二人暮らしの生活費平均と内訳を徹底検証!失敗しない固定費見直し術
パートナーとの同棲や結婚をスタートさせる際、避けて通れないのが「毎月の生活費はどれくらいかかるのか」「自分たちの支出は使いすぎではないか」という現実的な金銭管理の悩みです。2026年現在、食品価格や光熱費の断続的な改定、家賃相場の変動などを背景に、二人暮らしの家計マネジメントはよりシビアな視点が求められるようになりました。
本記事では、政府の統計データや各種民間調査の最新知見、さらに現場取材や当事者のリアルな体験談をもとに、二人暮らしにかかる生活費の真実を徹底分析します。家賃・食費・水道光熱費の適正配分から、破綻しない家計折半ルール、形骸化しやすい節約術の落とし穴まで、論理的かつ具体的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年における二人暮らしの生活費平均は住居費を含めて「月28万〜34万円前後」が標準的なボリュームゾーン。
- 要点2:ストレスを生む「完全折半」から脱却し、収入比率に応じた傾斜配分や固定費一括管理を導入することが関係維持の要。
- 要点3:日々の数円単位の我慢ではなく、通信費・サブスク・保険などの「固定費見直し」と先取り貯蓄が将来資産形成を左右する。
【2026年最新生活費動向】二人暮らしの生活費平均とリアルな内訳
総務省が公表する「家計調査年報」および直近の家計消費状況調査をベースに、二人以上の非農林漁家世帯における実態支出を再試算すると、住居費を除いた基礎的生活費は約23万〜25万円程度で推移しています。ここに民間賃貸住宅の家賃を加味すると、二人暮らし生活費平均の実質的な総額は毎月28万〜34万円がひとつの客観的な基準線となります。
一口に生活費といっても、居住地域(首都圏・政令指定都市と地方都市)や住居形態(持ち家・賃貸・社宅)、勤務形態(在宅ワークの頻度)によって支出構造は大きく異なります。まずは2026年時点の一般的な二人暮らし世帯(賃貸マンション居住・手取り合計約35万〜40万円)を想定した二人暮らし生活費内訳の標準モデルを確認してみましょう。
| 項目 | 詳細・数値データ(目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 家賃(共益費込) | 85,000円 〜 125,000円 | 手取り合計の25〜30%以内 | 固定費の最大項目。30%を超えると貯蓄余力が急減する。 |
| 食費(外食含む) | 55,000円 〜 75,000円 | 手取り合計の15〜18%程度 | 中食・外食頻度で大きく変動。無理な切り詰めは破綻のもと。 |
| 水道光熱費 | 20,000円 〜 26,000円 | 季節変動あり(冬・夏高騰) | 燃料費高止まりの影響大。電力会社・ガス会社のセット割必須。 |
| 通信費(スマホ・Wi-Fi) | 9,000円 〜 14,000円 | 2人分合計で15,000円以下 | 格安SIM/サブブランド移行で最も即効性の高い削減が可能。 |
| 日用品・消耗品費 | 8,000円 〜 12,000円 | 生活雑費・衛生用品等 | 消耗品のストックルールを決めて重複買いを防ぐことが重要。 |
| 娯楽・交際費・被服費 | 30,000円 〜 45,000円 | 共通レジャー+各自交際費 | 個人の小遣いと共有レジャー費の線引きが曖昧になりがち。 |
| 保険・医療・その他 | 12,000円 〜 20,000円 | 必要最低限の民間保険 | 公的保障(高額療養費等)を把握し過剰加入を回避。 |
| 毎月の貯蓄・投資 | 50,000円 〜 80,000円 | 手取り合計の15〜20%以上 | 余剰金ではなく「給与天引き」「月初自動積立」が鉄則。 |

【項目別徹底解剖】食費・家賃相場・水道光熱費の「使いすぎ」境界線
家計を見直す際、どこからが「使いすぎ」なのかという客観的な判断基準を持つことが不可欠です。主要3大支出における適正ラインを検証します。
二人暮らし食費平均:月6万円前後が健全ライン
2026年時点の二人暮らし食費平均は、自炊中心の世帯で月4万5,000円〜5万5,000円、週末の外食やお酒を含む世帯では月6万5,000円〜8万円が実態値です。食費が9万円を超えている場合、デリバリーの頻用やコンビニでの細かなついで買いが常態化しているケースが大半を占めます。食費を抑えるコツは、1週間単位での予算枠設定と、食材ロスを出さない「使い切りルーティン」の確立にあります。
二人暮らし家賃相場:手取り合計の25%〜30%が安全圏
賃貸物件の契約において、二人暮らし家賃相場はエリアによって劇的に異なります。首都圏の1LDK〜2LDKであれば11万〜15万円、近郊都市や地方中核都市であれば7万〜9万円程度が中心帯です。注意すべきは「2人の合算収入なら審査に通るから」と背伸びをした物件を選んでしまう罠です。どちらか一方が転職や休職、産休・育休に入った瞬間に家賃が家計を圧迫するため、「手取り合算の25%以内(高くても30%以内)」を厳守することが生活防衛の要です。
二人暮らし水道光熱費:季節要因を見越した年平均の把握
二人暮らし水道光熱費は、年間平均で月2万2,000円〜2万5,000円程度が標準です。内訳は電気代が約1万1,000円〜1万4,000円、ガス代(都市ガス)が約6,000円〜8,000円(プロパンガスの場合は1万円〜1万3,000円)、水道代が約4,500円〜5,500円(2ヶ月請求で約1万円)となります。特に冬場の暖房器具使用時は月3万円を超える世帯も珍しくないため、年間均等積立の意識が欠かせません。
【実態検証】同棲生活費折半ルールと新婚夫婦のリアルな生の声
生活費の管理において、金額そのもの以上にカップル間の亀裂を生みやすいのが「費用の分担方法」です。SNSや知恵袋、取材現場で寄せられるリアルな声から、トラブルを未然に防ぐ仕組みを探ります。
現場取材で見えたリアルな告白:
「手取り額に月8万円の開きがあるのに、家賃も光熱費も完全折半(50:50)にしていたため、収入の少ない私側だけが毎月貯金ゼロになり精神的に追い詰められました。『相手は毎月NISAに投資しているのに、私は外食1回すら罪悪感を持つ』という格差が喧嘩の原因になりました」(20代後半・同棲2年目会社員)
このような悲劇を避けるため、現在の主流は「共通口座方式」または「傾斜負担ルール」です。
- 同棲生活費折半ルールの最適解:完全な50:50に固執せず、「手取り月収の比率(例:6対4や7対3)」に応じて共通口座へ入金するルールを敷く。
- 新婚夫婦生活費シミュレーション:結婚後は「全額を一度共有財産として管理し、各自に定額のお小遣いを配分する」ワンポケット方式へ段階的に移行することで、不透明な使途不明金を根絶できます。
手取り20万で乗り切る二人暮らし生活費シミュレーション
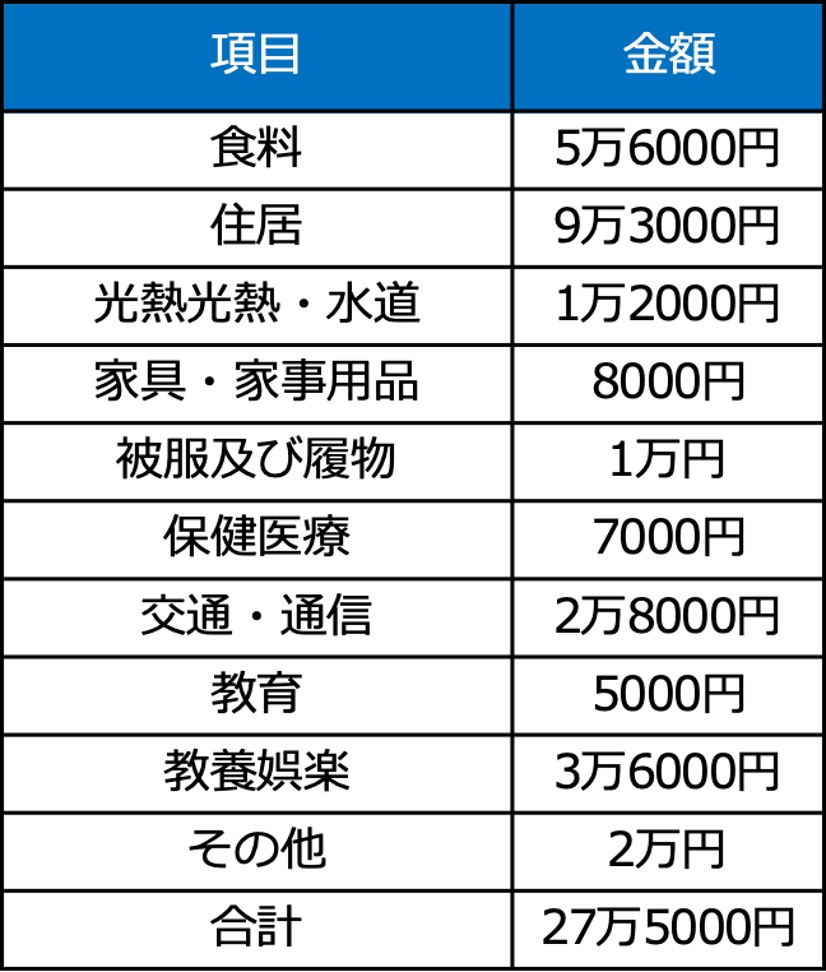
「2人合わせて手取り20万〜25万円」という過酷な状況下でも、固定費の徹底絞り込みにより黒字化は十分可能です。この場合の配分目安は、家賃5万5,000円(地方・郊外または築古物件)、食費3万8,000円、水道光熱費1万8,000円、通信費6,000円(格安SIM徹底)、日用品5,000円、雑費・医療費1万2,000円、貯金1万5,000円〜2万円となります。この水準では外食や娯楽の予算が限られるため、自炊のレパートリー化と無料・低価格で楽しめる共有の趣味を持つ工夫が鍵を握ります。
一般に知られていない盲点とネットの誤解|節約術の真相
ネットやSNSに溢れる「おすすめ節約術」の中には、労力に見合わないばかりか、かえって家計や心身の健康を損なうリスクを孕んだ情報が散見されます。二人暮らし節約術の真相を整理します。
誤解1:数十円の特売品を求めてスーパーを何軒もハシゴする
異なるスーパーを巡る時間は、体力と時間を浪費するだけでなく、来店頻度が増えることで結果的に「ついで買い」を誘発します。食材は近場の安価な店舗で週1〜2回まとめ買いする方が、トータルの出費と時間は確実に削減されます。
誤解2:エアコンを使わずに極端な我慢を重ねる
冷暖房を過剰に我慢した結果、体調を崩して通院・投薬費がかかれば、数か月分の電気代節約が一瞬で吹き飛びます。最新のエアコンであれば設定温度を適正(夏28度・冬20度)にし、サーキュレーターを併用して連続運転する方が省エネかつ健康的です。
最も効果的なのは「二人暮らし固定費見直し」の一括断行
変動費(食費や日用品)の切り詰めは常に意志の力を要し、ストレスが蓄積します。一方で、以下の固定費は「一度手続きをするだけで毎月永続的に数万円浮く」という決定的なメリットがあります。
- 大手キャリアから格安SIM・格安プランへの切り替え:夫婦で月1万〜1万5,000円の恒常的削減。
- 不要なサブスクリプション・動画配信サービスの整理:重複契約を解消し月2,000〜4,000円削減。
- 民間保険の重複排除:高額療養費制度や傷病手当金などの公的保障を理解した上で、掛け捨ての最低限プランへ見直し。
二人暮らし貯金平均額のリアル|中央値と目標値
金融広報中央委員会の調査等によれば、20代〜30代の二人暮らし貯金平均額は約400万〜500万円と発表されることが多いものの、一部の富裕層が引き上げているため、実態に近い「中央値」は約150万〜250万円です。「周囲と比べて貯金が少ない」と焦る必要はありません。まずは「生活防衛資金」として、世帯生活費の3〜6ヶ月分(約100万〜180万円)を現金預金で確保し、それを超えた余剰資金を新NISA等の非課税投資枠へ回すステップが盤石です。
【プロの結論】お金で揉めないための心理的バウンダリーと家計設計
家族社会学および行動経済学の観点から見ると、同棲や結婚生活における金銭トラブルの本質は「金額の多寡」ではなく、「不公平感」と「自由の剥奪感」にあります。
二人の生活費を円滑に維持するためには、心理的バウンダリー(健全な境界線)を引くことが欠かせません。「共通の生活費・貯蓄口座」と「個人の自由なお金(お小遣い)」を明確に分離し、各自の裁量枠内での支出には一切口を挟まないという合意形成が、長期的な関係の安定をもたらします。
【プロの結論】向いている管理方式・破綻しやすいカップルの特徴
- 家計管理がうまくいく世帯の特徴:
- 月に1度、定期的に家計状況を共有・振り返る「マネー会議(15分程度)」を設けている。
- 将来の共通目標(結婚式、旅行、住宅購入、子育て資金)の金額と期限が数値化されている。
- 「お互いの個人的な趣味のお金」には干渉しない不可侵領域を設けている。
- 破綻・不和を招きやすい危険な世帯の特徴:
- 収入差があるにもかかわらず、形式的な50:50の折半に固執している。
- どちらか片方だけに家計簿付けや買い出しの負担を丸投げしている。
- 相手の持ち物や趣味の買い物に対して逐一小言や嫌味を言ってしまう。

【二 人 暮らし 生活費】に関するよくある質問(FAQ)
Q1:二人暮らしを始めるとき、最初に用意しておくべき初期費用はいくらですか?
A1:賃貸契約の初期費用(家賃の4〜5ヶ月分)、引越し費用、新居用の家具・家電購入費を合算すると、一般的に約70万〜100万円前後が相場です。元々使っていた家電を持ち寄ることで費用を大きく抑えられます。
Q2:手取り20万円前後で二人暮らしを成立させるには、家賃はいくらに抑えるべきですか?
A2:手取り20万円の場合、家賃は5万円〜6万円以内に抑えるのが鉄則です。共益費込みで6万円を超えると、食費や光熱費の急な変動、冠婚葬祭などの突発的な出費に耐えられなくなります。
Q3:食費を無理なく節約する最も効果的な方法はありますか?
A3:コンビニ利用をゼロにし、マイボトルを持参すること、そして週の初めに主菜のメイン食材をまとめ買いして「メニューを固定化する」ことです。食材ロスをなくすだけで、月1万〜2万円の無駄な支出を無理なく削減できます。
Q4:共働き夫婦の場合、財布は一緒にするべきですか?別々にするべきですか?
A4:貯蓄ペースを最速にするなら「収入を全額共有口座に入れ、お小遣い制にするワンポケット方式」が最も効果的です。ただし、自由度を重視する場合は「生活費専用の共有口座に各自が比率分を入金し、残りは各自で管理するハイブリッド方式」がストレスなく続けやすい選択肢です。
まとめ:今後の動向と失敗しないための判断基準
二人暮らしの生活費は、単に支出を切り詰めることだけが目的ではありません。二人が快適かつ対等に生活を営み、将来の夢や目標を叶えるためのベースキャンプを築く作業です。
平均値や周囲の数字に振り回されすぎず、まずは現状の固定費を棚卸しし、お互いの価値観をすり合わせるオープンな対話からスタートしてみてください。無理のない仕組み化さえ完成すれば、家計の不安は解消され、二人で過ごす毎日はより豊かで安定したものへと変わっていきます。 (出典: 二 人 暮らし 生活費(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。