ニコニコ現金払いの本当の意味と由来|キャッシュレス時代に選ばれる理由
街角の飲食店や商店で耳にする「ニコニコ現金払い」というフレーズ。どこか昭和の香りが漂うレトロな言い回しに聞こえますが、その背景には日本の商業史を揺るがした画期的なイノベーションと、商売における普遍的な鉄則が隠されています。
QRコード決済やクレジットカード、タッチ決済がインフラとして定着した2026年現在、あえて「現金決済」にこだわり続ける店舗や消費者が少なくありません。単なるノスタルジーにとどまらない、資金繰りの防衛策や消費心理のリアルな実態を取材データと経済合理性の観点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ニコニコ現金払い」の語源は江戸時代の「現銀掛値無し」にあり、売り手と買い手の双方が笑顔で取引できる仕組みを指す。
- 要点2:キャッシュレス普及期においても、店舗側の決済手数料削減と黒字倒産を防ぐ資金繰り確保の手段として極めて有効に機能している。
- 要点3:消費者側にとっても「支払いの痛み」を伴う現金払いは、使いすぎを防ぎ家計の心理的境界線を守る強力な自衛策となっている。
【言葉のルーツ】ニコニコ現金払いの意味と語源|なぜ双方が笑顔になるのか
「ニコニコ現金払い」とは、商品の購入やサービスの提供を受けたその場で、ツケや分割払いを使わずに全額を現金で即座に支払う取引形態を指します。一見すると当たり前のやり取りに思えますが、この言葉が誕生した背景にはツケ払い・掛け売りとの決定的な違いが存在します。
歴史を遡ると、江戸時代の商業は「節季払い(お盆や年末にまとめて支払うツケ払い)」が主流でした。しかし、この商習慣は売り手にとって「代金回収ができない貸倒れリスク」を常に抱える構造であり、回収コストや金利分が上乗せされた割高な価格設定(掛値)が前提となっていたのです。
この常識を打ち破ったのが、三井越後屋(現在の三越)が掲げた「店前現銀売り(現銀掛値無し)」でした。即座に現金で決済してもらう代わりに、上乗せされていた掛金を排除し、安価な正札で販売するビジネスモデルを確立したのです。
では、なぜ「ニコニコ」と表現されるのでしょうか。その理由は、売り手と買い手の双方に明確なメリットがあったからです。
- 売り手の笑顔:未回収リスクがゼロになり、即座に手元資金が潤うため、資金ショートの不安から解放される。
- 買い手の笑顔:掛値のない適正・安価な価格で商品を購入でき、借金(ツケ)の重圧を感じずに済む。
「笑顔で気持ちよく代金を渡し、笑顔で商品を受け取る」という、商売の基本である現金取引の健全性を象徴した言葉こそが、ニコニコ現金払いの真の由来です。
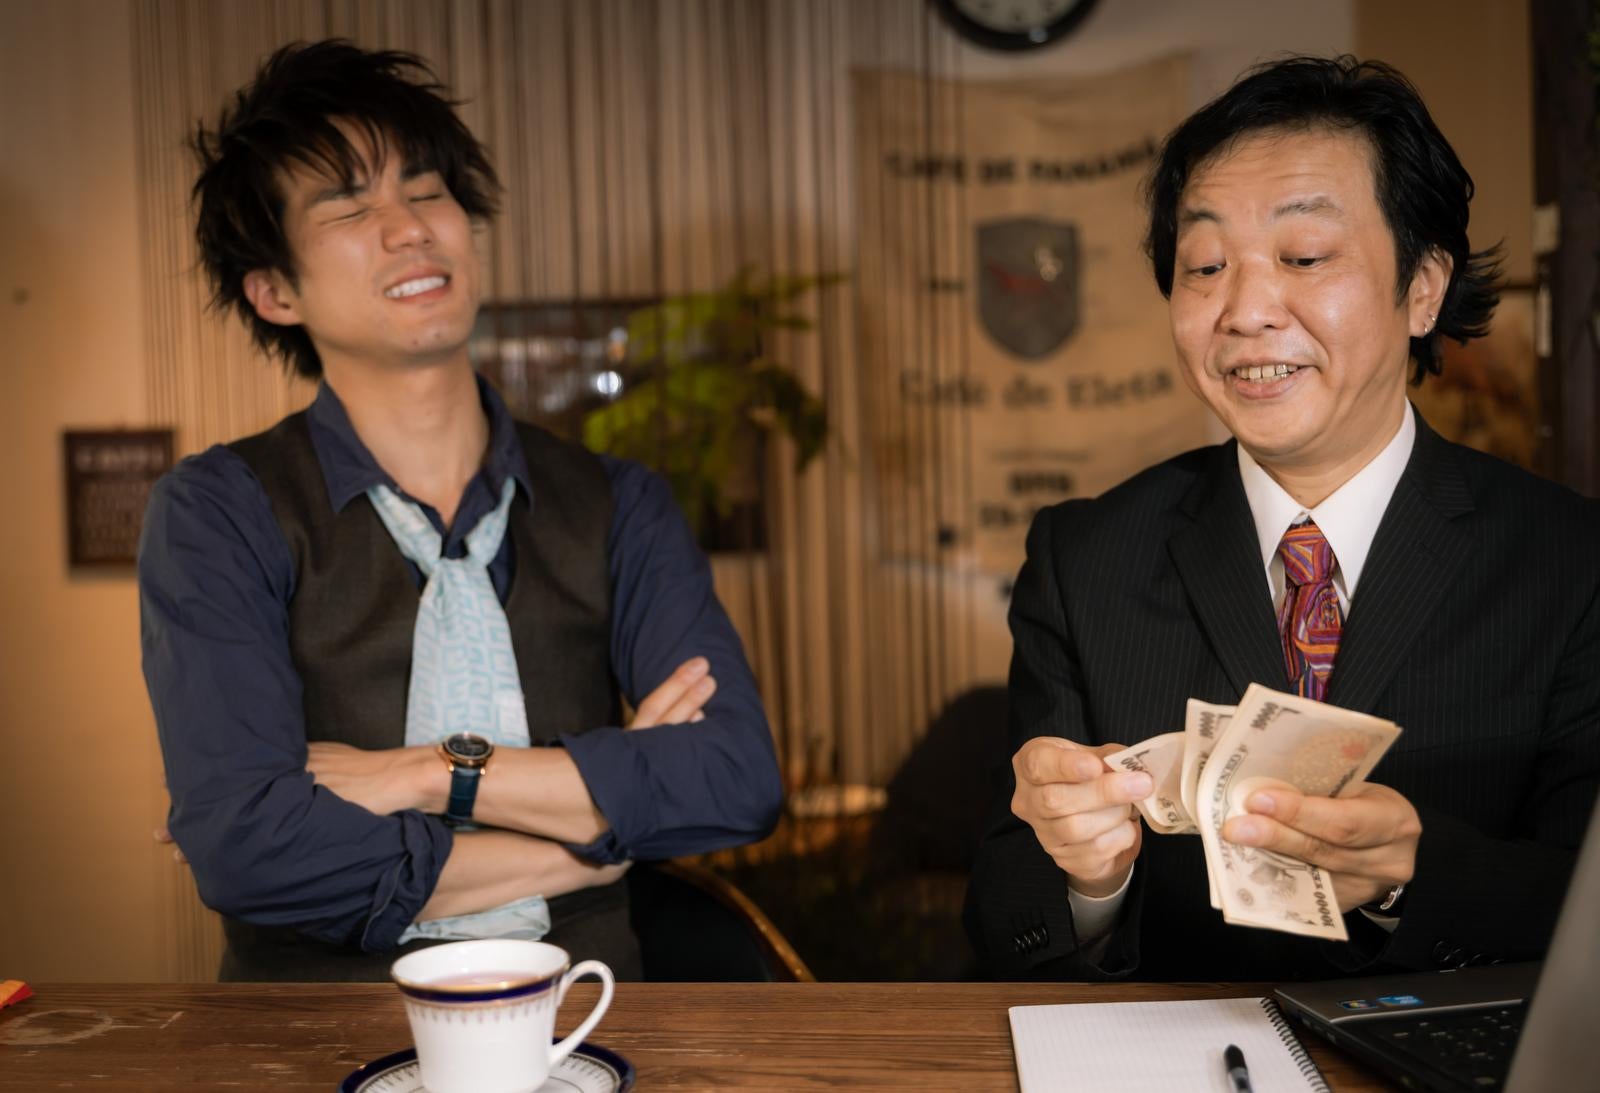
キャッシュレス全盛期にあえて「現金払い」が選ばれる決定的な理由
スマートフォン一つで支払いが完結する利便性の裏で、なぜ今なお現金決済が選ばれ続けるのか。そこには、店舗経営と家計管理の双方が直面するシビアな現実があります。
1. 店舗経営を圧迫する決済手数料と資金繰りリスク
キャッシュレス決済を導入する店舗は、決済代行会社やカード会社に対して売上の約2.5%〜3.5%前後の決済手数料を支払う必要があります。薄利多売の飲食業や小売業において、営業利益率が3〜5%程度であるケースは珍しくありません。利益の半分近くが手数料として差し引かれる計算になり、店舗経営にとって極めて重い負担となります。
さらに深刻なのが「入金サイクル」の問題です。キャッシュレス決済の売上は、即座に口座へ入金されるわけではなく、月1〜2回の締め日に応じて後日振り込まれます。帳簿上は黒字であっても、仕入れ代金や家賃、人件費の支払日に手元資金が枯渇すれば、いわゆる黒字倒産の危機に直面します。「ニコニコ現金払い」は、店舗決済の手数料削減と即日現金の確保という、最も確実な防衛策なのです。
2. 消費者が実感する「使いすぎ防止」と心理的バウンダリー
消費者側の視点においても、2026年最新の行動経済学や心理学の知見から「現金派」の合理性が再評価されています。キャッシュレス決済や後払いサービス(BNPL)は、支払いの瞬間に財布から紙幣が減る視覚的・触覚的刺激がないため、「支払いの痛み(Pain of Paying)」が麻痺しやすい特徴があります。
物理的な現金をやり取りすることで、「今いくら使ったか」「残りの予算がいくらか」を直感的に把握できます。無意識の浪費を防ぎ、健全な家計管理の境界線(心理的バウンダリー)を維持するために、あえて現金決済を選択する消費者が増えています。
【徹底比較】現金決済・クレジットカード・コード決済の構造的違い
決済手段ごとの特徴、店舗側のコスト、消費者への影響を客観的データに基づいて比較整理しました。
| 決済方式 | 店舗手数料・入金性 | 資金繰り・貸倒れリスク | 消費者の心理・支出傾向 |
|---|---|---|---|
| ニコニコ現金払い (即時現金取引) | 手数料:0% 入金:即時手元に反映 | 未回収リスクゼロ 黒字倒産を強力に防止 | 残高が可視化され 使いすぎ防止効果が高い |
| クレジットカード (信用掛け売り) | 手数料:約2.5〜3.5% 入金:月1〜2回(タイムラグ有) | 売掛金管理が発生 入金までの運転資金が必要 | 支払いの痛みが薄れ 支出額が増加しやすい |
| QRコード・電子マネー (即時・前払い等) | 手数料:約1.98〜3.24% 入金:翌日〜月数回(規約依存) | 事業者規約によるが 振込手数料等の諸経費が発生 | ポイント還元重視 少額決済で頻度が増加 |

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上やSNSでは「ニコニコ現金払いは死語」「完全キャッシュレス化すべき」という極論が散見されますが、現場の声を取材すると異なる実情が浮き彫りになります。
地域密着型の大衆食堂を営む店主は、業界誌の取材で次のように本音を語っています。
「客単価800円の定食で30円以上の手数料を取られ、入金が月末まで待たされるのは死活問題。現金で払ってもらえるなら、その分ご飯を大盛りにしたり仕入れの質を上げたりして還元したいのが本音です」
また、個人ユーザーのコミュニティや家計相談の現場でも、以下のような検証結果が報告されています。
- 「アプリ決済メインの生活から『封筒分け現金管理』に戻したところ、月々の使途不明金が約15〜20%減少した」(30代会社員)
- 「通信障害やレジのシステムダウンでキャッシュレスが使えなくなった際、現金の強さを痛感した」(40代自営業)
- 「地方の個人商店や市場では、現金払い客への値引きサービス(実質的な現銀掛値無し)が現役で行われている」(50代主婦)
単なる旧弊ではなく、利益を守る経営判断と、予算を守る家計防衛の双方において、現金決済は極めて強固な実用性を持っています。
一般に知られていない盲点とネットの誤解
ニコニコ現金払いに関して、情報空間で広まりがちな代表的誤解を是正します。
誤解1:「現金払いは店舗にとって百害あって一利なし」
現金の管理には「釣銭の準備」「レジ締め作業」「盗難リスク」「銀行への預け入れ手数料」といった管理コストが発生するのは事実です。しかし、高額な決済システム導入費や継続的な手数料率を天秤にかけた場合、客単価や客層によっては「現金専用」を貫くほうが利益率を高く維持できる業態が確実に存在します。
誤解2:「ニコニコ現金払いは単に現金信奉者のスラング」
この言葉はスラングではなく、日本の商取引の近代化を支えた経営哲学そのものです。借金や後払いに依存せず、手元の実質資金の範囲内で経済活動を完結させるという規律は、企業倒産が多発する経済局面において最も強力な財務基盤となります。

【プロの結論】商売の原点から学ぶ現金決済の判断基準
決済手段が多様化した現在、重要なのは「どちらか一方を盲信すること」ではなく、状況に応じた使い分けの基準を持つことです。
現金決済・現金主義が向いている人・店舗
- 店舗側:利益率が低く、客単価が1,000円前後の小規模飲食店・個人商店。日々の仕入れに即時現金を必要とする事業者。
- 消費者側:クレジットカードや後払いを使うと毎月の引き落とし額に驚いてしまう人。毎月の生活費予算を厳格にコントロールしたい人。
キャッシュレス決済を優先すべき人・店舗
- 店舗側:インバウンド客や若年層が中心の立地で、客単価が高く、レジ回転率の向上や会計ミスの削減を最優先したい事業者。
- 消費者側:支出データを家計簿アプリで一元管理し、ポイント還元やマイルを計画的に活用できる自己規律の高い人。
どのような時代であっても、「手元にある資金の範囲で取引を行う」という原則は変わりません。双方が無理のない形で納得し、笑顔で取引を完了させるという原点を見失わないことが、健全な経済生活を維持する鍵となります。
【ニコニコ現金払い】に関するよくある質問(FAQ)
Q1:「ニコニコ現金払い」は死語ですか?現代でも通じますか?
A1:若年層の間では日常会話で使われる頻度は減っていますが、ビジネスの現場や年配層、商店街などでは依然として通じる言葉です。死語というよりも、即時現金取引のメリットを表現する定着した慣用表現として残っています。
Q2:なぜ「ニコニコ」と笑う擬態語がついているのですか?
A2:ツケ払いや掛け売りと異なり、売り手は「代金未回収の不安がない」ため笑顔になり、買い手は「手数料や金利が上乗せされていない正札価格で買える」ため笑顔になるという、双方の心理的充足を表しています。
Q3:店舗が現金払いのみを希望するのは脱税が目的ですか?
A3:ネット上の一部でそのような邪推も見られますが、本質的な主因は「売上の2〜3.5%を占める高額なキャッシュレス手数料の回避」と「黒字倒産を防ぐための日々の運転資金(現金)の即時確保」です。
まとめ:商売の原点「ニコニコ現金払い」が教えてくれる本質
「ニコニコ現金払い」という言葉には、単なる決済方法の指定を超えた、商業倫理と財務防衛の本質が刻まれています。キャッシュレス技術の進化によって支払いの利便性が飛躍的に向上した一方で、店舗の手数料負担や消費者の無意識な浪費といった構造的課題も顕在化しています。
ツケや借金に頼らず、その場で価値を交換して双方が笑顔で取引を終える――。このシンプルな商売の原点を理解することは、情報があふれる現代において、賢く自衛的な家計管理と堅実な店舗経営を両立させるための確かな羅針盤となるはずです。 (出典: ニコニコ 現金 払い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。