妊婦もコープ共済に入れる?帝王切開・切迫早産の保障と加入条件の罠
妊娠が判明した瞬間から、新しい命を迎える喜びとともに頭をよぎるのが「もしもの医療費」への不安です。近年、日本産婦人科医会などの統計でも帝王切開による分娩割合は約4人に1人(約25%以上)に達しており、切迫早産による長期入院も決して珍しい出来事ではなくなりました。公的医療保険の対象外となる差額ベッド代や入院中の雑費がかさむ中、妊婦の間で圧倒的な支持を集めているのがコープ共済(たすけあい)です。
一方で、ネット上には「妊娠中に加入しても今回の出産は保障されない」「妊娠後期だと断られる」といった真偽不明の情報も飛び交っています。本記事では、2026年現在の最新加入規定と医療現場の実態を踏まえ、妊娠何週目まで加入可能なのか、帝王切開や切迫早産でいくら給付金が受け取れるのか、知っておくべき落とし穴を客観的なデータとともに徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コープ共済は妊娠発覚後でも「健康告知」に該当しなければ何週目であっても加入可能であり、今回の帝王切開や切迫早産も保障対象となる。
- 要点2:「たすけあい 女性コース(L2000円など)」なら、異常分娩による入院・手術に対して女性特定病気の一時金や入院日額の上乗せ給付が受けられる。
- 要点3:妊婦健診で「医師からの指示・投薬・入院勧告」を受けた後の加入は告知義務違反のリスクが高まるため、受診前や異常なしの段階での速やかな手続きが不可欠である。
【真相解明】妊娠中のコープ共済加入は何週まで可能?帝王切開や切迫早産の保障範囲
民間保険会社の多くは、妊娠27週〜32週を過ぎると加入を制限したり、加入できても「今回の妊娠・出産にかかわる異常分娩は不担保(保障対象外)」という条件(特定部位不担保)を付加したりするのが通例です。そのため、妊娠発覚後に保険加入を検討し始めたプレママが門前払いを受けるケースは少なくありません。
この民間保険特有の厳しいハードルに対し、コープ共済の「たすけあい」は妊娠何週目であっても告知事項に抵触しなければ加入手続きが可能という大きな特徴を持っています。最大のポイントは、加入後に発生した切迫早産での管理入院や、緊急・予定を問わない帝王切開、吸引分娩といった異常分娩が、加入直後であっても満額の保障対象になる点です。
一般的な正常分娩は病気ではないため公的医療保険も共済金も対象外ですが、医師による医学的介入が必要となった異常分娩は「病気入院・手術」として扱われます。コープ共済はこの線引きが明確であり、加入条件をクリアしている限り、妊娠週数を理由に今回の出産保障から除外されることはありません。

【給付金シミュレーション】帝王切開・異常分娩でいくらもらえる?実際の受取額を比較
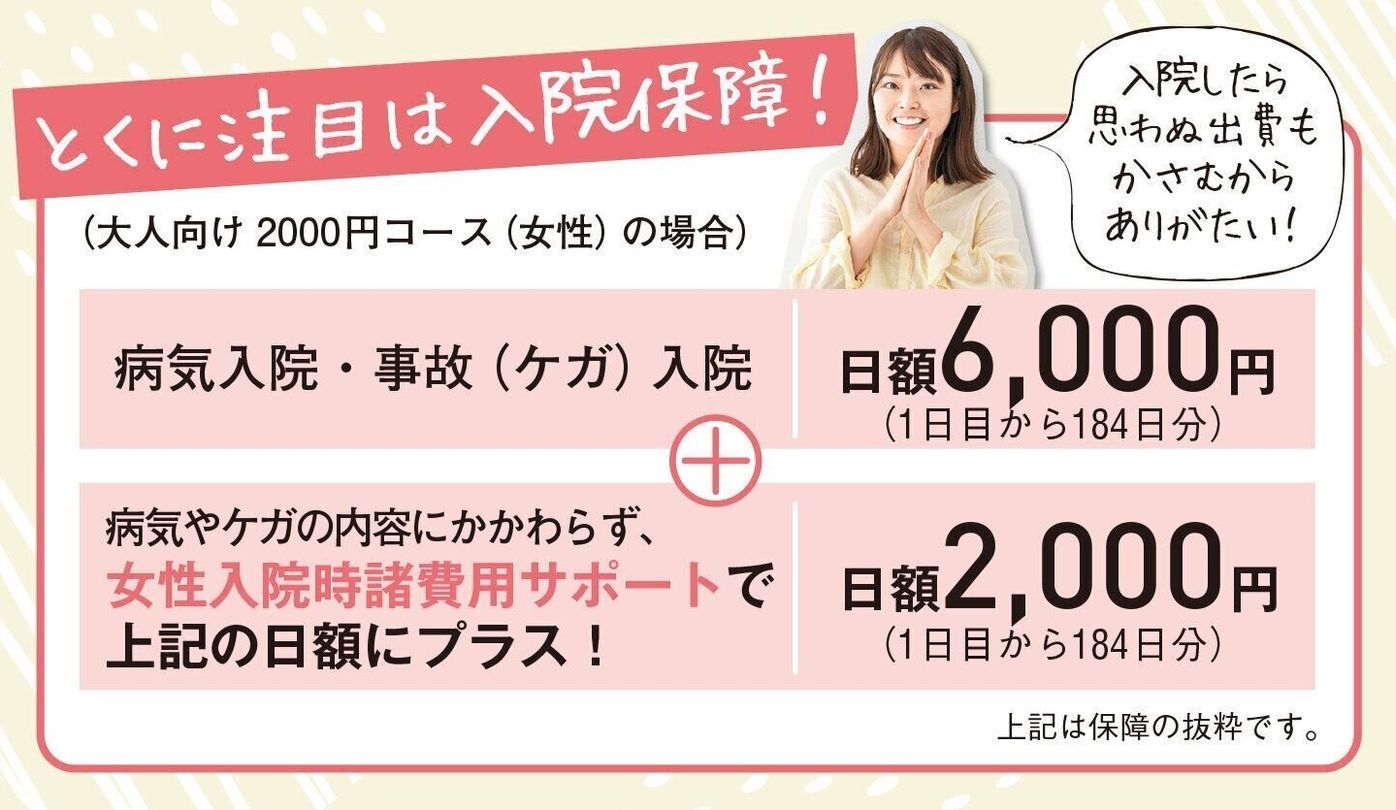
妊婦から絶大な支持を得ているプランが、コープ共済の主力商品である「たすけあい 女性コース(L2000円コース)」です。月々2,000円という手頃な掛金でありながら、女性特有の病気や異常分娩に対して手厚い上乗せが設計されています。
以下は、帝王切開(8日間入院・手術実施)および切迫早産(20日間管理入院)を想定した給付金の試算比較データです。
| 項目・給付事由 | たすけあい 女性コース(L2000円) | 一般的な民間医療保険(日額5,000円) | 編集部の見解・評価 |
|---|---|---|---|
| 月額保険料(掛金) | 一律 2,000円(割戻金あり) | 約2,500円〜4,000円(年齢別) | 掛金の手頃さと年齢不問の一律設計が魅力 |
| 病気入院日額(基本) | 5,000円 / 日 | 5,000円 / 日 | 日帰り入院から同等水準で保障 |
| 女性特定病気入院上乗せ | +3,000円 / 日(日額計8,000円) | 特約付加時のみ+5,000円等 | 異常分娩が入院初日から手厚くカバーされる |
| 手術給付金(帝王切開) | 40,000円(入院中手術) | 50,000円〜100,000円 | 手術単体の額は民間よりやや控えめ |
| 帝王切開(8日入院)受取目安 | 合計 104,000円 | 合計 90,000円〜140,000円 | 自己負担分の手出しを十分に相殺可能 |
| 切迫早産(20日入院)受取目安 | 合計 160,000円 | 合計 100,000円〜200,000円 | 長期管理入院時の家計負担を大幅に軽減 |
帝王切開の場合は公的健康保険の3割負担が適用され、高額療養費制度も利用できるため、実際の自己負担額は8万〜10万円前後に収まるケースが主流です。コープ共済から約10万円の給付金が振り込まれれば、医療費の実質的な自己負担をほぼゼロにし、差額ベッド代や新生児用品の購入費に充てることが可能になります。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやコミュニティサイトに寄せられた実際の加入者・給付請求者の証言を検証すると、コープ共済特有の「書類手続きの迅速さ」と「給付金請求時のストレスの少なさ」を評価する声が際立ちます。
ある20代後半の初産婦は、妊娠24週の健診後に加入手続きを行い、34週で急遽切迫早産となり3週間の入院生活を余儀なくされました。彼女は手記の中で「突然の入院で個室代がかさみ、精神的にも追い詰められていたが、退院後に領収書と診断書類を郵送したところ、わずか数営業日で16万円超の給付金が入金された。金銭的な安堵感が産後のメンタルを大きく救ってくれた」とリアルな体験を述べています。
一方で、医療現場の助産師や医事担当者の証言からは注意点も浮き彫りになります。「自然分娩の予定で入院しても、途中で微弱陣痛や胎児機能不全により緊急帝王切開や吸引分娩に切り替わる事例は日常茶飯事である」という現場の指摘です。事前の兆候が一切なくとも、分娩当日に突如保険適用となるケースが多いため、事前のリスクヘッジとして共済を押さえておく妊婦の判断は極めて合理的と言えます。
知っておくべき告知義務の落とし穴とネットの誤解
妊娠中でも加入しやすいコープ共済ですが、無条件で誰でも入れるわけではありません。最も慎重を期すべきなのが「加入申込時の告知義務」です。ネット上の一部で囁かれる「妊娠中なら言わなくてもバレない」という言説は完全な誤りであり、虚偽告知は共済金の不支給や契約解除を招きます。
特に見落としがちな告知の落とし穴として、以下の3点が挙げられます。
- 妊婦健診での指摘事項:「お腹の張り止め薬(リトドリン等)」の処方を受けている、あるいは「自宅安静」「子宮頸管が短い」と医師から指示・指導されている場合、すでに治療・投薬中とみなされ、健康告知の該当項目に引っかかる。
- 前回の出産歴(帝王切開歴):過去5年以内に帝王切開歴がある場合、今回の妊娠も帝王切開になる可能性が極めて高いため、告知項目に該当し通常コースへの加入が制限される場合がある(その場合は《告知ゆるやか》コース等の検討が必要)。
- 妊娠糖尿病・妊娠高血圧症候群の疑い:検査で再検査や経過観察の指示が出ている段階でも、告知が必要な「診察・検査」に該当する場合がある。
つまり、「何らかの異常や処方を医師から言い渡される前」に手続きを完了させておくことが、トラブルを防ぐ絶対条件となります。
一般に知られていないコープ共済のデメリットと民間保険との決定的な違い
妊婦にとって頼もしいコープ共済ですが、構造上のデメリットも存在します。手放しで万能と捉えるのではなく、民間医療保険との違いを客観的に見極める必要があります。
第1に、「保障の終身化ができない点」です。コープ共済《たすけあい》は定期共済(満65歳まで等で更新・コース変更)であり、一生涯の医療保障を同じ掛金で持ち続ける設計ではありません。将来的な高齢期の医療リスクまで1本で賄いたい人にとっては、別途終身医療保険の検討が必要になります。
第2に、「先進医療特約や手術給付金の最高限度額」です。民間保険の手術給付金が1回あたり10万〜20万円支給される設計に比べると、コープ共済の手術保障(入院中4万円など)はやや抑えめです。長期間の先進医療技術を要するような特殊リスクに対しては、手厚さの面で民間保険の大型特約に分があります。
しかし、数千円という低掛金、割戻金制度による実質負担の低さ、そして何より「妊娠発覚後でも異常分娩を包括保障する柔軟性」という点において、出産期の一時的なリスクヘッジとしては他社を圧倒するコストパフォーマンスを誇ります。

【プロの結論】妊婦が選ぶべき選択肢と加入を見送るべき判断基準
妊娠中の保険選びにおいて、自分自身の健康状態やライフプランに照らし合わせた合理的な決断が求められます。以下の基準をもとに、加入の要否を判断してください。
▼ コープ共済への加入を即座に進めるべき人
- 現在妊娠初期〜中期で、妊婦健診で一切の異常や投薬指示を受けていない人
- 民間の医療保険に未加入、または妊娠に関する保障が手薄な人
- 毎月の固定費を抑えつつ、帝王切開や切迫早産のリスクだけをピンポイントで手厚くしたい人
- 初産で分娩時の医療リスクに金銭的な安心感を持っておきたい人
▼ コープ共済への加入を慎重に検討すべき・見送るべき人
- すでに切迫早産の診断を受け、張り止め薬を処方されていたり自宅安静を指示されている人(標準コースの告知を通過できないリスクあり)
- 過去5年以内に帝王切開を経験しており、通常プランの加入要件を満たさない人
- 一生涯保険料が上がらない「終身医療保険」での保障確立を最優先したい人
妊娠は予期せぬ身体変化の連続です。「何かあってから」では保険の門戸は閉ざされてしまいます。自覚症状がなく、健診データに異常がない「今この瞬間」が、最もリスクなく有利な条件で加入できる唯一のタイミングです。
【コープ 保険 妊婦】に関するよくある質問(FAQ)
Q1:妊娠何週目までに申し込めば、今回の出産に間に合いますか?
A1:制度上は出産直前の妊娠後期(妊娠9ヶ月〜10ヶ月など)であっても告知事項を満たしていれば加入可能です。ただし、共済の効力が発生する「発効日(毎月21日など締め日による)」より前に起きた入院・手術は対象外となるため、余裕を持って妊娠初期〜中期前半までに申し込むのが鉄則です。
Q2:コープ共済に入れば、普通分娩(自然分娩)でもお金はもらえますか?
A2:普通分娩は病気やケガではないため、給付金の対象にはなりません。保障対象となるのは、緊急・予定帝王切開、切迫早産での入院、重度妊娠悪阻(つわり)による点滴入院、吸引分娩など、医師が医学的処置を行い健康保険が適用された入院・手術・処置です。
Q3:生協の組合員でなくても、妊娠したらすぐに加入できますか?
A3:コープ共済に加入するには各地の生活協同組合(生協)への加入が必要です。ただし、生協への加入手続き(出資金500円〜1,000円程度、脱退時に返還)と共済の申し込みはWeb等で同時に行えるため、現在組合員でない方でも即日で手続きを進められます。
まとめ:今後の動向と失敗しないための判断基準
周産期医療の高度化に伴い、母子の安全を最優先にした医療介入(計画分娩や帝王切開)の選択肢は今後も一般化していくとみられます。医療費の自己負担が高額化しやすい異常分娩に対して、妊娠発覚後からでも実効性の高いセーフティネットを構築できるコープ共済は、妊婦にとって極めて心強い選択肢です。
加入成否の分かれ目は「医師からの特別な指示が出る前に申し込めるか」というスピード感に尽きます。健診で気になる所見を指摘される前に、現在の健康状態を正しく確認した上で、最適な保障プランを確保しておくことを強くおすすめします。 (出典: コープ 保険 妊婦(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。