【2026最新】出産手当金とは?受給条件や計算式・支給日を徹底解説
働く女性が妊娠・出産を迎える際、産休期間中の収入減をカバーする公的セーフティネットが「出産手当金」です。日々の生活費や将来の育児費用を見据える中で、産休中に給与が出ない不安を抱えるプレママにとって、欠かせない経済的支柱となっています。
しかし現場の実態を取材すると、「一時金や育休手当と混同していた」「退職日を1日間違えただけで全額もらえなくなった」といったトラブルが後を絶ちません。制度の仕組みから正確な受給要件、リアルな支給時期、手取り額のシミュレーションに至るまで、働く女性が損をしないための必須知識を網羅して解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産手当金は健康保険から支給される「産前産後休業中の給与補填」であり、出産費用を補助する「出産育児一時金」や育休中の「育児休業給付金」とは管轄・目的が根本的に異なる。
- 要点2:支給額は過去12ヶ月の標準報酬日額の3分の2相当で、パート・契約社員でも健康保険の被保険者であれば受給可能だが、退職後の継続受給には「継続1年以上の加入」「退職日に労務に服していない」等の厳格な基準がある。
- 要点3:初回の振込は出産後2〜4ヶ月後となるケースが多いため、産休入り直後の数ヶ月間を乗り切る手元資金の確保と、2年の時効を迎える前の確実な申請手続きが不可欠である。
【徹底比較】出産手当金とは?出産育児一時金や育児休業給付金との決定的な違い
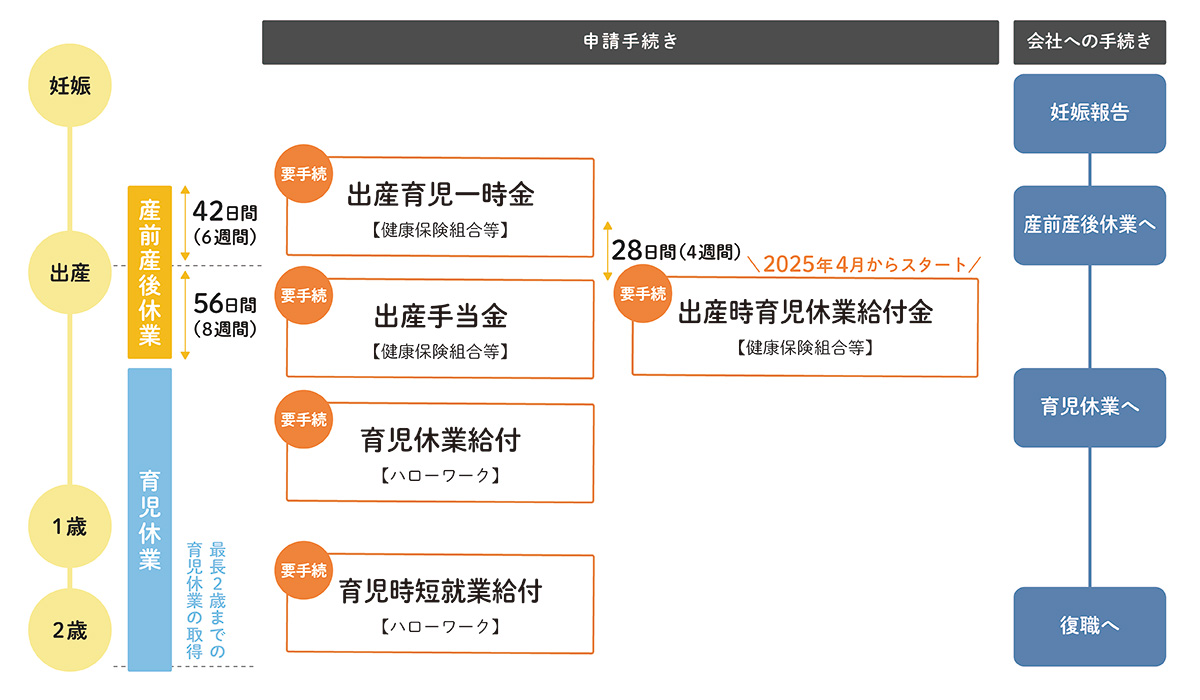
妊娠・出産に伴う公的給付には似通った名称の制度が複数存在するため、窓口やSNSでも混同する声が頻繁に見受けられます。出産手当金を正確に理解する第一歩は、出産費用そのものを補助する出産育児一時金、およびその後に続く育児休業給付金との違いを明確に腑分けすることです。
出産育児一時金(現行原則50万円)は「分べん費用の直接補助」を目的としており、国民健康保険を含むすべての公的医療保険加入者(扶養家族を含む)に支給されます。これに対して出産手当金は、勤務先で加入している健康保険から「働けない期間の給与相当分」を補填する性格を持っています。さらに、産後休業が明けた後に受給する育児休業給付金は「雇用保険」からの給付であり、管轄組織も財源も異なります。
| 制度名 | 支給の目的・内容 | 管轄・給付元 | 対象期間と給付水準 |
|---|---|---|---|
| 出産手当金 | 産前産後休業中の生活保障(給与補填) | 勤務先の健康保険(協会けんぽ・健保組合等) | 産前42日〜産後56日(給与日額の約3分の2) |
| 出産育児一時金 | 入院・分べん費用の実費負担軽減 | 公的医療保険(健保・国保・共済など全般) | 出産1児につき原則50万円(一括支給) |
| 育児休業給付金 | 育児休業中の生活維持と職場復帰支援 | 雇用保険(ハローワーク窓口) | 産後57日目〜原則1歳まで(当初67%、以降50%) |
このように、産休期間中の生活費を下支えするのはあくまでも「出産手当金」です。この基本構造を念頭に置いておくことが、妊娠発覚後のマネープランを狂わせないための鉄則となります。
出産手当金の支給条件と対象者|パート・契約社員や退職後の受給要件
手当金を受給するには、法律で定められた出産手当金の支給条件を漏れなく満たしている必要があります。給付を受けるための大原則は次の4点です。
第1に、勤務先の健康保険(全国健康保険協会(協会けんぽ)や各企業の健康保険組合など)の「被保険者本人」であること。配偶者の扶養家族として健康保険に加入している場合や、自営業者・フリーランスなどが加入する国民健康保険は支給対象外となります。
第2に、妊娠4ヶ月(85日)以上の出産であること。これには流産・死産・人工妊娠中絶も含まれます。第3に、出産のために仕事を休み、その期間に給与の支払いを受けていない(または受給額が手当金の基準額未満である)ことです。
見落とされがちなのが、パート・契約社員の受給資格です。週の所定労働時間や月額賃金要件を満たして勤務先の健康保険に本人が直接加入していれば、雇用形態に関わらず正社員と全く同一の権利として受給できます。
一方、最も相談が多く紛争になりやすいのが退職後の受給要件です。退職後も出産手当金を受け続けるには、次の2つのハードルを両方クリアしなければなりません。
1つ目は、退職日までに継続して1年以上健康保険の被保険者期間があること(途中に1日の空白もなく転職していた場合は通算可能なケースもあります)。2つ目は、退職日時点で出産手当金の支給要件を満たしていること、すなわち「退職日当日に労務に服していない(出勤していない)」ことです。退職日に有休を使い切らず挨拶のために出勤してタイムカードを押してしまった結果、受給資格を永久に喪失する痛ましい事例が今なお報告されています。退職を視野に入れている場合は細心のスケジューリングが必要です。
いくらもらえる?出産手当金の計算シミュレーションと標準報酬日額の算出方法
給付額は一律ではなく、被保険者本人の過去の収入実績に応じて算出されます。基本となる計算ロジックは以下の通りです。
【1日あたりの支給額 = 支給開始日以前の継続した12ヶ月間の各月の標準報酬月額を平均した額 ÷ 30日 × 3分の2】
ここでのポイントは、標準報酬日額の算出方法にあります。基本給だけでなく残業代や通勤手当、住宅手当等を含めた総支給額に基づく「標準報酬月額」を分母とするため、基本給が低く手当が多い給与体系であっても相応の額が反映されます。加入期間が12ヶ月に満たない場合は、本人の全期間平均額か、協会けんぽ等の全被保険者の平均標準報酬月額(例:30万円)のいずれか低い方の数値が適用されます。
支給対象となる産前産後休業期間は、原則として「出産日以前42日(多胎妊娠の場合は98日)から、出産の翌日以後56日まで」の計98日間です。仮に出産が予定日より遅れた場合、その遅れた日数分も産前休業として手当金が追加支給されます。
具体的な出産手当金の計算シミュレーションを見てみましょう。
【試算例:過去12ヶ月の標準報酬月額が30万円の女性が、予定日通りに単胎出産した場合】
・標準報酬日額:30万円 ÷ 30日 = 10,000円
・1日あたりの支給額:10,000円 × 2/3 = 6,667円(50銭未満切り捨て、50銭以上1円未満切り上げ)
・対象日数:産前42日 + 産後56日 = 98日
・総受給見込額:6,667円 × 98日 = 653,366円
さらに見逃せないメリットが税制上の優遇です。出産手当金は非課税所得となるため、所得税や復興特別所得税は一切課されません。また、産休期間中は事業主・被保険者双方の社会保険料(健康保険・厚生年金)が法律に基づき全額免除されます。将来受け取る年金額の計算上は保険料を納付した期間として扱われるため、手取り換算で見れば実質的に休業前賃金の約8割近い経済水準が維持される設計となっています。

出産手当金はいつもらえるか?申請手続きと提出書類の流れ
休業中の資金繰りを左右するのが、「出産手当金はいつもらえるか」という入金タイムラインです。結論から述べると、産休に入ってすぐ振り込まれるわけではありません。一般的な実務フローでは、出産後2ヶ月〜4ヶ月後の入金となります。
なぜこれほど時間がかかるのか。それは申請手続きと提出書類の構造に理由があります。出産手当金の正式な申請書類である「健康保険出産手当金支給申請書」には、以下の3者の記入・証明欄が1枚の書類に集約されているためです。
① 申請者本人記入欄(振込先口座や個人情報)
② 医師または助産師の証明欄(実際の出産日や単胎・多胎の区分)
③ 勤務先の事業主証明欄(休業期間中に勤務がなかった事実や賃金未払いの証明)
産後56日の産後休業が終了した後に会社が休業証明を行い、保険者(協会けんぽ等)へ提出します。書類受付から審査を経て指定口座に着金するまでに約2週間〜1ヶ月半を要するため、トータルで産休開始から3〜4ヶ月無収入の期間が生じるリスクを孕んでいます。
手元の生活防衛資金に余裕がない場合は、「産前分」と「産後分」に申請を分割して前倒し請求する裏ワザも制度上は可能です。ただし、申請用紙を2度用意し医師証明料や会社の事務処理も2往復発生するため、事前に勤務先の労務担当者と綿密に擦り合わせておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティやSNS、知恵袋などの当事者コミュニティを定点観測すると、公的制度の解説文からは見えてこない切実な現実が浮き彫りになります。
「産休に入ってから手当金が振り込まれるまで本当に4ヶ月かかった。出産費用は一時金の直接支払制度で相殺できたが、家賃や光熱費の引き落としで預金残高が底をつきかけ、精神的に追い詰められた」(30代・IT企業勤務)
「会社の人事担当者が制度に不慣れで、申請書類の提出が産後休業明けからさらに1ヶ月放置されていた。問い合わせて初めて不備が発覚した」(20代・小売チェーン勤務)
こうした当事者の証言が示す通り、制度自体は手厚いものの「入金までのタイムラグ」と「事業所の事務練度」が深刻なボトルネックになりがちです。特に中小零細企業の場合、労務担当者が産休手続きの手順を熟知していないケースも散見されます。当事者側が主導権を握り、産休突入前の妊娠8ヶ月頃には申請用紙を会社から取り寄せておく自己防衛姿勢が不可欠です。

一般に知られていない盲点とネットの誤解
情報が氾濫するWeb上には、時に受給権を脅かす致命的なデマや誤解が混在しています。とりわけ注意すべき2大盲点を検証します。
1つ目の誤解は「仕事を辞めたら絶対に手当金は出ない」という極論です。前述した通り、退職日までに1年以上の継続被保険者期間があり、退職日に欠勤(有休消化も不可)していれば、退職後であっても産前産後休業期間の満了日まで手当金を受給できます。会社側の早合点で「退職するなら書類は書けない」と拒絶された場合でも、法律上の受給権は退職者本人にあるため、協会けんぽ等の窓口に直接相談することで道が開けます。
2つ目の盲点が、申請期限と2年の時効の取り扱いです。出産手当金の請求権は、法律上「労務に服さなかった日ごとにその翌日」から起算して2年を経過すると時効により消滅します。万が一、会社の失念や手続きの遅延により産後半年以上が経過していたとしても、過去2年以内であれば遡及して満額申請が可能です。諦めて泣き寝入りする前に、速やかに過去の勤務記録と医師の出生証明書を取り寄せて手続きを実行してください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
出産手当金は、女性の就労継続と母体保護を両立させるために作られた強力な所得補償制度です。しかし、個々のライフステージやキャリアの選択によっては、制度の使い分けに慎重な判断が求められます。
【必ず制度を活用すべき人】
・産後も育児休業を取得して元の職場へ復帰する予定の正社員・契約社員・パート社員
・共働きを前提としており、産前産後の世帯収入低下を最小限に抑えたい家庭
・勤務先で社会保険に加入しており、勤続1年以上で出産直前の退職を予定している人
【働き方や手続きに慎重になるべき人】
・社会保険未加入(扶養内勤務)の短時間パート勤務者(出産手当金の権利がないため、無理に休業するより夫の扶養維持を優先した働き方の再設計が必要)
・出産直前の退職を検討しているが、社会保険の加入期間が11ヶ月など1年に満たない人(退職すると手当金が一切出なくなるため、退職日を数ヶ月先へずらす交渉が賢明)
・フリーランスや個人事業主への転身を予定している人(国保切り替え後の補償空白期に備えた私的保険や貯蓄の厚み付けが急務)
家族社会学の観点からも、産前産後の女性が経済的な依存状態へ過度に陥ることは、産後うつや夫婦間の心理的非対称性を生むリスク要因として指摘されています。公的給付を権利として正当に行使し、自らの手で一定の経済的自立を保つことは、健やかな親子関係・夫婦関係を維持する上での健全な境界線(心理的バウンダリー)の確立にも寄与します。
【出産手当金とは】に関するよくある質問(FAQ)
Q1:予定日より実際の出産が遅れた場合、出産手当金の総額はどうなりますか?
A1:手当金の支給額は増額されます。出産が予定日より遅れた場合、その遅れた期間(予定日の翌日から実出産日までの日数)は「産前期間」として全額支給対象に追加されます。例えば出産が5日遅れた場合、通常の98日分に5日分が加算され、合計103日分の手当金が支給されます。
Q2:夫の健康保険の扶養に入っている専業主婦でも、出産手当金はもらえますか?
A2:受給できません。出産手当金は「自身が健康保険の被保険者として働いており、休業によって給与が減った人」を補填する制度であるため、被扶養者(家族)は対象外です。ただし、出産にかかる実費補助である「出産育児一時金(原則50万円)」については、夫の健康保険から「家族出産育児一時金」として満額支給されます。
Q3:休業期間中に会社から一部給与が出た場合、手当金は全額打ち切られますか?
A3:全額打ち切りになるとは限りません。会社から支払われた1日あたりの給与額が、本来受け取れる出産手当金の日額(標準報酬日額の3分の2)よりも少なければ、その差額分が出産手当金として支給されます。給与の額が出産手当金の日額を超える場合は、その日の手当金の支給は停止されます。
まとめ:事前の準備と資金計画で産休期間を安心して迎えるために
出産手当金は、産前産後休業という母体保護のための重要な休業期間において、働く女性の尊厳と生活を支える不可欠な権利です。制度の適用要件や標準報酬日額の算出ルール、一時金・育休手当との違いを正しく理解していれば、経済的な不安を大幅に軽減できます。
一方で、実際の振込までに2〜4ヶ月を要する資金繰りのタイムラグや、退職時の厳格な要件など、事前知識がないと落とし穴にはまるリスクも潜んでいます。妊娠が判明したら早期に勤務先の労務担当窓口へ申請フローを確認し、入金までの生活予備費を手元に残しておくことが失敗を防ぐ最大の鍵です。利用できる公的セーフティネットをフルに活用し、安心して新しい命を迎える準備を整えてください。 (出典: 出産 手当 金 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。