自動車税廃止の噂は本当か?走行距離課税の罠と2026年税制改正の真相
「毎年5月に届く高額な自動車税の納税通知書が、ついに廃止されるのではないか」――SNSや動画プラットフォームを中心に、このような期待混じりの言説が定期的に拡散されています。日々の燃料代や物価高騰に直面する全国のドライバーにとって、世界でも類を見ない日本の複雑かつ重い車体課税は、家計を圧迫し続ける長年の構造的課題です。
しかし、永田町や霞が関で進行している政策議論の実態を精査すると、「単純な減税・廃止」というバラ色のシナリオとはまったく異なる構図が浮き彫りになります。本稿では、日本自動車工業会(自工会)の執念の要望、自民党税制調査会が直面する財源問題、そしてEVシフトに伴う新たな課税の影まで、2026年現在の取材データに基づきその真相を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「自動車税の単純廃止(完全無税化)」は極めて非現実的であり、実態は保有・利用段階の税目を整理する「車体課税の一本化・再編」議論である。
- 要点2:EV普及によるガソリン税収の激減を補うため、政府・財務省は「走行距離課税」など新たな徴税スキームの導入を虎視眈々と狙っている。
- 要点3:2026年税制改正大綱に向けた抜本見直しの主戦場は、当分の間税率(旧暫定税率)の撤廃と地方格差を生まない公平な負担割合の設計にある。
【真相究明】自動車税廃止の噂は本当か?議論が過熱する決定的な理由と背景
ネット上で「自動車税廃止」というフレーズが一人歩きする背景には、長年にわたり自動車ユーザーが強いられてきた理不尽な税負担構造があります。自動車取得時、保有時、そして走行(給油)時に幾重にも課税される自動車関係諸税の見直しは、ユーザーのみならず基幹産業を担う自動車業界全体の悲願となってきました。
とりわけ批判の槍玉に挙げられるのが、ガソリン税の当分の間税率(旧暫定税率)と二重課税問題です。1970年代の道路整備財源不足を名目に「一時的」として上乗せされた特例税率は、半世紀近く経過した現在も名を変えて存続しています。さらに、税金に対して消費税が上乗せされる「タックス・オン・タックス(二重課税)」の構造は、法理的にも国民感情的にも納得感を得られていません。
こうした不満がマグマのように溜まる中、脱炭素化に伴うEV(電気自動車)の普及が税制の歪みを決定的なものにしました。ガソリン税を払わないEVが道路を走行する一方で、ガソリン車ユーザーだけが道路インフラの維持費を過大に負担するというEV課税の不公平感が噴出し、抜本的な制度改革を求める世論に火をつけたのです。
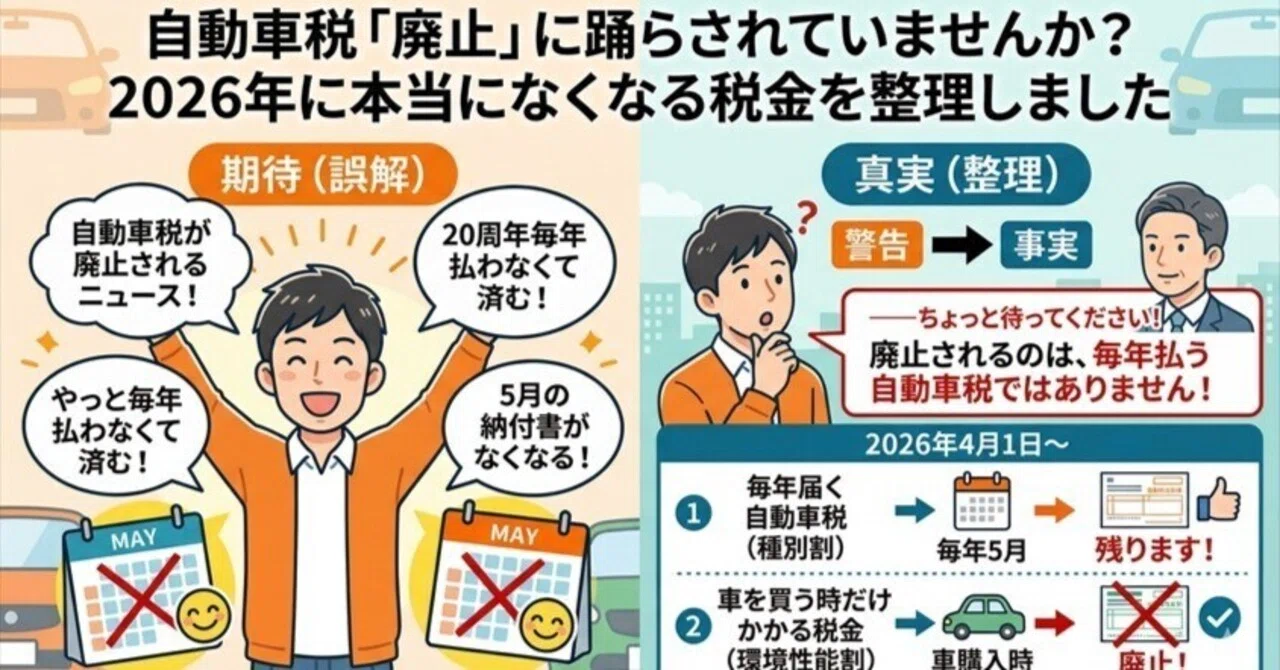
自工会が求める「車体課税の一本化」と国際比較データ|日本の二重課税の実態
日本自動車工業会(自工会)は、毎年の日本自動車工業会 税制改正要望において、国際水準から大きくかけ離れた日本の車体課税の簡素化・負担軽減を強く訴え続けています。自工会の試算によると、日本の自動車取得・保有にかかる税負担はアメリカの約30倍、イギリスの約2.4倍、ドイツの約2.8倍に達しており、国内市場の縮小を招く大きな要因と指摘されています。
現在、自動車ユーザーに課されている主要な税目と、自工会が主張する改革案、そして編集部による現実的な到達点予測を比較整理しました。
| 課税区分・税目 | 現行の負担実態と課題 | 自工会・ユーザー側の要望 | 編集部の見解・実現性評価 |
|---|---|---|---|
| 自動車税・軽自動車税(種別割) | 排気量や用途に応じ毎年課税。普通車は最低でも年2.5万円〜11万円超の負担。 | 保有税の大幅引き下げ、環境性能割の完全廃止と車体課税の一本化。 | 地方自治体の基幹財源(年間約2兆円規模)であるため、完全廃止は不可能。税額簡素化にとどまる見込み。 |
| 自動車重量税 | 車検ごとに車両重量に応じて課税。一般財源化された後も高止まり。 | 自動車重量税の廃止、または本来の道路財源目的への限定と本則税率への引き下げ。 | 一般財源化により国・地方の歳入に組み込まれており、代替財源なしの全廃は極めて難航。 |
| ガソリン税(揮発油税等) | 本則28.7円に加え25.1円の当分の間税率が上乗せ。さらに消費税10%が課税。 | 当分の間税率の即時撤廃、Tax on Tax(二重課税)の解消。 | 物価高対策の補助金から税制改革への移行議論が本格化。段階的見直しの可能性あり。 |
| 環境性能割(旧自動車取得税) | 購入時に燃費基準達成度に応じて0〜3%課税。事実上の取得税の看板掛け替え。 | 購入時課税の完全撤廃(消費税との二重取り解消)。 | エコカー減税の縮小再編とともに、他税目への吸収統合が検討される公算が高い。 |
経済界が自動車税の減税を求める自動車税 減税 理由の核心は、モビリティ産業の国際競争力維持と国内消費の刺激にあります。車を「持つだけで罰金を払わされる」ような現行制度は、若者の車離れを加速させ、内需を構造的に冷え込ませている元凶と言わざるを得ません。
「自動車税廃止」いつから見直される?2026年税制改正大綱と自民党税制調査会の動向
多くのドライバーが最も注視している「自動車税廃止 いつから見直されるのか」という時期について、政策決定のタイムラインを整理します。
税制改革の主導権を握る自民党税制調査会 自動車税部会における議論は、2026年を大きな転換点と位置付けています。政府はカーボンニュートラル目標と連動した「中長期的な車体課税のあり方」のロードマップ策定を進めており、2026年 税制改正大綱およびそれ以降の年次改正において、税制の枠組みが段階的に刷新される見通しです。
ただし、ここで警戒しなければならないのは、財務当局が掲げる「税収中立」という原則です。自動車関連税収(年間約8兆円)に穴を開けることは許されないという大前提があるため、仮に保有税の一部が減税されたとしても、別の名目で徴税される「看板の掛け替え」が行われる危険性が極めて高いのが実情です。
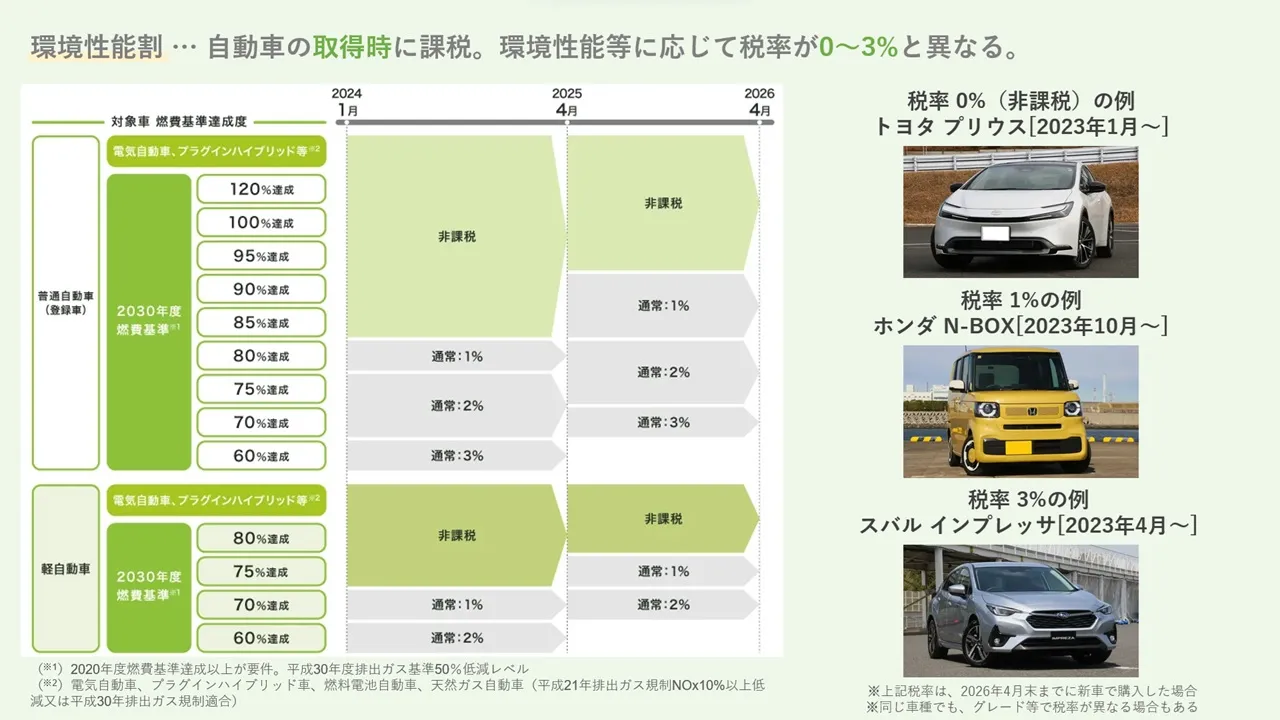
潜むリスク「走行距離課税」のデメリット|地方格差とEV課税の落とし穴
自動車税の減税や廃止議論と引き換えに、政府・有識者会議で浮上している最大の対抗策が「走行距離課税(走行連動課税)」の導入です。これは、車の排気量や重量ではなく「実際に道路を走った距離」に応じて税金を徴収する仕組みですが、そこには深刻なデメリットが存在します。
走行距離課税の主なデメリットと懸念点:
- 地方在住者への壊滅的な負担増:公共交通機関が乏しく、通勤・通院・買い物で日常的に長距離を走らざるを得ない地方住民ほど納税額が跳ね上がる「地方狙い撃ち」の格差増税になる。
- 物流コストの高騰と物価への転嫁:トラック輸送に依存する日本のサプライチェーン全体に大打撃を与え、最終的に生活必需品の価格上昇として全消費者に跳ね返る。
- プライバシー侵害と機器導入コスト:走行距離を正確に捕捉するためには全車両へのGPS搭載や車載通信機(OBU)の義務化が必要となり、個人の移動履歴管理という人権上の懸念や巨額の機器導入負担が発生する。
さらに、地方の重要な移動手段である軽自動車への影響も深刻です。現在でも軽自動車税の増税 影響を懸念する地方自治体や福祉・農業関係者からは、「軽自動車は贅沢品ではなく生活必需品であり、これ以上の負担増は死活問題」という強い反発の声が上がっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
編集部が全国のドライバーや地方自治体関係者、運送事業者へ取材を行ったところ、永田町で議論される机上の空論に対する強い憤りの声が数多く寄せられました。
地方都市(群馬県前橋市在住・40代自営業男性)のリアルな証言:
「夫婦でそれぞれ通勤用と送迎用に2台保有しています。毎年5月だけで自動車税と軽自動車税合わせて約6万円、さらに車検時には重量税、毎日の給油では二重課税されたガソリン代を払っています。『車税廃止』という見出しを見て期待しましたが、代わりに走行距離課税が来たら我が家の年間走行距離(2台で約3万キロ)では今以上の大増税になる。これでは地方に住むなと言われているようなものです」
SNSやネット掲示板上でも、「税金を取るための理屈を次から次へと考える官僚の姿勢にうんざりする」「環境に良いと言ってEVを優遇しておきながら、普及したら走行距離課税で全員から巻き上げるのは後出しジャンケンではないか」といった冷ややかな意見が圧倒的多数を占めています。
【プロの結論】愛車維持費の激変に備える防衛策と今後の判断基準
構造的な税制改革の過渡期において、一般ドライバーはどのような判断基準を持ってカーライフを設計すべきでしょうか。以下の基準を参考に、自身のライフスタイルに合わせた冷静な選択が求められます。
▼ 早期の買い替えや車両見直しが向いている人:
- 年間走行距離が少なく(5,000km未満)都市部に居住している層:保有税の比率が高いため、カーシェアやサブスクリプションへの移行、あるいは排気量の小さいコンパクトハイブリッド車へのダウンサイジングで固定費を最小化できる。
- 初度登録から13年超のガソリン車を保有している人:重課措置(自動車税約15%増、重量税約39〜53%増)のペナルティが大きいため、燃費効率の高い次世代車への乗り換えメリットが大きい。
▼ 現状維持・慎重な見極めが必要な人:
- 地方在住で日常的に長距離(年1.5万km以上)を走行する世帯:将来的な走行距離課税や燃料税の改定動向が固まるまで、高額な新規投資(EV等)を焦らず、燃費性能に優れた高年式中古ハイブリッド車や軽自動車を活用して手元資金を守るべき。
- EVへの全面移行を検討中の人:充電インフラの電気代高騰に加え、将来的なEV向け独自課税(重量税の特例縮小や別枠課税)のリスクを織り込んだトータルコスト比較が不可欠。
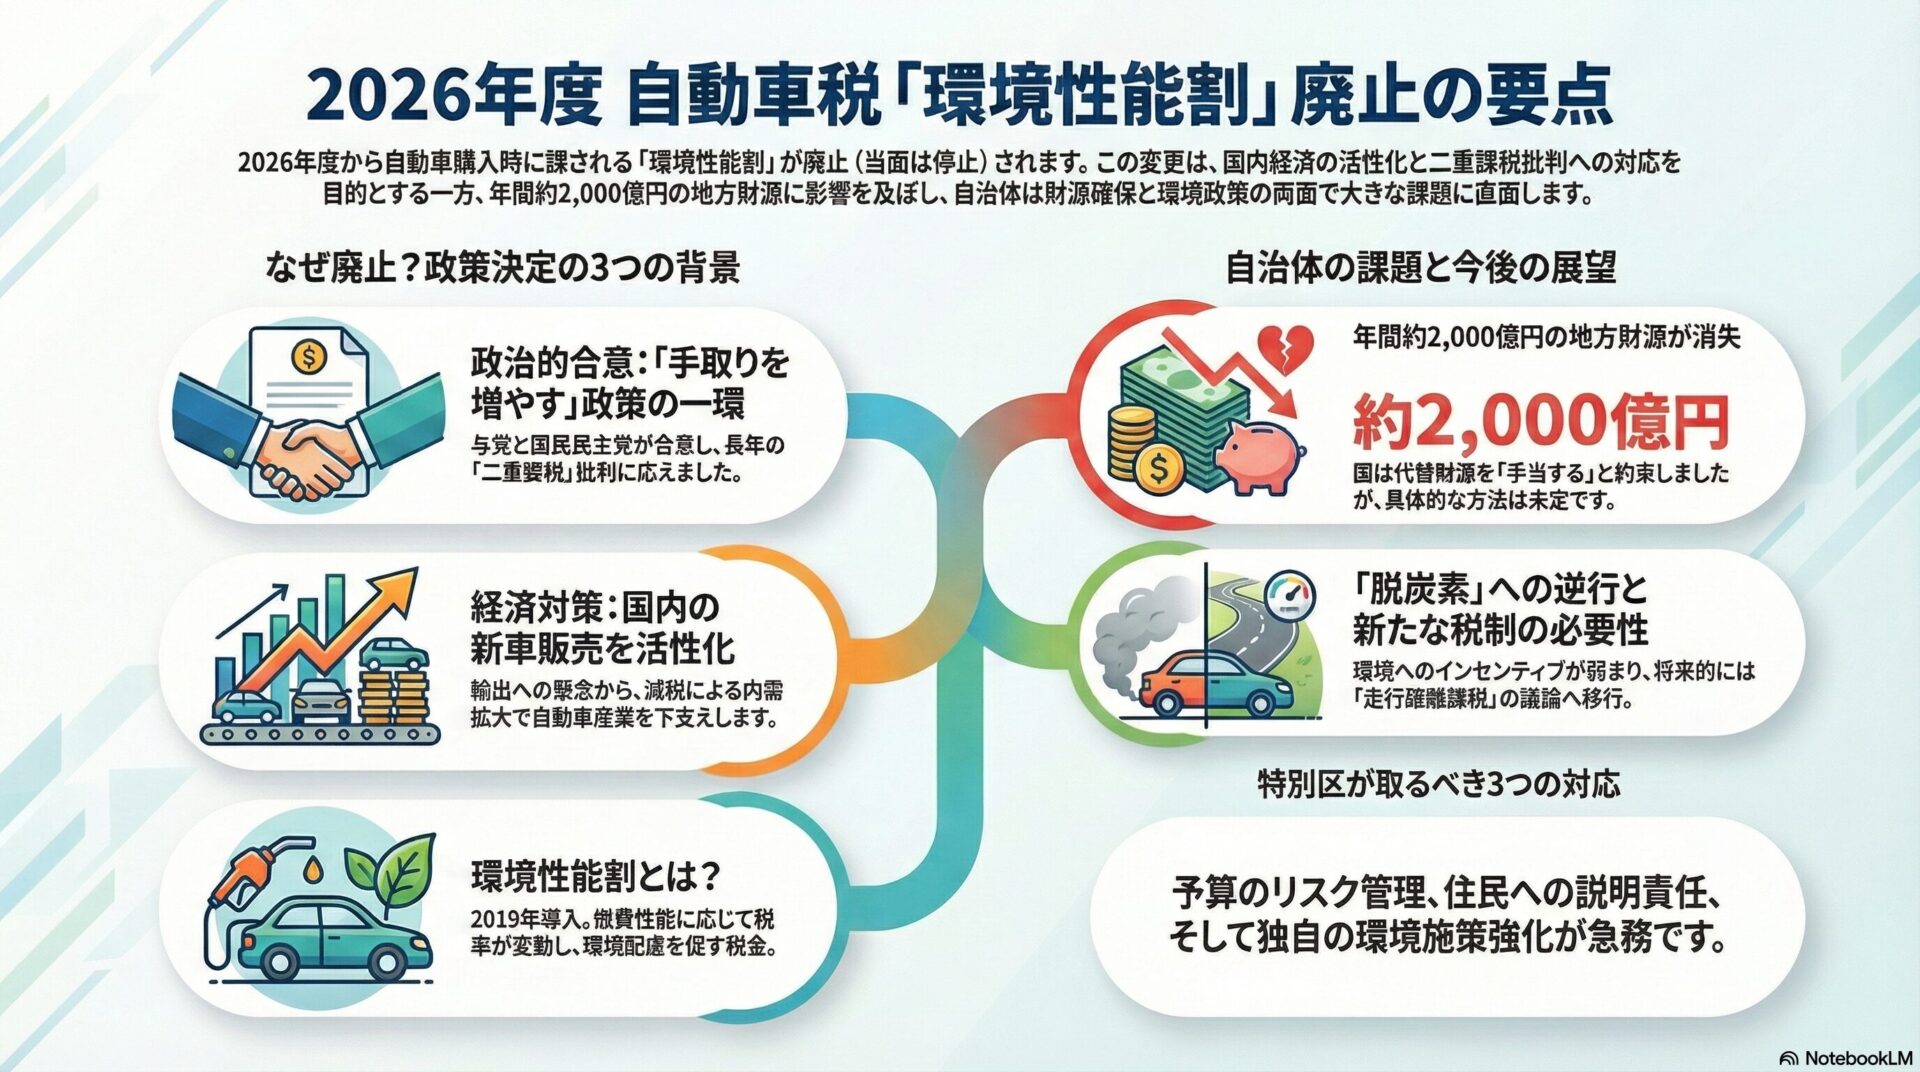
【自動車 税 廃止】に関するよくある質問(FAQ)
Q1:自動車税が完全にゼロ(無税)になる可能性はありますか?
A1:現実的にはゼロになる可能性は極めて低いです。自動車税は地方自治体の年間約2兆円にのぼる基幹財源であり、道路や公共インフラの維持管理費用として不可欠とされています。議論の本質は「無税化」ではなく、「多すぎる税目の整理・一本化」と「適正水準への負担軽減」です。
Q2:走行距離課税は本当に導入されてしまうのでしょうか?
A2:政府税制調査会等で度々俎上に載せられているものの、国民の反発が極めて強く、自民党内でも地方選出議員を中心に慎重論が根強く存在します。機器導入の技術的・コスト的ハードルも高いため、短期間での全国一斉導入は困難であり、段階的な実証実験や別形態の課税案が模索されています。
Q3:ガソリン税の二重課税はなぜ解消されないのですか?
A3:財務省側の見解として「ガソリン税は石油元売会社に課される個別間接税であり、製造原価の一部を構成しているため、その販売価格全体に消費税が課されるのは二重課税にあたらない」という法解釈を頑なに維持しているためです。しかし、実質的な二重取りであることに対する批判は強く、抜本改革の最優先課題の一つとされています。
まとめ:抜本改革の行方と賢いドライバーが今取るべき選択
「自動車税廃止」という刺激的なキーワードの裏側にあるのは、時代遅れとなった重税構造の限界と、財源維持に固執する行政側のせめぎ合いです。2026年以降の税制改正プロセスにおいては、単に「どの税金が下がるか」だけでなく、「別の形でどこから徴収されるか」という全体像を冷静に見極める視点が欠かせません。
情報に惑わされず、自身の年間走行距離や車両の保有コストを正確に把握し、制度変更の波に柔軟に対応できる賢明なカーライフ防衛策を講じていきましょう。 (出典: 自動車 税 廃止(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。