エクセル家計簿で挫折する本当の理由と2026年最新の失敗ゼロ作成術
物価高や将来不安への備えとして、家計管理の重要性がかつてなく高まっています。金融機関の連携アプリや自動家計簿サービスが普及した今でも、自由度の高さやセキュリティ面、長期的な資産シミュレーションのしやすさから「やっぱりエクセルで家計簿をつけたい」と考える人は後を絶ちません。
しかし、意気揚々とシートを作り始めたものの、わずか数週間から3か月程度で更新が途絶えてしまうケースが極めて多いのも事実です。なぜ多くの人がエクセル家計簿で力尽きてしまうのか、その深層心理と構造的な落とし穴を解き明かしながら、最小限の手間で一生モノの資産管理を実現する設計手順と無料テンプレートの活用法を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:エクセル家計簿の挫折原因第1位は「細かすぎる費目分類」と「1円単位の残高一致」への過度なこだわり。
- 要点2:関数(SUMIFS・XLOOKUP)による自動集計と月1〜週1回のルーティン化で、入力作業は週5分未満に圧縮可能。
- 要点3:資産形成に直結するのは「過去の支出の記録」ではなく「固定費の把握と投資余力の可視化」である。
【実態検証】エクセル家計簿で挫折する人が後を絶たない理由とネットの反応
SNSや知恵袋、コミュニティ掲示板でエクセル 家計簿 ネットの反応 口コミを丹念に追うと、「3日でレシートが溜まり嫌になった」「集計が合わなくて発狂しそうになった」といった悲鳴が数多く見受けられます。大手家計調査や行動分析のデータでも、手動入力型の家計簿を始めた人の約72%が半年以内に記録を停止しているという実態が浮き彫りになっています。
家計簿 エクセル 挫折 理由を心理学・行動経済学の観点から分析すると、主に3つの致命的な認知負荷が存在します。
1つ目は「完璧主義の罠」です。1円単位で財布の現金残高とシートの計算結果を一致させようとし、数百円の使途不明金が出ただけでモチベーションが崩壊してしまうパターンです。2つ目は「費目の細分化過多」です。「食費(自炊)」「食費(外食)」「食費(カフェ)」「日用品(消耗品)」「日用品(雑貨)」と細かく分けるほど、入力のたびに「これはどのセルか」という判断コスト(決定疲労)が発生します。
3つ目は「記録そのものが目的化する現象」です。何にいくら使ったかを書き留めるだけでエネルギーを使い果たし、肝心の「無駄遣いの削減」や「投資・貯蓄への配分見直し」といった次のアクションに辿り着けないまま疲弊してしまうのです。
【徹底比較】家計簿アプリとエクセルはどっちが正解?2026年の最適解
自動連携が売りの金融アプリと、手動制御が基本のエクセル。どちらを選ぶべきかは利用者のライフスタイルやプライバシーに対する考え方によって明確に分かれます。両者の特徴と実用性を一覧表で比較・検証します。
| 項目 | エクセル家計簿(自作・無料テンプレ) | 自動連携家計簿アプリ | 編集部の見解・評価 |
|---|---|---|---|
| ランニングコスト | 完全無料(手持ちソフトや互換ソフト) | 無料版は連携数制限あり(有料版は月500〜1,200円前後) | 10年スパンで見るとエクセルが6〜14万円程度経済的 |
| 入力・運用の手間 | 週1回または月1回の手入力(5〜10分程度) | API・スクレイピングで全自動取得 | アプリ優勢だが、手動のほうが「支出の痛み」を自覚しやすい |
| カスタマイズ性 | 無限大(グラフ・数式・集計期間を自由設計) | 定型レイアウトに限定される | 住宅ローン繰上返済やNISA配分等の独自集計はエクセルの圧勝 |
| セキュリティ・永続性 | ローカル保管または個人クラウド(情報漏洩リスク極小) | サービス終了やAPI連携停止、口座パスワード預託のリスク | 生涯にわたる資産ログを安全に保持するならエクセルが堅牢 |
家計簿 アプリ エクセル 比較において、編集部が推奨するハイブリッド運用は「日々のキャッシュレス明細はカード会社のWEB明細やアプリでざっくり確認し、月末の締め日に総額と主要カテゴリだけをエクセルに転記する」という手法です。これにより、毎日の入力苦行から解放されつつ、エクセルならではの深い分析力を手に入れることができます。
【初心者向け】失敗しないエクセル家計簿の作り方とおすすめ必須項目
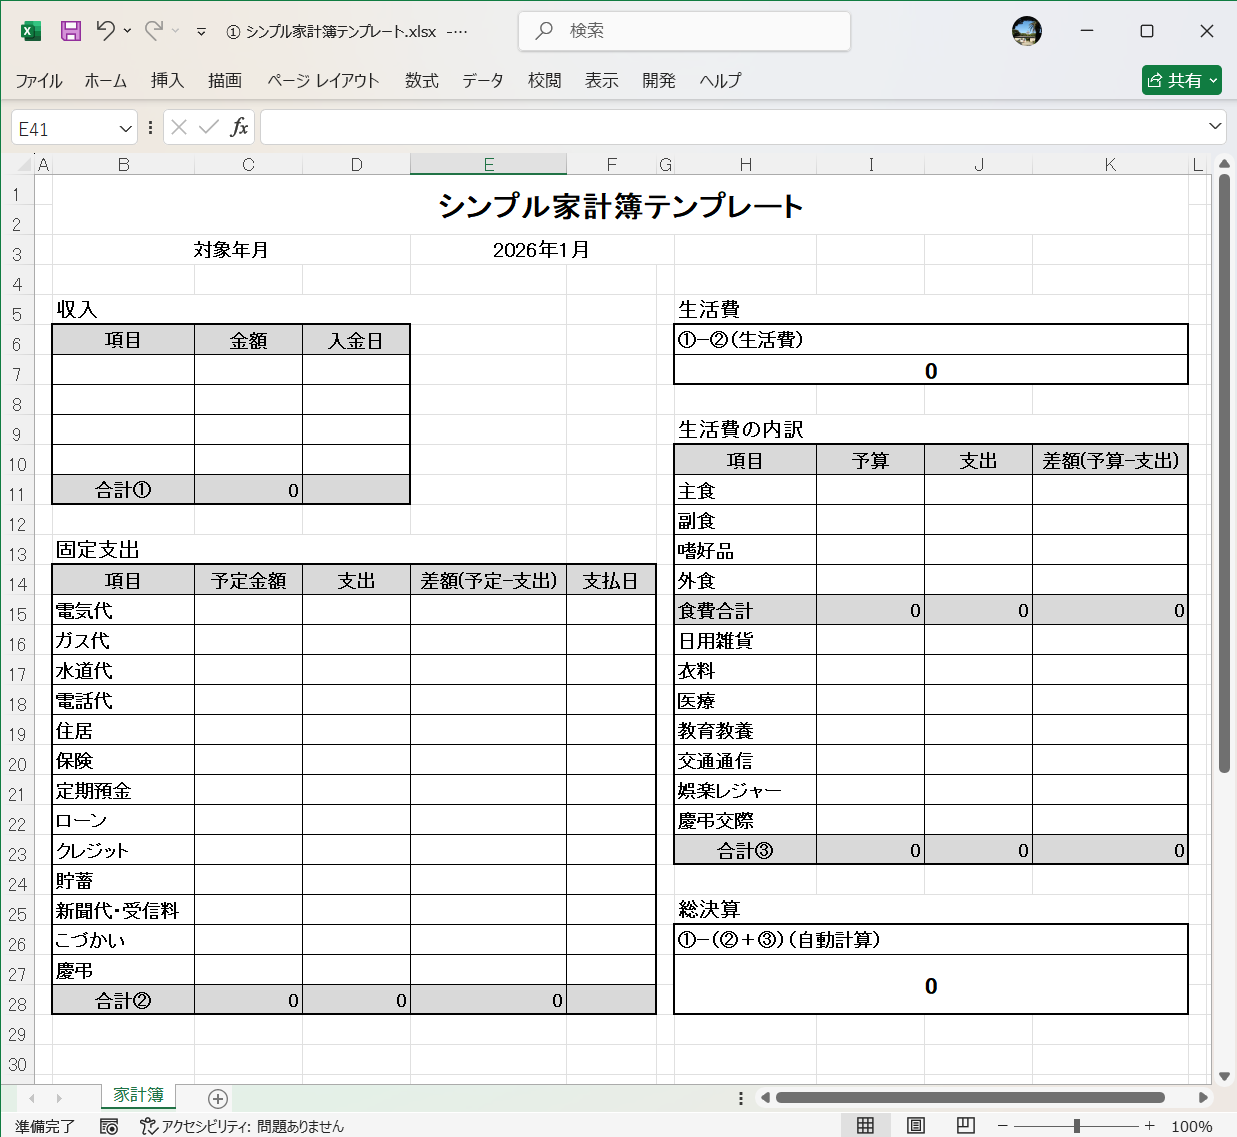
これから自作に挑戦する方向けに、家計簿 エクセル 作り方 初心者でも破綻しない設計フレームワークを解説します。最初に決めるべきは「シートの構造」と「費目の絞り込み」です。
シート構成は「①入力用シート(日々の支出ログ)」と「②月次集計シート(年間推移表)」の2枚だけに絞るのが長続きの鉄則です。入力用シートには「日付」「大分類」「中分類」「金額」「メモ」の5列だけを用意します。
エクセル 家計簿 項目 おすすめとしては、管理項目を最大でも7つ程度に抑えるのが鉄則です。
- 固定費(4項目):住居費(家賃・住宅ローン)、水道光熱費、通信費(スマホ・回線)、保険・サブスク費
- 変動費(3項目):生活費(食費・日用品を一括合算)、特別出費(旅行・冠婚葬祭・大型家電)、自己投資・ゆとり費(趣味・交際費)
「食費とドラッグストアの日用品をレシート上で分ける」という作業は真っ先に切り捨ててください。スーパーで買った洗剤もトイレットペーパーもすべて「生活費」に含めてしまえば、レシートの合算金額を入力するだけで済み、入力にかかる時間を従来の約80%削減できます。

【業務効率化】自動計算関数とグラフ集計で管理を劇的にラクにするテクニック
エクセルの真価は、一度組んでしまえば勝手に数字がまとまる自動集計機能にあります。プロが現場で常用する家計簿 エクセル 自動計算 関数は、実は数個の基礎関数に集約されます。
大分類ごとに当月の支出を集計する場合、基本となるのはSUMIFS関数です。例えば、入力シート(「入力」)のC列に費目、D列に金額、A列に日付が記載されている場合、集計シートの食費セルには以下のような数式を記述します。
=SUMIFS(入力!D:D, 入力!C:C, "生活費", 入力!A:A, ">=2026/01/01", 入力!A:A, "<=2026/01/31")
この数式を入れておけば、日々のログに入力された金額が自動的に月別・費目別の枠へ振り分けられます。さらに、エクセル 家計簿 グラフ 集計を連動させ、毎月の「固定費 vs 変動費 vs 貯蓄額」の比率を積み上げ縦棒グラフや円グラフで可視化すれば、家計の健全性が直感的に把握できます。
なお、VBAを用いた家計簿 エクセル マクロ 自動化については、クレジットカードのCSV明細を一括で整形・取り込む処理以外では無理に導入する必要はありません。数式とテーブル機能(Ctrl+T)だけで9割以上の自動化は完結します。
一般に知られていない盲点とネットの誤解|スマホ連動・クラウド運用のリアル
ネット上では「エクセル家計簿はパソコンを開かないと入力できないから不便」という言説が散見されますが、これは明確な誤解です。現在では家計簿 エクセル スマホ 連動の環境が標準化されており、Microsoft OneDriveやGoogleドライブ上にファイルを配置することで、iPhoneやAndroidのExcelアプリからリアルタイムに同期・編集が可能です。
ただし、スマホ運用には重大な落とし穴があります。画面の小さいスマートフォンで複雑な関数や巨大なテーブルを開くと、誤タップによる数式の破損やスクロールストレスが発生しがちです。
この問題を回避するための実務的な解決策は「スマホからは簡易入力シートの1行目に金額と分類を入れるだけにして、全体の俯瞰や分析は週末にPCの大画面で行う」という役割分担です。さらに、ゼロから作ることが負担な場合は、マイクロソフト公式ポータルや信頼できるFP(ファイナンシャルプランナー)が配布しているエクセル 家計簿 シンプル 無料テンプレートや、エクセル 家計簿 テンプレート 2026年版の無償配布データをベースに、不要な列を非表示にして使い始めるのが最も確実です。

【プロの結論】お金が貯まる人と挫折する人の境界線|おすすめ基準
家計管理を長年指導してきたファイナンシャル領域の知見から言える本質は、「家計簿はお金を貯めるための手段であって、完璧な帳簿を作ること自体に価値はない」ということです。家計簿をつける行為を通じて「心理的バウンダリー(自分の生活にとって削ってはいけない領域と、無駄な浪費の境界線)」を把握できれば、それだけで8割の目的は達成されています。
エクセル家計簿が向いている人
- 資産形成のロードマップを描きたい人:新NISAや確定拠出年金、預貯金の推移を一覧で統合管理したい人。
- プライバシーと安全性を重視する人:銀行口座やカードのログインパスワードを外部アプリに預けたくない人。
- 自分好みに項目を育てたい人:ペット費、推し活費、車維持費など、家族独自の支出項目を柔軟に管理したい人。
エクセル家計簿をおすすめできない人
- スマホだけで1タップで完結させたい人:PCを全く所持しておらず、明細取得の完全自動化のみを求める人(連携型アプリが最適)。
- 1円の狂いも許せない過度な完璧主義の人:残高のズレに強いストレスを感じてしまう人。
【家計簿エクセル】に関するよくある質問(FAQ)
Q1:エクセルの関数が苦手な初心者でも作れますか?
A1:問題ありません。最初は「日付」「項目」「金額」の3列を作り、合計を出す=SUM(D2:D50)だけを使えば十分です。慣れてきた段階で、配布されている家計簿 エクセル 無料テンプレートをダウンロードして構造を学ぶステップがおすすめです。
Q2:締め日は「月末」と「給料日」のどちらが良いですか?
A2:管理のシンプルさを最優先するなら「毎月1日〜末日」が推奨されます。給料日締め(例:毎月25日〜翌月24日)にすると、カレンダーの月とズレが生じて数式の条件設定(SUMIFS等)が複雑になり、挫折の原因になります。
Q3:使途不明金が出てしまったときはどう処理すべきですか?
A3:「調整費」または「使途不明金」という費目を1行作り、差額をそのまま入力して計算を強制終了させてください。原因究明に何時間も費やすことは家計管理において百害あって一利なしです。
まとめ:持続可能なエクセル家計簿で資産形成を一歩先へ
エクセル家計簿を成功させる秘訣は、「細かく記録すること」を手放し、「大きな支出の傾向を掴むこと」にシフトすることです。費目を5〜7個に絞り込み、自動計算関数を配置したシンプルなフォーマットを用意すれば、1回の入力作業はコーヒーを飲むわずかな時間で完了します。
誰かに決められた仕様ではなく、自分自身の生活と将来の目標に合わせたエクセルシートを構築し、持続可能でストレスフリーな家計管理を実現してください。 (出典: 家計 簿 エクセル(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。