社会保険と国民健康保険の違いとは?保険料格差と2026年最新の損得基準
毎月の給与明細や自治体からの納付書を見て、「なぜこれほど保険料が引かれているのか」「国民健康保険と社会保険は何が違うのか」と疑問を抱く人は少なくありません。会社員が加入する健康保険(狭義の社会保険)と、自営業者や退職者が加入する国民健康保険(国保)は、一見どちらも「病院で3割負担になる公的医療保険」として同じ機能に見えます。しかし、その内部構造や保険料の算出基準、保障内容には決定的な隔たりが存在します。
2026年を迎え、短時間労働者に対する社会保険適用拡大がさらに進むなか、「どちらに加入すべきか」「退職時にどちらを選べば損をしないか」という選択は、家計の可処分所得を年間数十万円単位で左右する重大な分岐点となっています。制度の構造的相違からリアルな損得ラインまで、客観的データとともに深掘りしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は「標準報酬月額ベース+会社が半分負担(労使折半)」だが、国保は「前年所得ベース+全額自己負担」で計算される。
- 要点2:社会保険は扶養家族が増えても保険料が変わらない一方、国保には扶養の概念がなく「加入人数(均等割)」ごとに保険料が加算される。
- 要点3:休職時の「傷病手当金」や「出産手当金」は原則として社会保険のみの給付であり、万一のセーフティネットの厚さに圧倒的な格差がある。
【構造的相違】保険料の計算方法と「労使折半」のカラクリを解剖
社会保険(健康保険)と国民健康保険における最大の相違点は、「保険料の算出基準」と「負担主体の構造」にあります。多くの人が見落としがちなのが、会社員が給料から天引きされている社会保険料は、実質的な総額の半分に過ぎないという事実です。
健康保険法に基づき、社会保険料は会社と従業員が半分ずつ支払う「労使折半」が義務付けられています。毎月の基本給や各種手当を区分した「標準報酬月額」に保険料率(協会けんぽ東京支部の場合、2026年度で約9.98%前後+介護保険料)を掛け合わせ、算出された金額の50%のみを本人が負担します。これに対し、国民健康保険には会社負担が存在しないため、算定された保険料の「全額(10割)」を自己負担しなければなりません。
さらに、保険料の計算ロジック自体も根本から異なります。社会保険が「現在の月々の給与水準」をリアルタイムで反映するのに対し、国民健康保険料は「前年1月〜12月の確定申告・住民税課税所得」をベースに自治体ごとの料率(所得割+均等割+平等割など)で計算されます。このため、前年に高い収入を得ていた人が独立・退職して国保へ移行すると、翌年に収入が激減していても高額な保険料が容赦なく請求されるという構造的トラップが生じるのです。

【徹底比較】社会保険と国民健康保険の違いが一目でわかるデータ対照表
両制度の具体的な保障内容、保険料体系、付帯する年金制度の違いを網羅的に整理した比較データは以下の通りです。
| 項目 | 社会保険(健康保険・厚生年金) | 国民健康保険(国保・国民年金) | 編集部の見解・評価 |
|---|---|---|---|
| 主な対象者 | 会社員、公務員、一定基準以上のパート | 自営業者、フリーランス、退職者、無職 | 働き方の形態によって自動的に分流される |
| 保険料の負担割合 | 労使折半(自己負担50%) | 全額自己負担(100%) | 会社負担の恩恵がある社会保険が圧倒的有利 |
| 扶養家族の追加 | 追加保険料ゼロ(無料) | 扶養制度なし(人数分加算) | 扶養家族が多い世帯ほど社会保険のメリット大 |
| 傷病・出産手当金 | あり(給与の約2/3を最長1年6ヶ月等) | 原則なし(支給対象外) | 病気・出産による無収入リスクの耐性に大差 |
| セットとなる年金 | 厚生年金(国民年金含む2階建て) | 国民年金(1階部分のみ) | 将来受け取る老齢年金・障害年金の給付額に直結 |
【扶養の罠】なぜ国保には扶養がないのか?家族構成で広がる決定的な支払い格差
「社会保険と国民健康保険、結局どっちが得なのか?」という問いに対して、決定打となるファクターが「扶養家族の有無」です。
社会保険における被扶養者制度は、専業主婦(夫)や子どもなど、年間収入130万円未満(60歳以上や障害者は180万円未満)の家族を何人追加しても、被保険者本人の保険料は1円も増額されません。3人家族でも5人家族でも、本人の標準報酬月額に応じた一定額のみを支払えば全員が健康保険証を所持できます。
一方、国民健康保険には「被扶養者」という概念そのものが存在しません。国保は世帯単位で課税されますが、その計算式には1人あたり定額で課される「均等割」が組み込まれています。例えば自治体の均等割額が年5万円の場合、生まれたばかりの乳幼児であっても1人につき年間約5万円(未就学児の半額軽減措置適用後でも約2.5万円)の保険料が世帯の請求額に上乗せされます。
厚生労働省の統計モデルを基に試算すると、妻と子ども2人を抱える4人世帯(給与年収500万円相当)の場合、社会保険であれば年間の健康保険料負担は約25万円(自己負担分)にとどまります。ところが、同等の所得水準で国民健康保険に加入した場合、均等割の加算と全額自己負担が重なり、年間保険料は50万円〜60万円規模に跳ね上がるケースが珍しくありません。この「扶養の壁」こそが、家計に決定的な差を生み出す背景です。

【実態検証】退職後の選択肢「任意継続」vs「国保」どっちが得?現場の生の声と切り替え手順
会社を退職した直後に必ず直面するのが、「社会保険の任意継続」か「国民健康保険への切り替え」かという選択です。インターネット上のQ&AサイトやSNS上では、この手続きの判断ミスによる後悔の声が後を絶ちません。
「退職時に手続きが面倒で言われるがまま国保に切り替えたら、翌月に前年年収ベースで計算された上限近い納付書が届き、血の気が引いた」(40代・元IT企業勤務男性の手記より)
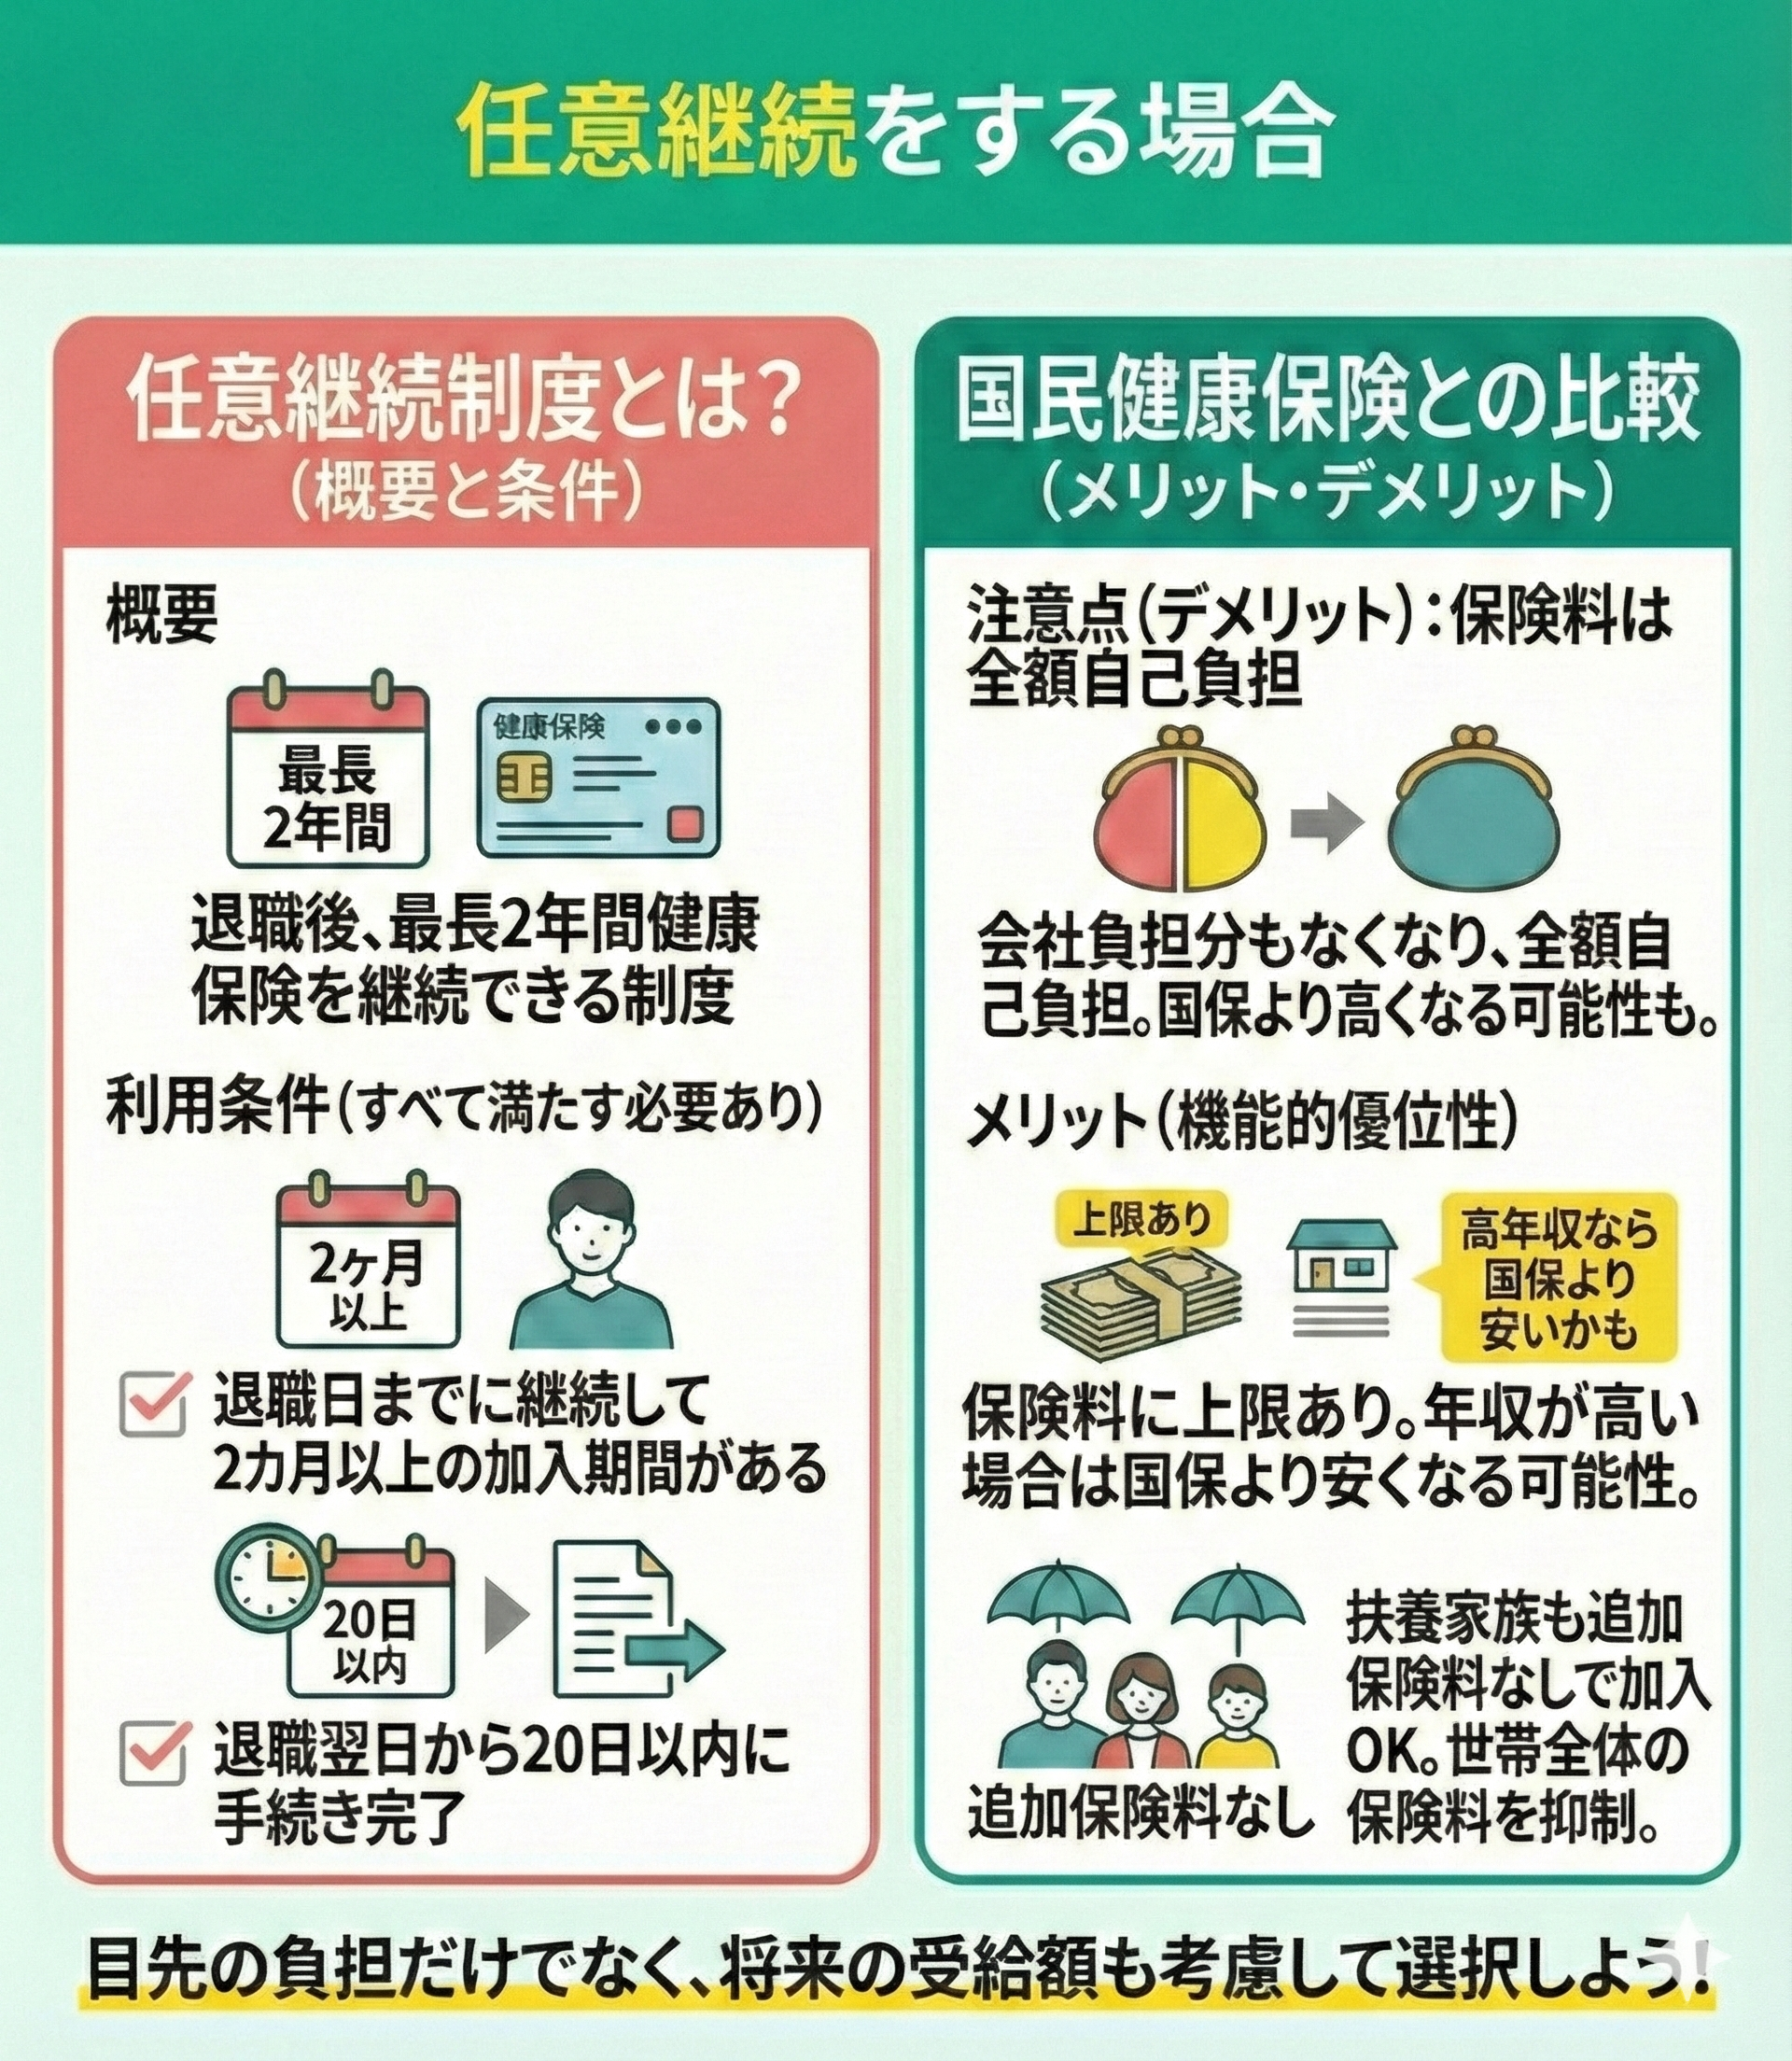
退職後2年間、会社の健康保険を個人で引き継げる「任意継続被保険者制度」は、会社負担がなくなるため保険料は従来の2倍になります。しかし、協会けんぽ等の規約により「標準報酬月額の上限(法定上限)」が設定されているため、現役時代の年収が高かった人ほど、上限なしで前年所得に比例する国保よりも任意継続のほうが保険料を劇的に抑えられる構造になっています。
ただし、手続きの期限には極めてシビアなルールが存在します。
- 任意継続の手続き:退職日の翌日から「20日以内」に健康保険組合・協会けんぽへ申請(1日でも遅れると受理不可)。
- 国保への切り替え手続き:退職日の翌日から「14日以内」にお住まいの市区町村役場の国保窓口へ「健康保険資格喪失証明書」を持参して届出。
退職前に必ず自治体窓口で「国保に切り替えた場合の試算額」を確認し、会社の任意継続保険料(給与明細の健保料×2倍、上限適用あり)と天秤にかけることが、数万〜数十万円の損失を防ぐ鉄則です。
【2026年最新トレンド】社会保険適用拡大と「年収の壁」見直しが家計に与える影響
2026年現在、パート・アルバイト従事者やフリーランスを取り巻く社会保険環境は歴史的な転換期を迎えています。段階的に進められてきた社会保険の適用拡大により、企業規模要件の撤廃や週所定労働時間の見直しが本格化し、かつての「106万円の壁」「130万円の壁」のあり方が根本から再定義されています。
配偶者の扶養から外れて自ら社会保険に加入することに対しては、「手取りが減る」という心理的抵抗が根強く存在しました。しかし、2026年の実務現場では、中長期的なメリットを評価する動きが強まっています。
社会保険に加入すると、月々の手取りは一時的に減少するものの、「厚生年金の受給権獲得による将来の年金増額」と「万一の休業を支える傷病手当金の受給権」が手に入ります。特に単身世帯や世帯主が自営業の場合、国保と国民年金の全額自己負担に耐えるよりも、パート先で週20時間以上勤務して社会保険の適用要件を満たしたほうが、企業折半の恩恵を受けてトータルの社会保険料支出が軽くなる逆転現象も多発しています。
一般に知られていない盲点と誤解|給付格差と「プロの判断基準」
制度比較において、月々の支払額以上に看過できないのが「休業・傷病時の所得補償格差」です。ネット上では「医療費の窓口負担が3割なのだから、どちらでも大差ない」という誤解が散見されますが、これは極めて危険な認識です。
社会保険(健康保険)には、病気やケガで連続して3日以上休職した場合に給与の約3分の2が支給される「傷病手当金」や、産前産後休業中の収入を支える「出産手当金」が法定給付として組み込まれています。これに対し、自治体が運営する国民健康保険では、これらの休業補償は原則として支給対象外です。フリーランスや自営業者が病気で倒れた場合、医療費は3割負担で済んでも、生活費の補填は公的保険から一切得られません。
【プロの結論】社会保険・国保どちらを選ぶべきかの判断基準
▼ 社会保険(加入・任意継続)を優先すべき人:
- 専業主婦(夫)や子どもなど、養うべき「扶養家族」が1人以上いる人
- 退職前の年収が500万円以上で、退職初年度の住民税・国保料の高騰を回避したい人
- 万一の病気・ケガによる長期休業時の収入ダウンを公的補償でヘッジしたい人
- 将来受け取る老齢年金の受給額を手厚く底上げしたい短時間労働者
▼ 国民健康保険への切り替え・維持が適している人:
- 扶養家族がおらず単身で、前年の課税所得が著しく低い(または赤字申告の)人
- 経費計上や青色申告特別控除をフル活用し、確定申告上の所得を大幅に圧縮できる個人事業主
- 退職理由が「会社都合(倒産・解雇・雇い止め等)」であり、自治体の国保料軽減措置(前年所得を30/100として算定)を受けられる特定受給資格者
【社会保険と国民健康保険の違い】に関するよくある質問(FAQ)
Q1:フリーランスや個人事業主でも、社会保険(健康保険・厚生年金)に入る方法はありますか?
A1:個人事業主のままでは原則として国保・国民年金への加入となりますが、自身で法人(マイクロ法人など)を設立して役員報酬を設定すれば、従業員1人でも社会保険への加入が法律上義務付けられ、社会保険の適用を受けることが可能です。また、業種によっては同業者で組織される「国民健康保険組合(文芸美術国保など)」に加入することで、所得にかかわらず定額の保険料に抑えられる場合があります。
Q2:退職後に国民健康保険へ切り替える際、保険料の減免制度はありますか?
A2:倒産、解雇、雇い止めなどの「非自発的失業者」に該当する場合、ハローワークで発行される雇用保険受給資格者証(離職理由コード等)を提示して役所に申請することで、前年の給与所得を100分の30に減額して国保料を算定する特例軽減措置が受けられます。自己都合退職の場合は原則適用外ですが、所得激減による自治体独自の減免基準が設けられている場合もあります。
Q3:パートで社会保険に入ると手取りが減ると聞きましたが、損ではないのですか?
A3:月収約8.8万円以上で社会保険に加入すると、月々約1.3万〜1.5万円程度が天引きされるため、短期的な手取り現金は減少します。しかし、会社が同額を負担して厚生年金と健康保険に加入させているため、将来受け取る年金受給権の強化、傷病手当金・出産手当金の保障確保という実質的なリターンを考慮すると、中長期的なトータル資産形成においては決して損とは言えません。
まとめ:制度の本質を理解しライフステージに合わせた最適解を
社会保険と国民健康保険の違いは、単なる窓口の管轄の違いではなく、「会社折半と扶養優遇を軸とした包括的なセーフティネット」か、「所得と世帯人数に応じた独立型の地域医療保険」かという設計思想の相違にあります。
特に転職・退職や働き方の見直しを行うタイミングでは、制度ごとの保険料試算や申請期限(任意継続の20日以内など)を正確に把握しておくことが、将来の家計防衛に直結します。目先の手取り額にとどまらず、家族構成や将来設計、万一のリスク保障までを総合的に勘案した上で、自身にとって最も有利な選択肢を見極めてください。 (出典: 社会 保険 国民 健康 保険 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。