車両保険とは?必要か不要かの判断基準と使わない方が得な真相を徹底解説
自動車保険の契約や更新の際、多くのドライバーが頭を抱えるのが「車両保険を付けるべきか否か」という選択です。車両保険を付帯すると保険料が一気に跳ね上がるため、「本当に保険料に見合う価値があるのか」「万が一のときに本当に役に立つのか」と疑問を抱くのは当然のことといえます。
自動車の電子制御化や安全運転支援システム(ADAS)の普及に伴い、バンパーやフロントガラスのわずかな破損でもエーミング(電子軸補正作業)を含めて修理費が20万円〜30万円を超えるケースが急増しています。さらに激甚化するゲリラ豪雨や台風による冠水リスクも無視できません。本記事では、車両保険の基礎知識から「一般型」と「エコノミー型」の決定的な違い、使わないほうが得になる逆転現象のカラクリ、そして保険料を劇的に抑える見直しテクニックまで、現場の取材データと専門家の分析を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険は「自分の車の修理・買い替え費用」を補償する任意保険であり、国内の加入率は約62.8%に達する。
- 要点2:「一般型」と「エコノミー型」の最大の違いは単独事故(自損事故)や当て逃げの補償可否で、エコノミー型を選ぶと保険料を約3〜5割圧縮できる。
- 要点3:少額の修理で保険を使うと「3等級ダウン+事故有係数」で翌年以降の保険料が跳ね上がり、自己負担より総支払額が高くなる「逆転損」が発生する。
【基礎知識】車両保険とはどんな補償?仕組みと加入率のリアル
車両保険とは、交通事故や自然災害、盗難、いたずらなどによって「自分自身の車」が損害を受けた際、その修理費用や買い替え費用を補償する保険です。対人賠償保険や対物賠償保険が「事故の相手方に対する損害賠償」をカバーするのに対し、車両保険はあくまで「自分の財産を守るための補償」という明確な違いがあります。
損害保険料率算出機構や大手損保の開示データによると、自家用乗用車における車両保険の加入率は約62.8%で推移しています。およそ3人に2人のドライバーが車両保険を付帯している計算になりますが、裏を返せば約37%のドライバーは「あえて車両保険を外している」のが実情です。
車両保険で補償される主なトラブルは以下の通りです。
- 他車との衝突・接触事故
- ガードレールや電柱への衝突、脱輪などの単独事故(自損事故)
- 台風・ゲリラ豪雨による浸水・水没や、雹(ひょう)・落石・飛来物によるガラス破損
- 火災・爆発・盗難・駐車場でのいたずらや落書き
補償の対象範囲は極めて広いものの、加入タイプによって「どこまでカバーされるか」が厳密に分かれています。

一般型とエコノミー型の決定的な違い|補償範囲と保険料の徹底比較
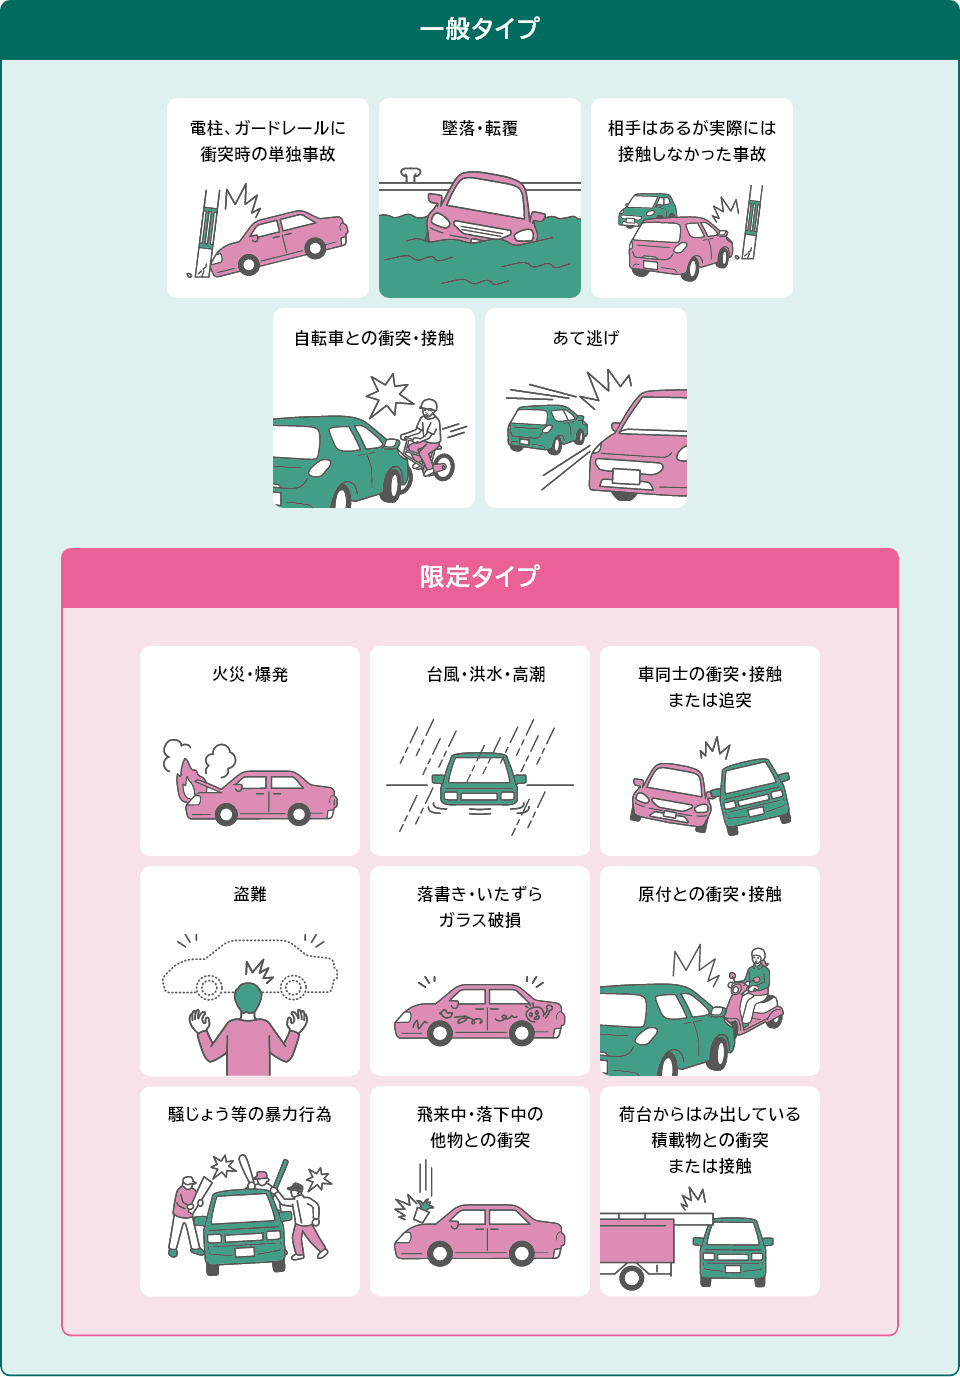
車両保険には大きく分けて「一般型(フルカバータイプ)」と「エコノミー型(限定補償タイプ/車対車+Aなど各社呼称)」の2種類が存在します。両者の最大の違いは、自損事故の補償範囲と当て逃げ被害への対応可否にあります。
一般型は自損事故や相手不明の当て逃げを含め、ほぼすべての偶然の事故をカバーします。一方のエコノミー型は、「相手の車が特定できる事故」や「台風・盗難・飛来物などの自然災害・不可抗力」に補償範囲を絞り込むことで、毎月の保険料を大幅に抑える仕組みです。
| 事故類型・損害事由 | 一般型(フルカバー) | エコノミー型(限定補償) | 編集部の見解・選択の目安 |
|---|---|---|---|
| 車同士の衝突(相手特定あり) | 補償される(〇) | 補償される(〇) | どちらのタイプでも手厚くカバー可能 |
| 自損事故(電柱・車庫入れ等) | 補償される(〇) | 補償対象外(×) | 運転初心者や新車購入直後は一般型が安心 |
| 当て逃げ(相手不明の事故) | 補償される(〇) | 補償対象外(×) | 商業施設利用が多い人は一般型が優位 |
| 台風・洪水・水没・飛来物 | 補償される(〇) | 補償される(〇) | エコノミー型でも水没や飛来石は全額対象 |
| 盗難・いたずら・落書き | 補償される(〇) | 補償される(〇) | 屋外駐車場保管でもエコノミー型で防衛可能 |
| 年間保険料の目安比率 | 基準額(100%) | 約50%〜70%に削減 | 年間3万〜6万円以上のコスト削減に直結 |
「自損事故は絶対に起こさない自信があるが、ゲリラ豪雨の水没やもらい事故、盗難だけは備えたい」という堅実派ドライバーにとって、エコノミー型は費用対効果に優れた選択肢となります。
【使わない方がいい理由】少額事故で保険を使うと大損するカラクリ
車両保険に加入していても、「修理代が出たから」と安易に保険を使うと、後から大きな金銭的痛手を負うケースが多発しています。その背景にあるのが等級ダウンと翌年保険料のペナルティ制度です。
自損事故や車同士の衝突事故で車両保険を使うと、原則として3等級ダウンとなり、さらに翌年から3年間「事故有係数」という割増率の高い保険料率が適用されます。飛び石や水没などの天災事故であっても「1等級ダウン(事故有係数1年)」となります。
保険金請求窓口の査定シミュレーションによると、以下のような逆転現象が日常的に発生しています。
- ケース例:壁に車を擦り、修理見積もりが12万円だった。
- 保険を使った場合:保険金12万円を受け取るが、翌年から3年間の保険料が合計で約16万5,000円値上がりする。
- 結果:差し引きで4万5,000円の赤字(損失)となる。
つまり、修理費用が10万〜15万円程度の小傷であれば、保険を使わずに自腹で修理代を払ったほうがトータルの家計支出を低く抑えられます。これが「車両保険を使わない方がいい理由」の真相です。
ただし、相手に100%の過失がある「もらい事故(追突など)」で自分の車を直す際、契約に無過失特約(車両無過失事故に関する特約)が付帯されていれば、自分の車両保険を使っても等級が下がりません。相手が無保険車だった場合の泣き寝入りを防ぐためにも、特約の付帯状況を必ず確認しておく必要があります。

【実態検証】利用者の生の声と現場目線で見えたリアル
インターネット上のコミュニティやSNS、損害保険相談カウンターには、車両保険を巡る喜びの声と後悔の叫びが日々寄せられています。
肯定派のリアルな声として目立つのは、「新車納車から2か月で台風の冠水被害に遭い、全損判定で350万円の保険金が支払われて本当に救われた」「追突されて相手が任意保険未加入だったが、無過失特約のおかげで自分の保険を使って即座に新車へ買い替えられた」という大規模損害の事例です。
一方で、強い後悔の声として散見されるのが低年式車のオーナーによる体験談です。「12年落ちのミニバンで毎年4万円の車両保険料を払っていたのに、事故に遭ったら時価額が15万円と査定され、修理費30万円に対して15万円しか出なかった」というケースです。
車両保険には全損と分損の判定基準があり、修理費用が契約時の車両保険金額を上回る場合は「全損」扱いとなります。全損になると、どれだけ愛着があっても設定された車両保険金額(時価額上限)までしか支払われません。車の価値は年数が経つごとに下落するため、車両保険金額の設定目安が30万円〜50万円以下になった段階で、保険料に対する受取期待額のバランスは急速に崩壊します。
【プロの結論】車両保険がいらない人の特徴とおすすめできる人の境界線
行動経済学やリスクマネジメントの観点から見ると、保険とは「発生確率は低いが、起きたら一発で家計が破綻する壊滅的リスク」に備えるための仕組みです。手元の貯蓄で十分に買い替えや修理が賄える損害に対して高い保険料を払い続ける行為は、損失回避バイアスに囚われた非合理的な家計行動といえます。
自身の状況に照らし合わせ、以下の基準で加入の要否を判断するのが最も合理的です。
車両保険がいらない人の特徴(外すべき条件)
- 初年度登録から7〜10年以上が経過している車に乗っている:車両保険金額の上限が低く、全損になっても十分な補償額が出ないため。
- 100万〜200万円以上の生活防衛資金(貯蓄)がある:万が一車が大破しても、手元の現金で即座に中古車や新車を購入できるため。
- 車がなくても日常生活や仕事に深刻な支障が出ない:公共交通機関やカーシェアで代行可能な環境にあるため。
車両保険に入るべき人の特徴(外してはいけない条件)
- 新車または購入から3〜5年以内の高年式車に乗っている:車両本体価格が高く、事故時の時価額も高額に維持されているため。
- マイカーローン(残価設定型クレジット等)の残債が多い:全損事故で車を失った上にローンの支払いだけが残る二重苦を防ぐため。
- 運転免許を取得して間もない初心者やペーパードライバー:車庫入れや狭い路地での単独物損事故を起こす確率が高いため(一般型を推奨)。
- 車が生活や通勤に不可欠で、突発的な50万円以上の出費に耐えられない家計状況:保険を家計の防波堤として機能させる必要があるため。
【2026年最新の相場と見直し】保険料を劇的に安く抑える賢い節約術
車両保険を維持しながら保険料を限界まで引き下げるには、契約内容の細かなチューニングが極めて効果的です。無駄な支出を削ぎ落とす3つの鉄則を押さえておきましょう。
1つ目は免責金額の決め方を最適化することです。免責金額とは「事故時に自己負担する金額」を指します。「1回目:0円 / 2回目以降:10万円」という初期設定を「1回目:5万円(または10万円) / 2回目:10万円」に引き上げるだけで、年間の車両保険料を10〜20%近く安く抑えられます。前述の通り10万円以下の修理で保険を使うのは損になるため、免責を10万円に設定しても実質的なデメリットはほとんどありません。
2つ目は一般型からエコノミー型への切り替えです。新車登録から3年が経過した車検のタイミングでエコノミー型へ移行すれば、補償の手厚さを適度に残したまま、保険料を一気に3〜5割圧縮できます。
3つ目はダイレクト型(ネット通販型)損保への見直しです。代理店手数料や店舗維持コストが上乗せされていないダイレクト型損保を選択するだけで、同等の補償内容でありながら年間2万〜5万円以上の節約につながるケースが珍しくありません。
【車両保険とは】に関するよくある質問(FAQ)
Q1:台風やゲリラ豪雨による水没事故でも車両保険は使えますか?
A1:一般型・エコノミー型を問わず、台風・洪水・高潮・ゲリラ豪雨による浸水被害は補償対象となります。ただし、地震や津波・噴火による損害は通常の車両保険では対象外となるため、備えるには「地震・噴火・津波危険車両全損時一時金特約」などの専用特約が必要です。
Q2:車両保険の「免責金額」を高く設定するとどんなリスクがありますか?
A2:免責金額を10万円に設定した場合、修理費が8万円なら保険金は支払われず全額自己負担となります。修理費が30万円であれば、免責分の10万円を引いた20万円が保険金として支給されます。少額事故を自腹で割り切れる方にとっては、毎年の保険料を大きく下げる有効な手段です。
Q3:10年以上乗っている古い中古車でも車両保険に入る価値はありますか?
A3:経済合理性の観点からはおすすめできません。10年超の車両は時価額(協定保険価額)が10万〜20万円程度まで下落していることが多く、毎年の高い保険料に対して受け取れる最大補償額が極めて低いためです。車両保険を外し、浮いた保険料を次の車への買い替え原資として貯蓄するのが賢明です。
Q4:相手の過失割合が100%のもらい事故で自分の車両保険を使うと等級は下がりますか?
A4:契約に「車両無過失事故に関する特約」が付帯されていれば、追突事故など自分に全く過失がないもらい事故で自分の車両保険を使っても、等級ダウン(ノーカウント事故扱い)にはなりません。相手が無保険車の場合でも不利益を被らずに愛車を修理できます。
まとめ:車両保険はリスクと家計防衛力で見極める
車両保険は「入っていれば安心」という単純なものではなく、契約者の保有資産、車の年式(時価額)、そして運転頻度や運転技術に応じて最適解が180度変わる金融商品です。
新車やローン残債がある間は「一般型」や免責金額を高めに設定した補償で手堅くリスクをヘッジし、購入から3〜5年が経過したら「エコノミー型」への移行や車両保険自体の免除を検討するのが、生涯の自動車維持費を最小限に抑える最もスマートな戦略です。契約更新の案内が届いた際は漫然と自動更新せず、現在の愛車の市場価値と自身の貯蓄状況を天秤にかけ、最適な補償バランスへと見直しましょう。 (出典: 車両 保険 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
