ブラックスワン効果の真相|市場大暴落の理由と2026年の資産防衛術
日米の金融政策の転換やAI関連相場の激しい乱高下、地政学的リスクの再燃など、世界経済が新たな局面を迎えている2026年。市場が強気一色に染まった直後に突如として奈落へと突き落とされる「想定外の大暴落」への警戒が、機関投資家から個人投資家に至るまで急速に広がっています。
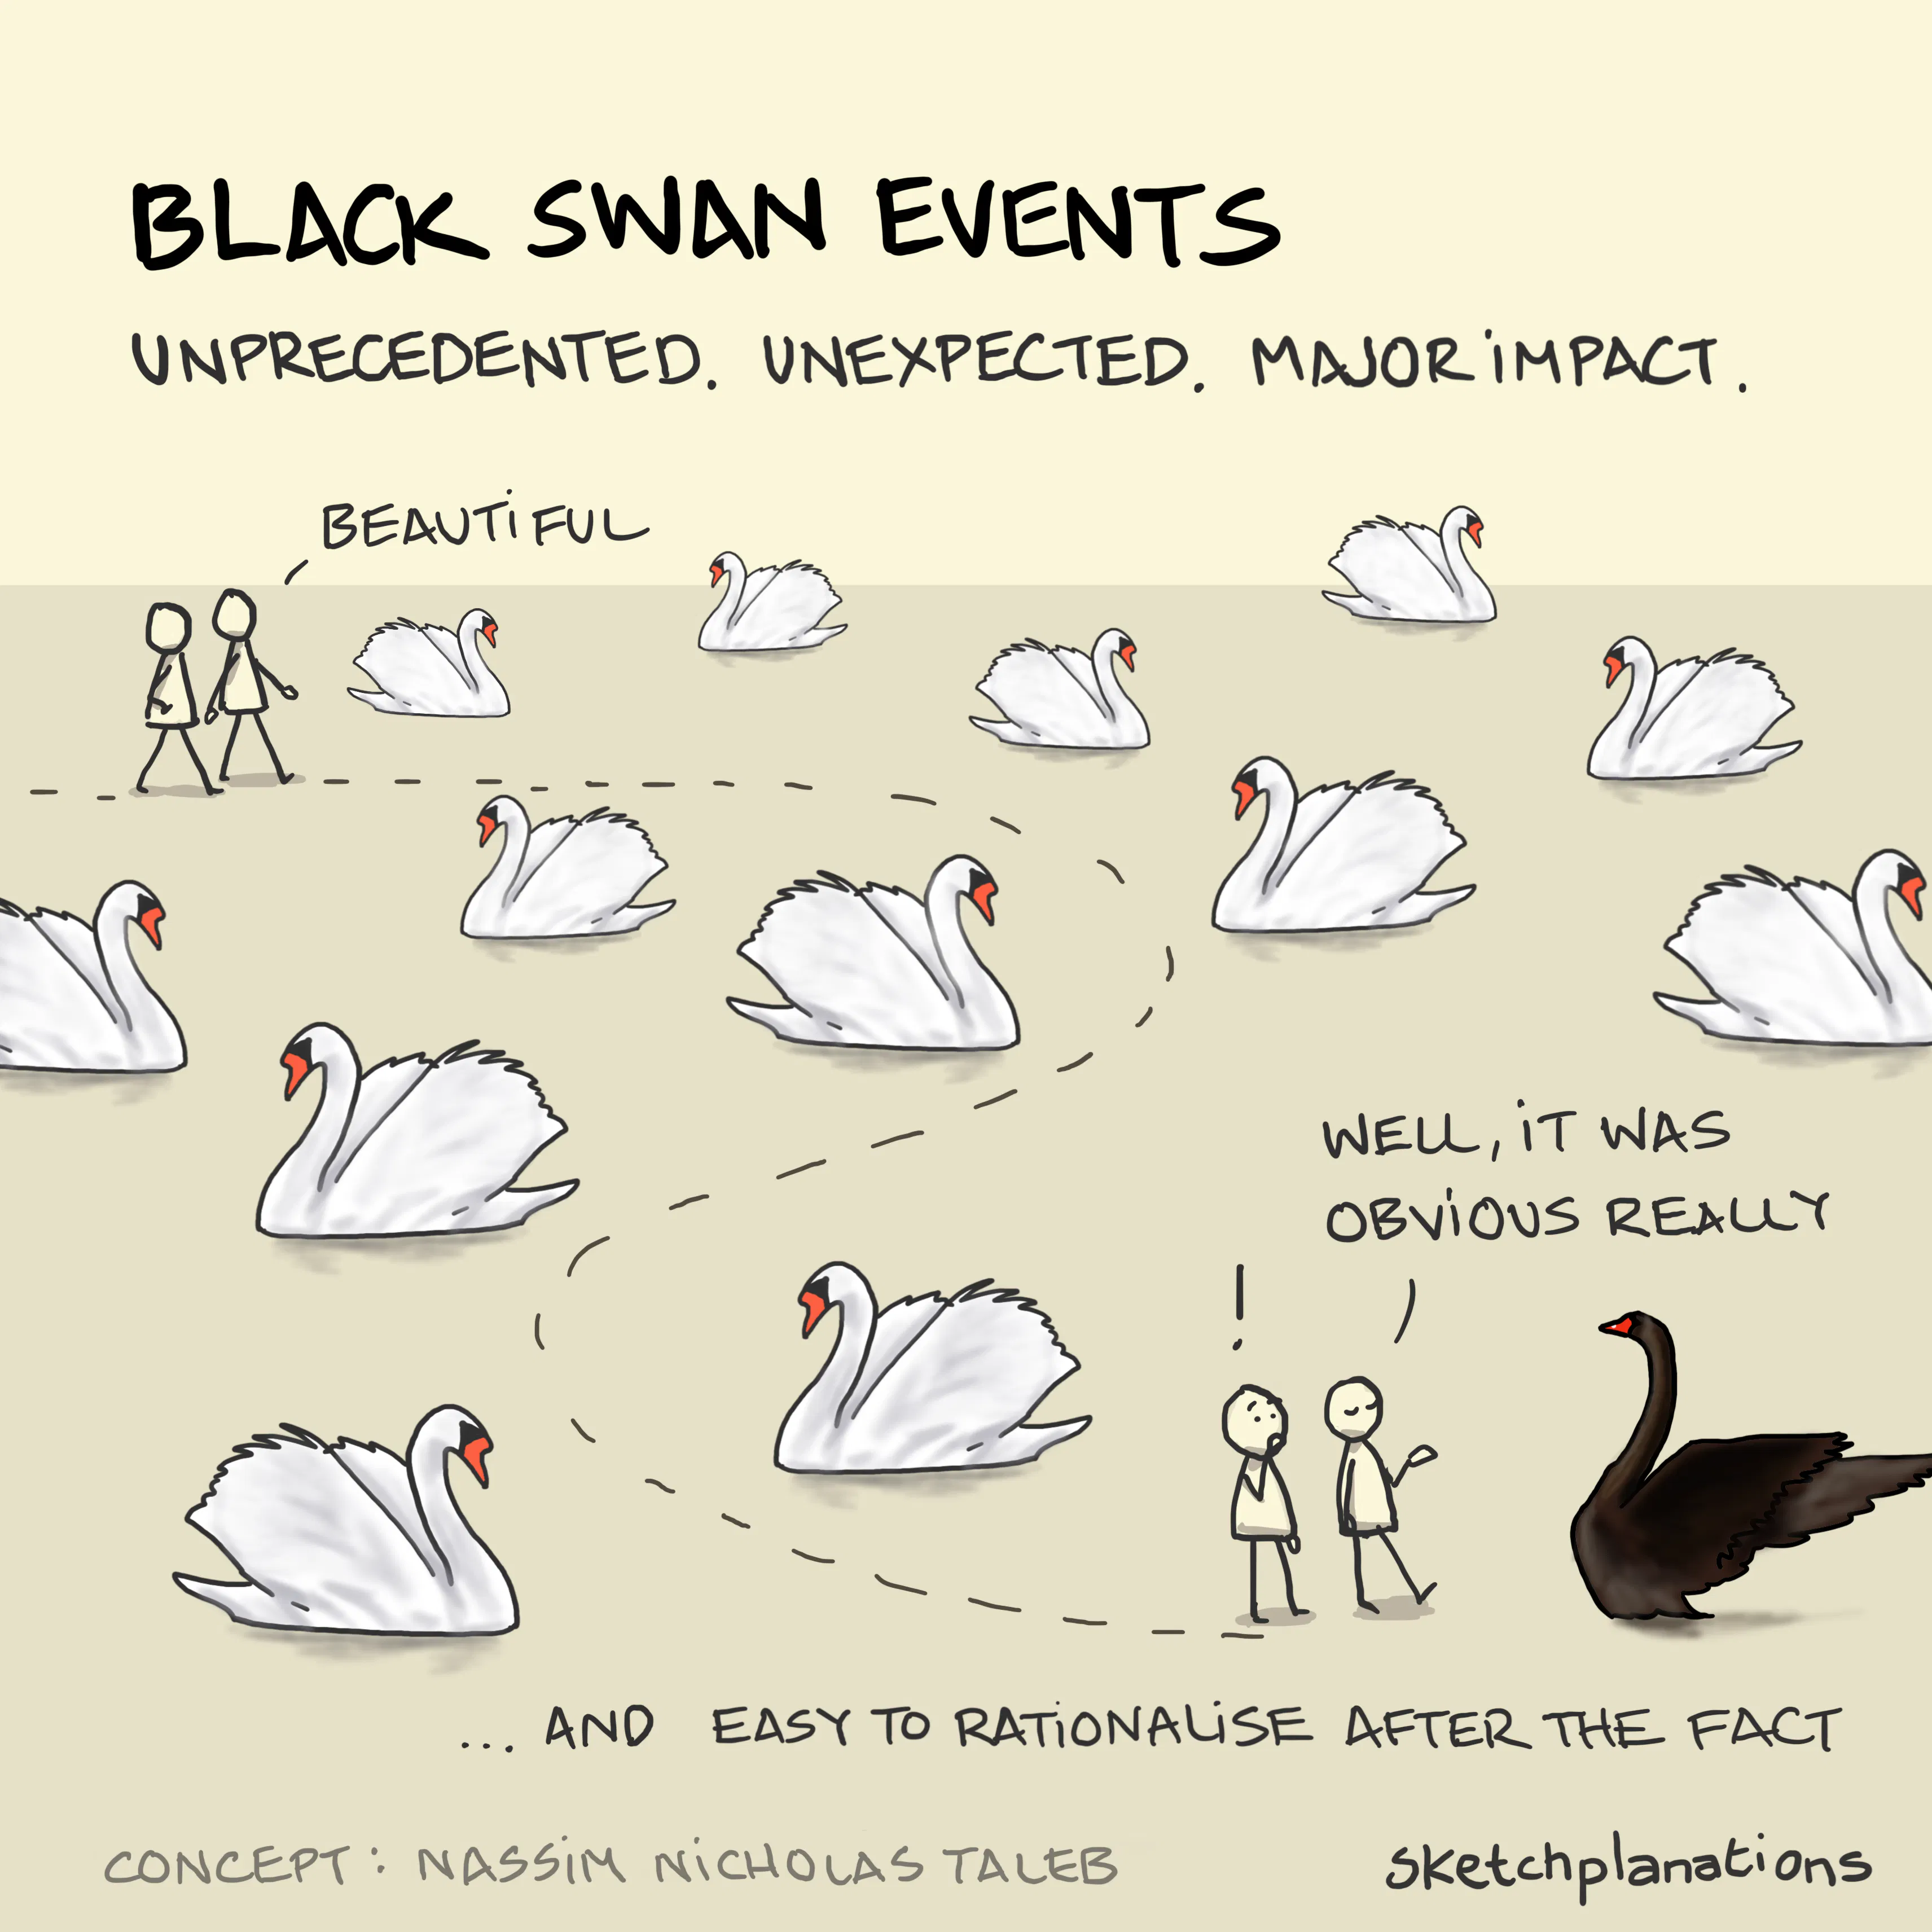
相場の歴史において、それまでの常識や精緻な数理モデルをあざ笑うかのように打ち砕いてきた破壊的現象が「ブラックスワン効果」です。かつて誰もが「白鳥は白い」と信じて疑わなかったヨーロッパに、漆黒の羽を持つ黒鳥(Black Swan)が現れたときの衝撃に由来するこの概念は、なぜ金融市場で定期的に繰り返されるのでしょうか。本稿では、市場の急所を抉るその構造的要因と、激動の時代に個人が講じるべき具体的な資産防衛の処方箋を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ブラックスワン効果とは、確率統計上の「あり得ない」を覆し、発生時に壊滅的破壊をもたらした後に「予測可能だった」と後講釈される現象である。
- 要点2:リーマンショックをはじめとする大暴落の真相は、正規分布(ベルカーブ)に依存しすぎた金融工学の過信と、市場流動性の連鎖的蒸発にある。
- 要点3:予見不能なテールリスクから身を守る唯一の手段は、無理な予測を捨て、現金の確保と非対称なリターンを狙うバーベル戦略を徹底することに尽きる。
【徹底解剖】市場の常識を覆すブラックスワン効果の理由と暴落の真相
金融市場において、なぜ「想定外」の事態は防げないのでしょうか。市場の常識を覆すブラックスワン効果の理由を解き明かす鍵は、哲学者であり元ウォール街のデリバティブ・トレーダーであるナシーム・ニコラス・タレブが2007年の世界的ベストセラー『ブラック・スワン』で体系化したブラックスワン理論にあります。
タレブが提示したブラックスワンの厳格な定義は、以下の3つの条件を同時に満たす事象に限られます。
- 異常性(予測不能性):過去の経験則や統計データの延長線上には存在せず、事前の予測が極めて困難であること。
- 極大なインパクト:発生した瞬間、既存のシステムや経済構造全体に壊滅的な影響を及ぼすこと。
- 事後合理化(後講釈):事態が収束した後になって「兆候は最初から明白だった」「論理的に説明できる」と、人間が心理的に辻褄を合わせて納得しようとすること。
伝統的な金融理論の多くは、事象の発生頻度を「正規分布(ガウス分布)」と呼ばれる左右対称の釣鐘型グラフでモデル化してきました。この前提に立てば、平均値から大きく外れた極端な事象(3標準偏差や5標準偏差以上)が起きる確率は、数百年から数万年に1度という天文学的な低確率に分類されます。
しかし、現実の金融市場は物理現象ではなく、人間の恐怖や欲望、レバレッジが複雑に絡み合う非線形な世界です。タレブはこれを「果てのない国(極限の世界)」と呼び、現実の市場には「ファットテール(裾野の厚い分布)」が存在すると告発しました。つまり、数学的に「確率ゼロに近い」と計算された事象が、金融市場では数年おきに必然として牙を剥くことこそが、金融危機の真相に他なりません。

歴史が物語る爪痕|リーマンショックと株式市場大暴落の経緯を検証
ブラックスワンが牙を剥いた最も象徴的な事例が、2008年のリーマンショックです。当時、ウォール街のエリート金融機関はサブプライムローンを高度な金融技術で証券化し、格付け機関から「AAA」の安全評価を取り付けていました。リスクは完全に分散されたと誰もが信じ込んでいたのです。
しかし、住宅価格の下落というわずかな亀裂から、複雑に編み上げられた金融派生商品(CDSやCDO)がドミノ倒しのように破綻していきました。株式市場大暴落の経緯を振り返ると、ゴールドマン・サックスの幹部が当時メディアに向けて語った「25シグマ(統計学上、10万年に1度)の事象が数日連続で起きた」という弁解が、いかに従来の数理モデルの破綻を露呈させていたかが分かります。
2008年9月15日のリーマン・ブラザーズ破綻を契機に、ニューヨーク市場のダウ平均株価はピークから約54%下落、日経平均株価もバブル崩壊後の最安値となる6,994円まで叩き落とされました。安全資産と信じられていた金融商品が突如として買い手を失い、流動性が完全に枯渇した瞬間でした。
さらに記憶に新しい2020年3月のコロナショックでも、世界中の都市封鎖に伴い、わずか1カ月でS&P500指数が約34%急落しました。歴史を検証して浮かび上がるのは、市場が平穏で効率的であるように見える時期ほど、見えない脆弱性が地下で蓄積され、一つのトリガーで一気に表層へと吹き出すという残酷なメカニズムです。
【客観データ比較】市場を揺るがすリスク分類と危機のインパクト分析
現代の投資家が直面するリスクは、ブラックスワンだけではありません。予測の可否や影響度によって、市場リスクは明確に分類されます。それぞれの特徴と過去の市場インパクトを客観データで整理しました。
| リスク分類 | 詳細・代表事例 | 発生頻度・下落規模の相場 | 編集部の見解・評価 |
|---|---|---|---|
| ブラックスワン (完全想定外の巨変) | リーマンショック(2008年)、世界大戦勃発、未知のパンデミック初期衝撃 | 10年〜数十年に1度 指数下落率:30%〜50%超 | 事前の予測は不可能。予測しようとする試み自体が無意味であり、耐久性(頑健性)の構築が唯一の解。 |
| グレーサイ (白昼堂々の巨大リスク) | 主要国の財政赤字累積、特定国の不動産バブル崩壊、気候変動リスク | 数年〜10年周期で顕在化 指数下落率:15%〜30%前後 | 存在と危険性は周知されているにもかかわらず、「まだ大丈夫」と心理的怠慢で放置された結果暴発する。 |
| ホワイトスワン (構造的・予測可能な必然) | 金融引き締め局面での景気後退、少子高齢化ショック、産業構造転換の淘汰 | 景気循環サイクルごと(3〜7年) 指数下落率:10%〜20%前後 | データ分析とロジックで十分に予測可能。準備を怠った者が後から「不運」と言い訳にするケースが目立つ。 |
| テールリスク (統計の裾野に潜む歪み) | アルゴリズム取引によるフラッシュクラッシュ、地政学的衝突による原油急騰 | 正規分布の3σ(0.27%未満)想定だが数年おきに突発発生 | デリバティブやオプション市場の価格歪みを利用したテールヘッジ戦略が有効な領域。 |
【実態検証】投資家のネットの反応評判と現場で囁かれるリアルな動揺
ブラックスワン現象の現在をめぐり、市場関係者や個人投資家のコミュニティではどのような声が飛び交っているのでしょうか。SNSや投資フォーラムの定性分析を行うと、2026年現在の個人投資家が抱えるリアルな葛藤と温度差が浮き彫りになります。
大手投資コミュニティやX(旧Twitter)上での投資家のネットの反応評判を検証すると、市場の二極化が顕著です。
「オルカン(全世界株式)やS&P500を毎月積立しているから、暴落が来てもただ買い増すだけ」という長期積立派の楽観論が目立つ一方で、ベテランの個人投資家や専業トレーダーからは警戒感の滲む声が相次いでいます。「新NISA以降に参入した層は、資産が半分に削られるような本物の暗黒相場を経験していない」「2024年夏の急落相場ですら狼狽売りが殺到した。あれ以上のショックが来たら耐えられないのではないか」といった現場感のある指摘です。
大手ヘッジファンドのポートフォリオマネージャーの手記や業界インタビューでも、次のような本音が語られています。
「AIアルゴリズムによる超高速取引が市場の8割以上を占める現在、一度ボラティリティが跳ね上がると、機械が一斉に売り注文を浴びせかける。人間の心理が介在する前に流動性が瞬時に蒸発するため、過去のどの相場よりも下落スピードが速く、逃げ場が存在しない」
分散投資をしているつもりが、危機発生時にはすべてのリスク資産が同時に売られ、相関係数が「1」に近づいてしまうという現象。現場のプロですら、現在の市場構造が内包する「流動性の罠」に強い恐怖を感じているのが偽らざる実態です。
一般に知られていない盲点|ホワイトスワンとの違いと誤用の実態
メディアやネット言説において最も頻繁に見られる間違いが、あらゆる経済ショックを安易に「ブラックスワン」と呼んでしまう風潮です。ここには決定的な誤認が存在します。
とりわけ重要なのが、ホワイトスワンとの違いを正しく把握することです。ホワイトスワンとは、「発生の可能性が極めて高く、十分に予測・警戒されていたにもかかわらず、人々が対策を怠った結果として引き起こされる危機」を指します。
提唱者のタレブ自身、2020年の新型コロナウイルス感染拡大を巡ってメディアが「ブラックスワンだ」と騒ぎ立てた際、公の場で強い不快感を示しました。「過去何十年も前から、感染症の専門家やビル・ゲイツらがグローバル・パンデミックの不可避性を繰り返し警告していた。政府や企業がコスト削減を優先して備蓄や対応策を削っていただけであり、あれは完全なホワイトスワンだ」と痛烈に批判したのです。
このすり替えが生じる背景には、人間の認知の歪みがあります。自らの分析不足やリスク管理の甘さによって被った損失を、「予測不能な天変地異(ブラックスワン)のせいだった」と不可抗力に仕立て上げることで、責任を外部化しようとする防衛本能が働くためです。
2026年の最新経済ニュースで取り沙汰される米国の商業用不動産懸念や特定地域の地政学対立、各国の債務問題などは、すでに誰もが認識している「既知のリスク」です。これらが爆発して相場が崩壊したとしても、それはブラックスワンではなく、見過ごされたグレーサイやホワイトスワンに過ぎないという視点を持つ必要があります。

【プロの結論】テールリスク対策詳細まとめと資産運用リスクヘッジの鉄則
予測不可能なブラックスワンに対して、投資家はどう立ち向かうべきなのでしょうか。未来を正確に予測することは原理的に不可能です。したがって、取るべき戦略は「予測の精度を上げること」ではなく、「何が起きても破滅しないポートフォリオを組むこと」へと180度転換しなければなりません。
タレブが提唱し、数々の市場混乱を生き延びてきた実践的アプローチが「バーベル戦略」です。中途半端な中リスク・中リターン資産を避け、両極端の資産を組み合わせる手法を指します。
具体的には、資産全体の85〜90%を自国通貨建ての超短期国債や現金といった「極めて安全で元本毀損リスクがゼロに近い資産」で固めます。そして残りの10〜15%という限定的な資金だけを、株式のコールオプションやプットオプション、新興テクノロジー株など「損失は投資額に限定されつつ、万一の際には爆発的な利益を生む非対称な資産」に振り分けるのです。
この構造を作れば、仮に市場で未曾有の大暴落(ブラックスワン)が発生しても、最大損失はポートフォリオの数%から10%程度に限定されます。それどころか、プットオプションやテールリスク対策ファンドの価値が数十倍に跳ね上がることで、相場全体の壊滅を逆手に取って莫大なリターンを得ることすら可能になります。
ここから導き出される、個人投資家におけるテールリスク対策詳細まとめと資産運用リスクヘッジの判断基準は極めて明快です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 徹底したテールリスク防衛戦略を導入すべき人:
- リタイア期または資産形成の最終フェーズにある投資家:一度の50%ドローダウンで生涯設計が狂ってしまう層は、最大リターンよりも「絶対的な生存確率」を最優先しなければなりません。
- リスク許容度を超えた含み益を抱えている人:相場急変時に夜も眠れなくなる精神的ストレスを感じる場合、現金比率(ドライパウダー)を30〜50%まで引き上げ、心のバウンダリーを確保することが不可欠です。
- 自らの感情をコントロールできない自覚がある人:下落局面で狼狽売りをしてしまう癖があるなら、機械的な現金のクッションを持たせる構成が最も有効な防壁となります。
▼ 複雑なリスクヘッジに手を出すべきではない人:
- 運用期間が20年以上残っている20〜30代の若年積立層:毎月の給与から入金できる人的資本がある場合、デリバティブを用いた高コストなヘッジは期待値を下げるだけです。生活防衛資金を確保した上で、株価下落を「安値での仕込み期」と割り切る方が合理的です。
- 金融工学やオプション取引の仕組みを理解していない人:「テールリスク対策ファンド」や「ベア型ETF」などを仕組みも分からずに購入すると、相場が平穏な期間に手数料と減価で資産をすり減らすことになります。
【black swan effect】に関するよくある質問(FAQ)
Q1:ブラックスワン理論とブラックスワン効果に実質的な違いはありますか?
A1:厳密な学術用語としてはナシーム・ニコラス・タレブが提唱した「ブラックスワン理論」がベースとなっています。市場やメディアの文脈では、この理論から派生し、「あり得ないはずの極端な事象が引き金となって市場や社会構造が一気に激変・崩壊する現象そのもの」を指して「ブラックスワン効果」と呼ぶのが通例です。本質的な意味合いに大きな差異はありません。
Q2:2026年の経済情勢において、投資家が警戒すべき「潜伏リスク」は何ですか?
A2:市場で議論されているのは、AIインフラへの過剰投資の調整、地政学的要因によるサプライチェーンの局所的断絶、そして長年続いた金融緩和の巻き戻しによる民間の隠れ債務破綻です。ただし、これらはすでに認知されているため「グレーサイ」に近い性質を持ちます。真のブラックスワンは、誰もが注視していない死角(特定の金融決済網のサイバーダウンや想定外の気象異常など)から飛来することを忘れてはなりません。
Q3:積立投資を愚直に続けるインデックス投資家も対策が必要ですか?
A3:若年層で今後も定期収入があり、15年以上の投資ホライズンがあるなら、日常的な相場変動に一喜一憂して売却する必要はありません。ただし、「最悪期には資産評価額が数年間で半減する可能性がある」という事実をあらかじめ受け入れておく必要があります。暴落の底で耐えきれずに売却してしまうことが最大の失敗要因であるため、半年〜1年分の生活防衛資金を絶対に現金として別口座に確保しておくことが、最大のテールリスク対策になります。
まとめ:波乱の相場で生き残るための本質的な視点
ブラックスワンという概念が私たちに突きつけている最大の教訓は、「未来を予測できると思い上がってはならない」という謙虚さです。人類は常に、過去のわずかなデータを並べ替えて未来を完全に手玉に取れると過信し、その傲慢さが極限に達した瞬間に黒い白鳥の洗礼を受けてきました。
どれほど精巧に見えるAIアルゴリズムも、ノーベル賞経済学者の作った数理モデルも、相場の非合理性と底知れぬパニックを完全に織り込むことはできません。資産運用の世界で最後に生き残るのは、誰よりも未来を言い当てた予言者ではなく、どれほど強烈な嵐が吹き荒れても沈まない船を愚直に造り続けた者だけです。
手元のポートフォリオを改めて点検し、過度なレバレッジを排し、十分な現金のバッファを備えること。市場が陶酔と熱狂に包まれている今こそ、静かに自らの防壁を固める冷静な視点が求められています。 (出典: black swan effect(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
