年収・給与・所得の違いとは?手取りと源泉徴収票の正解【2026】
会社員や公務員、フリーランスを問わず、住宅ローンの審査申込書やクレジットカードの申請、あるいは年末調整や確定申告の書類を前にして「年収」「給与」「所得」のどれを書けばよいのか迷った経験を持つ人は少なくありません。日常生活では同義語のように使われがちなこれらの言葉ですが、税法や社会保険、金融審査の現場では明確に異なる概念として厳格に区別されています。
実務の現場では、この3つの違いを正しく理解していないばかりに、住宅ローンの審査で虚偽申告とみなされて否決されたり、控除の申告漏れで年間十数万円もの税金を過払いしてしまったりする事例が後を絶ちません。2026年現在の最新税制および社会保険制度の枠組みを踏まえ、手取り額が決まる仕組みから源泉徴収票の正確な読み解き方まで、家計防衛に直結する必須知識を詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「年収(給与)」は総支給額(額面)を指し、「所得」はそこから必要経費(給与所得控除)を差し引いた金額であり、手取りとは全く別物である。
- 要点2:源泉徴収票の「支払金額」が年収、「給与所得控除後の金額」が所得であり、住宅ローン審査や確定申告では立場(会社員か自営業か)により記入欄が異なる。
- 要点3:2026年の税制改革や社会保険料改定に伴い、「年収の壁」と各種控除(扶養・配偶者特別控除)の境界線を正しく把握することが手取り最大化の鍵を握る。
【根本解説】年収・給与・所得の決定的な違い|書類の書き間違いで損をするカラクリ
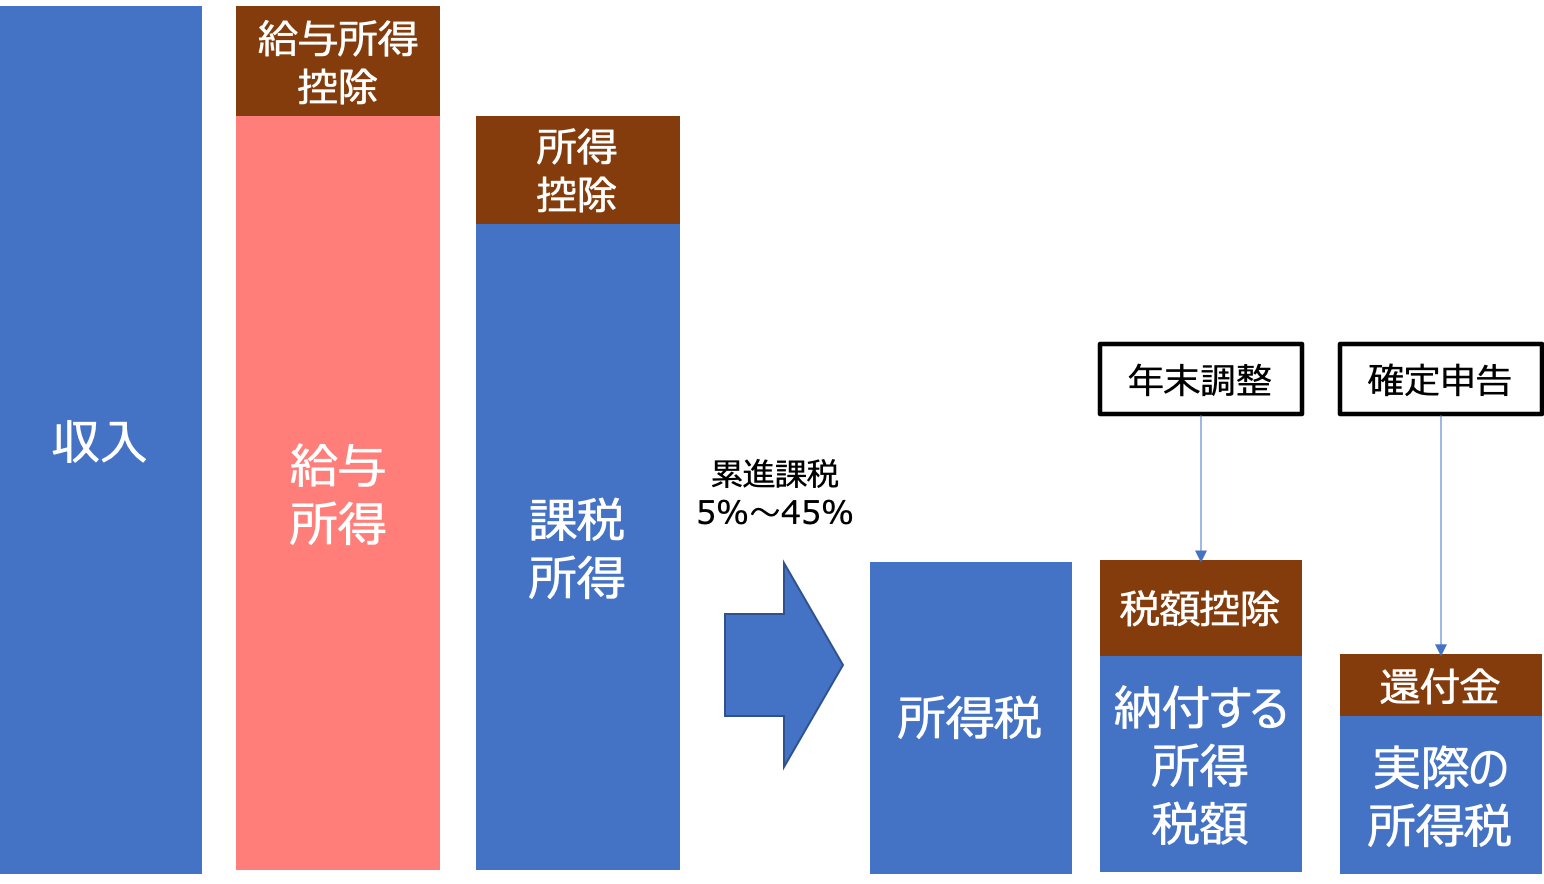
「年収」「給与」「所得」の3要素は、お金が手元に入ってから税金が計算されるまでの「加工段階」を表す言葉です。この基本構造を把握しないまま公的書類に記入すると、思わぬ不利益を被ることになります。
会社員におけるそれぞれの定義と関係性は、以下の計算ステップで整理されます。
1. 給与(給与収入・年収)=会社から支払われた総額(額面)
基本給だけでなく、残業手当、役職手当、ボーナス(賞与)、通勤手当(非課税限度額を超える分)など、会社から支給されたすべての金銭を合算した「1年間の総支給額」です。一般に「年収」と呼ばれる数字は、税金や社会保険料が天引きされる前のこの総支給額を指します。
2. 所得(給与所得)=年収から「給与所得控除」を引いた金額
個人事業主が売上から家賃や通信費などの「経費」を差し引いて事業所得を算出するのと同様に、会社員にもスーツ代や書籍代などの「みなし経費」が認められています。これが給与所得控除です。年収から給与所得控除を差し引いた残りが「給与所得」となり、税額計算の土台になります。
3. 手取り(可処分所得)=最終的に銀行口座へ振り込まれる金額
年収(総支給額)から、所得税、住民税、そして健康保険料・厚生年金保険料・雇用保険料などの社会保険料をすべて差し引いた後に残る、実際に自分で自由に使えるお金のことです。
国税庁や金融機関の窓口に寄せられる相談データによると、書類審査での不備理由のトップクラスに「手取り額を年収欄に書いてしまい、収入を過小申告して審査に落ちた」「給与所得控除前の年収を書くべき欄に所得金額を書いてしまった」という初歩的なミスが挙げられます。言葉の定義の違いを混同することは、信用の毀損や税務上のペナルティに直結します。

【源泉徴収票の見方と記載場所】どこを見れば「年収」と「所得」がわかるのか?
毎年12月から1月にかけて勤務先から交付される「給与所得の源泉徴収票」には、自分の正確な年収と所得がすべて記録されています。しかし、複雑なレイアウトと専門用語のために正しく読めていない人が大半です。見るべき最重要ポイントは上段に並ぶ4つの枠です。
① 支払金額(最上段・左側)=「年収(額面)」
その年に会社から支給された総支給額です。クレジットカードの発行申請や賃貸住宅の入居審査、会社員の住宅ローン審査で「年収」の提示を求められた際は、必ずこの「支払金額」の数字を記入します。
② 給与所得控除後の金額(最上段・中央左)=「給与所得」
支払金額から法律で定められた給与所得控除を差し引いた後の金額です。税制上の「あなたの所得」はこの数値を指します。児童手当や高校授業料無償化などの所得制限判定で「所得基準」が用いられる場合は、支払金額ではなくこの数値を基準に審査が行われます。
③ 所得控除の額の合計額(最上段・中央右)=「差し引かれた控除の総額」
1年間に支払った社会保険料控除の計算と経緯を反映した金額をはじめ、生命保険料控除、地震保険料控除、配偶者控除、扶養控除、基礎控除などの合計額です。個人の生活事情に応じて税負担を軽減するための枠であり、この合計額が大きいほど課税対象額が小さくなります。
④ 源泉徴収税額(最上段・右端)=「その年に納めた所得税額」
最終的に決定した所得税(および復興特別所得税)の年額です。毎月の給与から仮天引きされていた税額と、年末調整で再計算された正規の税額との差額が精算され、過不足が12月や1月の給料で調整されます。
ここで極めて重要なのが、給与支払金額と給与所得控除後の金額の違いを明確に区別することです。自治体の行政サービス申請や奨学金の申し込みなどで「所得」と指定されている欄に「支払金額」を書いてしまうと、所得制限に引っかかり受給資格を失う恐れがあるため、細心の注意を払わなければなりません。
【2026年最新データ】可処分所得の手取り早見表と手取り率のリアル推移
給与から差し引かれる社会保険料(健康保険・厚生年金・介護保険・雇用保険)および税金(所得税・住民税)の負担は、近年の制度改定に伴い変化を続けています。2026年時点の一般的な独身会社員(扶養なし、東京都内在住、介護保険第2号被保険者非該当)をモデルとした手取りシミュレーションは以下の通りです。
| 年収(額面・支払金額) | 給与所得控除後の金額 | 推定手取り年額(可処分所得) | 手取り率・月額手取り目安 |
|---|---|---|---|
| 300万円 | 202万円 | 約240万円 | 約80.0%(月額 約20.0万円) |
| 500万円 | 356万円 | 約392万円 | 約78.4%(月額 約32.6万円) |
| 700万円 | 510万円 | 約530万円 | 約75.7%(月額 約44.1万円) |
| 1,000万円 | 805万円 | 約725万円 | 約72.5%(月額 約60.4万円) |
| 1,500万円 | 1,305万円 | 約1,010万円 | 約67.3%(月額 約84.1万円) |
給与所得控除の計算方法は年収に応じて段階的に定められており、年収850万円を超えると控除額は一律195万円で頭打ちとなります。また、累進課税制度を採用している所得税(5%〜45%)に対し、住民税と所得税の課税基準において住民税は一律約10%(標準税率)で計算されます。
さらに、税額を算出する最終段階である課税所得と総所得金額の違いにも留意が必要です。「総所得金額」は各種所得(給与・不動産・事業など)を合算した段階の数字であり、そこから各種所得控除をすべて差し引いて残った「課税所得」に対して実際の税率が掛けられます。

【実態検証】住宅ローン審査や確定申告で実際に起きた「年収と所得の悲劇」
ファイナンシャルプランナーや税理士の相談窓口には、年収と所得の解釈を誤ったことによるトラブル事例が日常的に持ち込まれています。ネット上の掲示板やSNSでも頻繁に話題となる典型的な実例を検証します。
事例1:住宅ローン審査で「手取り」を申告して希望借入額に届かなかったケース
大手ハウスメーカーの営業担当者によると、年収600万円の会社員が事前審査の申込書に銀行振込額の合計である「手取り460万円」を年収として記入してしまい、融資限度額が大幅に引き下げられて希望の物件を諦めかけた事例がありました。住宅ローン審査で書くべき年収の真相は、会社員であれば源泉徴収票の「支払金額(額面年収)」です。審査基準となる「返済負担率」は額面年収を分母として計算するため、手取りを書いてしまうと借入可能額が大幅に減少してしまいます。
事例2:自営業者が「売上(年収)」を書いて審査落ちしたケース
一方で、個人事業主やフリーランスが住宅ローンを申し込む場合は正反対のルールが適用されます。自営業者の場合、審査対象となるのは「売上(収入)」ではなく、経費を差し引いた後の確定申告書上の「所得金額」です。売上1,200万円であっても経費が1,000万円かかっていれば「所得200万円」とみなされ、会社員の年収200万円と同等の借入枠しか認められません。この構造の違いを知らずに売上額で資金計画を立て、本審査で否決されるケースが目立ちます。
事例3:年末調整と確定申告の申告漏れによる税金の払いすぎ
会社員は基本的に職場の年末調整で納税が完結しますが、医療費控除、ふるさと納税(ワンストップ特例上限超過時)、住宅ローン控除の初年度適用などは、自ら税務署へ確定申告と年末調整の申告手順を踏まなければ還付を受けられません。所得から差し引ける控除の存在を知らないまま放置し、本来戻るはずの還付金を受け取れていない層が相当数存在します。
【2026年最新版】年収の壁と扶養控除・配偶者特別控除の適用条件詳細
パートやアルバイト、共働き世帯において最も関心が高いのが「年収の壁」です。2026年現在、社会保険の適用拡大が進む中で、どの金額を超えると税金や社会保険料が発生するのかを正確に把握しておく必要があります。
■ 税金の壁(所得税・住民税)
・100万円の壁:自治体により多少異なりますが、一般に年収100万円を超えると住民税(均等割・所得割)が発生し始めます。
・103万円の壁:給与所得控除(55万円)と基礎控除(48万円)の合計額です。年収が103万円を超えると、超えた部分に対して所得税が課税されます。また、扶養親族が学生などの場合、103万円を超えると親の扶養控除の対象から外れます。
■ 社会保険の壁(健康保険・厚生年金)
・106万円の壁:従業員数51人以上の企業(※企業規模要件は順次撤廃・拡大傾向)で、週所定労働時間20時間以上、月額賃金8.8万円以上などの条件を満たすと、勤務先の社会保険へ加入義務が生じます。
・130万円の壁:企業規模に関わらず、すべてのパート・アルバイトが配偶者や親の社会保険上の扶養から完全に外れ、自身で国民健康保険・国民年金(または勤務先の社会保険)に加入しなければならない境界線です。
■ 配偶者控除・配偶者特別控除の条件
配偶者の年収が103万円以下であれば「配偶者控除(最大38万円)」が適用され、103万円を超えても201.6万円未満までは段階的に税負担が軽減される配偶者特別控除の適用条件詳細が整備されています。ただし、控除を受ける納税者本人の合計所得金額が900万円(年収約1,095万円)を超えると控除額が逓減し、1,000万円(年収約1,195万円)を超えると適用対象外となる所得制限が設けられています。
一般に知られていない盲点とネットの誤解|「額面錯覚」が生む家計破綻の罠
行動経済学において、人間がインフレや税負担を考慮せず、表面上の数字(名目額)にとらわれてしまう心理現象を「マネー・イリュージョン(名目錯覚)」と呼びます。家計管理やライフプランニングの現場において、この錯覚は「額面錯覚」として深刻な家計リスクを引き起こしています。
ネット上の情報では「年収800万円あれば勝ち組」「年収1,000万円で贅沢な暮らしができる」といった言説が散見されます。しかし、前述の手取り早見表が示す通り、年収1,000万円の実質的な手取り率は約72%に過ぎず、毎月の手取りは約60万円前後です。ここから子どもの教育費、住宅ローン返済、各種保険料を差し引くと、贅沢をする余裕はほとんど残らないのが実態です。
さらに、高所得層になるほど各種所得制限が重くのしかかります。児童手当の特例給付廃止や高校授業料無償化の対象外判定など、公的支援の多くは「所得」を基準に足切りが行われます。「額面の年収」に惑わされて生活水準を上げてしまう家庭ほど、手取りの伸び悩みと公的給付の喪失によって家計が逼迫する構造的リスクを抱えています。
【プロの結論】手取り防衛とライフプラン設計で勝つ人・負ける人の判断基準
税制と社会保険の複雑化が進む時代において、家計を守り資産を形成できる人と、働いても手元にお金が残らない人の間には明確な思考パターンの違いがあります。
▼ 資産形成で失敗しやすい人の傾向(慎重になるべきパターン):
・「年収(額面)」を基準に住宅ローンの借入上限額いっぱいでローンを組む人
・源泉徴収票の「支払金額」と「給与所得」の違いを把握していない人
・扶養の壁を「税金」だけで判断し、「社会保険料」による手取り減少の逆転現象を計算していない人
・年末調整の書類を前年と同じ内容で機械的に提出し、所得控除の漏れを確認しない人
▼ 確実に手取りを防衛できる人の傾向(推奨される行動基準):
・生活設計や住宅購入の資金計画をすべて「可処分所得(手取り)」ベースで構築する人
・源泉徴収票から自身の「課税所得」を逆算し、iDeCo(個人型確定拠出年金)や小規模企業共済などの所得控除をフル活用している人
・配偶者の就労調整を行う際、世帯全体の純手取り額(社会保険料+税金の差引後)をシミュレーションして働き方を決定する人
【年収 給与 所得 違い】に関するよくある質問(FAQ)
Q1:クレジットカードや住宅ローンの申込書にある「年収」欄には手取りと額面のどちらを書くべきですか?
A1:原則として「額面(総支給額)」を記入します。会社員であれば直近の源泉徴収票の「支払金額」欄の数字、個人事業主・フリーランスの場合は確定申告書の「所得金額」を記入するのが一般的です。手取り金額を書いてしまうと、審査基準に対して収入が低く評価されてしまうため注意が必要です。
Q2:副業をしている場合、「給与所得」と「雑所得/事業所得」はどう区別して確定申告すればよいですか?
A2:アルバイトや派遣など雇用契約に基づいて得た報酬は「給与所得」となります。一方、業務委託やクラウドソーシング、アフィリエイトなどで得た収入は原則として「雑所得」または「事業所得」に区分されます。本業の給与所得以外の所得(収入から経費を引いた額)が年間20万円を超える場合は、確定申告の手続きが必要です。
Q3:住民税と所得税で「所得」の計算基準や非課税枠が異なるのはなぜですか?
A3:所得税は国に納める「国税」、住民税は居住する自治体に納める「地方税」であり、それぞれ根拠となる法律が異なるためです。基礎控除額(所得税は原則48万円、住民税は原則43万円)や各種所得控除の金額に差が設けられており、同じ年収であっても所得税より住民税の方が課税対象額が大きくなる仕組みになっています。
まとめ:2026年を賢く生き抜く「手取り最大化」のロードマップ
「年収」は会社から支払われた総支給の総枠であり、「所得」はそこからみなし経費等を差し引いた税額計算の基準値、そして「手取り」は社会保険料と税金を控除した後に手元に残る実際のお金です。この3つの違いを正しく見極めることは、単なる言葉の整理にとどまらず、家計の防衛と信用の確立に直結する必須の教養です。
公的書類の記入ミスによる不利益を防ぎ、利用可能な所得控除を確実に申告して手取りを最大化するためにも、まずは手元の源泉徴収票を開き、「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」の3つの数字を正確に照合することから始めてみてください。 (出典: 年収 給与 所得 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
