借用書とは?手書きの法的効力と金銭トラブルを防ぐ書き方の全貌
友人や知人、あるいは親族の間で交わされる「お金の貸し借り」。信頼関係があるからこそ口約束で済ませてしまいがちですが、返済の遅延や連絡途絶をきっかけに泥沼のトラブルへ発展するケースは後を絶ちません。そうしたリスクを物理的に回避する防壁となるのが「借用書」です。しかし、手元にある便箋やルーズリーフにペンで走らせた手書きの紙片に、果たして裁判所をも動かす法的な効力はあるのでしょうか。
「借用書を交わしてさえいれば、相手が返さない時に給与を差し押さえられる」「返済期日を書かない方が相手も無理なく返せるはず」といった認識は、法的に見れば極めて危うい誤解です。本記事では、借用書の基本的な定義から手書き文書の法的位置づけ、金銭トラブルを未然に遮断する必要記載事項、印紙税や贈与税の落とし穴、さらには強制執行を可能にする公正証書との違いまで、現場取材と法規に基づき徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は手書きやメモ用紙であっても、必須記載事項と署名押印があれば法的に有効な合意の証拠として機能する。
- 要点2:一般的な借用書には強制執行力がなく、返済拒否時に即座に差押えを行うには「執行認諾文言付公正証書」の作成が必須となる。
- 要点3:「期日なし」の放置は消滅時効(原則5年)のカウントを早め、親子間の曖昧な貸借は税務署から「みなし贈与」と判定される危険性が極めて高い。
借用書とは何か?手書きでも法的な効力はあるのか徹底検証
借用書とは、債務者(お金を借りる側)が債権者(お金を貸す側)に対して、金銭を借り入れた事実と将来的な返済義務を承認・誓約するために作成し、差し入れる文書を指します。法的には民法第587条に規定される「消費貸借契約」の存在を直接証明する有力な証拠書類となります。
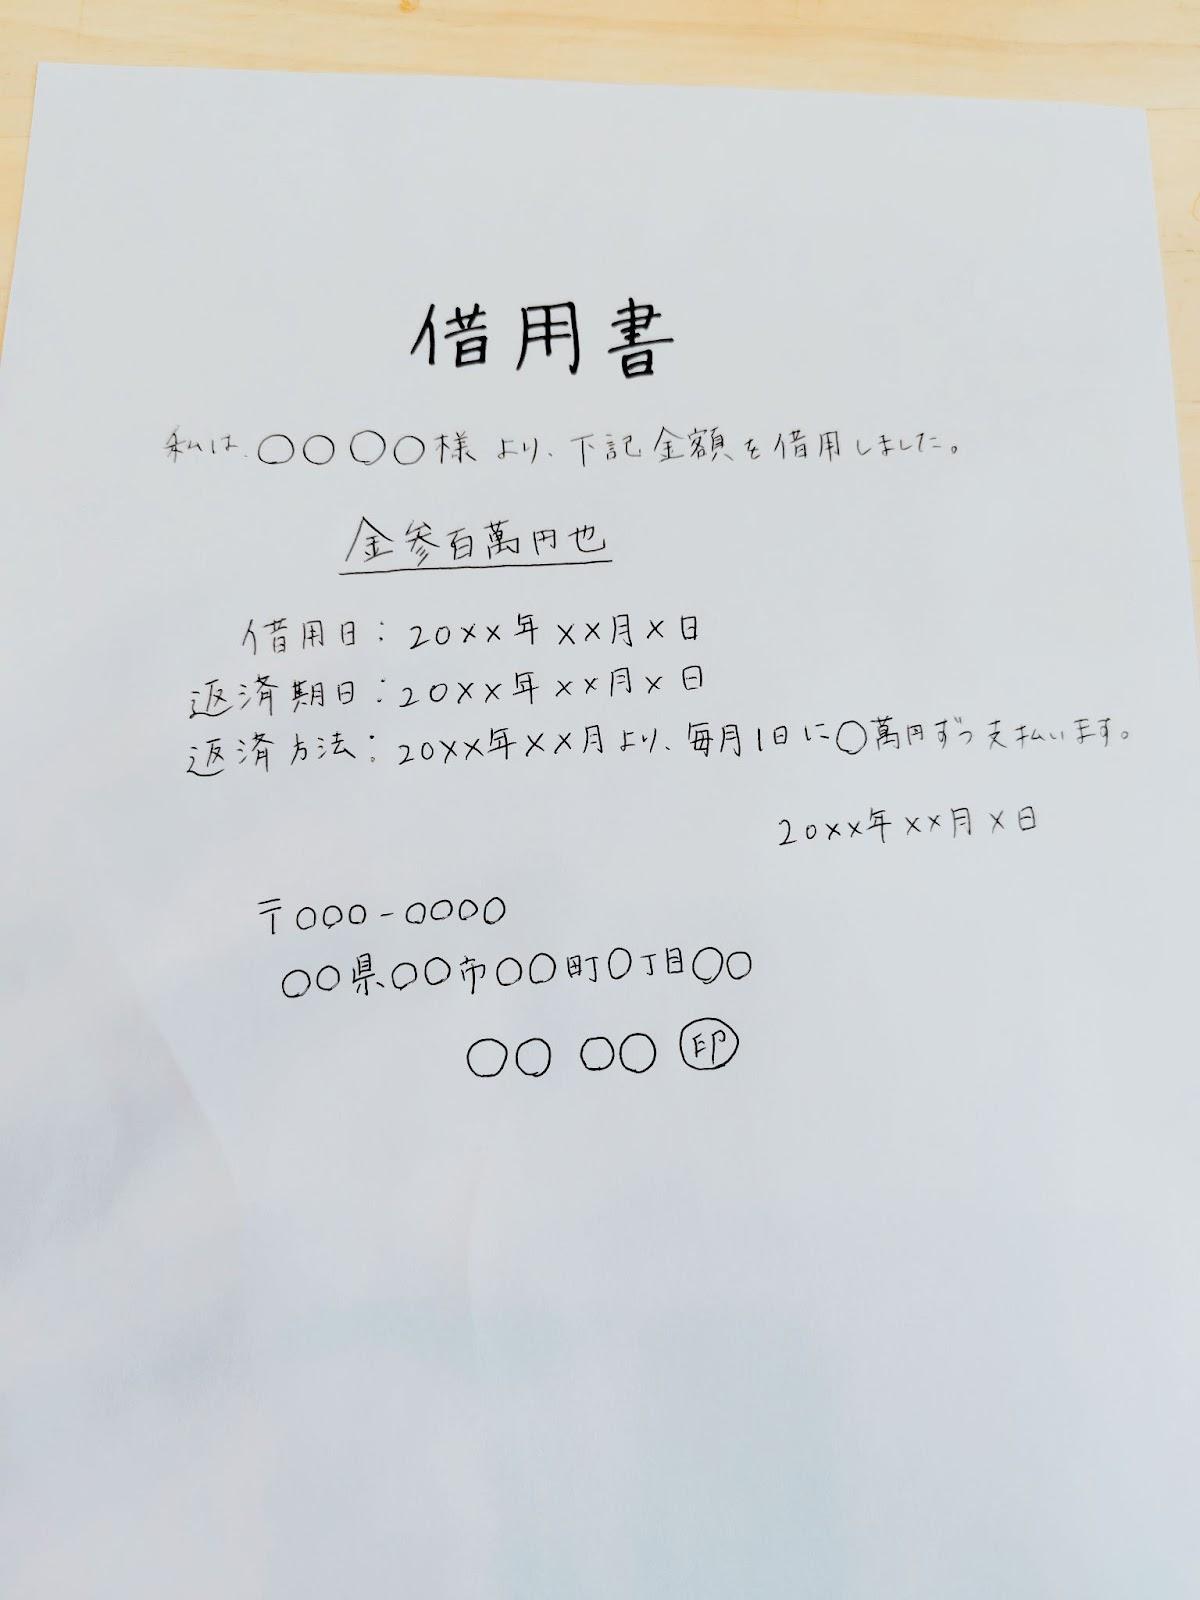
多くの人が抱く最大の疑問が、「手書き借用書の有効性」です。結論から言えば、民法および裁判実務において、契約書の作成媒体に厳格な指定はありません。チラシの裏やルーズリーフ、手帳の切れ端にボールペンで書かれたものであっても、必要要件が揃っていれば手書きであっても完全な法的効力を持ちます。パソコンで印字されていなければ無効になるということは一切ありません。
ただし、ここで混同してはならない決定的な境界線が存在します。それは「法的に契約が有効であること」と「相手の財産を直ちに差し押さえられること」は全くの別物であるという点です。
通常の借用書(私文書)は、相手が約束を破って返済しなかった場合、裁判において「確かにお金を貸した」という事実を立証するための強力な武器にはなります。しかし、それ単体で相手の預貯金口座や給与を差し押さえる力(債務名義)はありません。回収を強制するには、弁護士を立てて訴訟を提起し、勝訴判決または支払督促の確定通知を勝ち取るという、時間と費用のかかる司法手続きを経る必要があります。

借用書と「金銭消費貸借契約書」「公正証書」の決定的な違い
個人間の金銭貸借で用いられる書類には、大きく分けて「借用書」「金銭消費貸借契約書」「公正証書」の3種類が存在します。名称こそ似ていますが、その証拠能力と回収力には圧倒的な格差があります。
借用書は通常、借主だけが署名・押印して貸主に1部差し入れる形式が一般的です。手続きが極めて簡便である反面、貸主の手元にしか残らないため、後から「そんな紙は無理やり書かされた」「内容を改ざんされた」と主張される紛争リスクを孕みます。
これに対し、金銭消費貸借契約書との違いは、貸主と借主の双方が合意内容を確認した上で2部作成し、双方が署名押印して1部ずつ保管する点にあります。契約条項を双方が確認した事実が明確になるため、私文書としての証拠能力は借用書よりも格段に強固です。
さらに上位に位置するのが、公証役場で公証人が作成する「公正証書」です。特に「強制執行認諾文言」を盛り込んだ公正証書を作成した場合、裁判を起こすことなく、公証人の作成した正本を元に裁判所へ強制執行(給与や預金口座の差押え)を申し立てることが可能になります。
| 項目 | 借用書(私文書) | 金銭消費貸借契約書(私文書) | 執行認諾文言付公正証書(公文書) |
|---|---|---|---|
| 作成形式・署名者 | 1部作成/借主のみが署名押印 | 2部作成/貸主・借主双方が署名押印 | 公証役場で作成/公証人・当事者双方が署名 |
| 裁判なしの差押え | 不可能(訴訟・判決が必要) | 不可能(訴訟・判決が必要) | 可能(即座に差押手続が可能) |
| 作成費用・手数料 | 印紙税のみ(金額に応じる) | 印紙税×2通分 | 公証人手数料(5,000円〜数万円)+印紙代 |
| 偽造・紛失リスク | 原本紛失で立証困難、改ざん疑義あり | 双方が所持するため改ざん抑止力あり | 原本が公証役場に原則20年保管(紛失耐性高) |
| 推奨される貸付金額 | 〜数十万円程度の少額 | 50万円〜100万円未満 | 100万円以上の大口・回収必須案件 |
公正証書の作成手順と実務の流れ
貸付額が100万円を超えるなど絶対に焦げ付きを避けたい場合、公正証書の作成手順を把握しておくことが極めて有効です。手続きは以下のステップで進行します。
第一に、貸主と借主の間で借入額、返済期日、利息、分割返済時の口座などを取り決めたメモ(案文)を作成します。第二に、最寄りの公証役場へ出向き(または事前メール・電話相談)、公証人に公正証書作成の嘱託を行います。第三に、公証人が作成した原案を確認し、作成当日に双方が印鑑証明書と実印(または身分証明書)を持参して公証役場へ出頭、内容確認を経て署名押印します。相手が出頭を拒む場合は、委任状による代理作成も法的には可能ですが、本人の意思確認を厳格に行うためにも原則として同席が望まれます。
金銭トラブル防止の必要記載事項と正しい借用書の書き方
実務上、裁判官や調停委員を前にして「借用書としての完成度」が厳密に吟味されます。記載内容が曖昧だと、借主側から「もらった金(贈与)だと思っていた」「返済条件が合意されていない」と反論される隙を与えます。金銭トラブルを未然に遮断するため、以下の金銭トラブル防止の必要記載事項を漏れなく網羅しなければなりません。
借用書に盛り込むべき8大項目
借用書の書き方における基本構造は、以下の要素で成立します。
1. 表題(タイトル):「借用書」または「金銭借用証書」と明記。
2. 作成年月日:書類を作成し交付した年月日(西暦・和暦どちらでも可)。
3. 貸主の氏名・名称:「借主〇〇は、貸主〇〇に対し…」と貸主のフルネームを正確に記載。
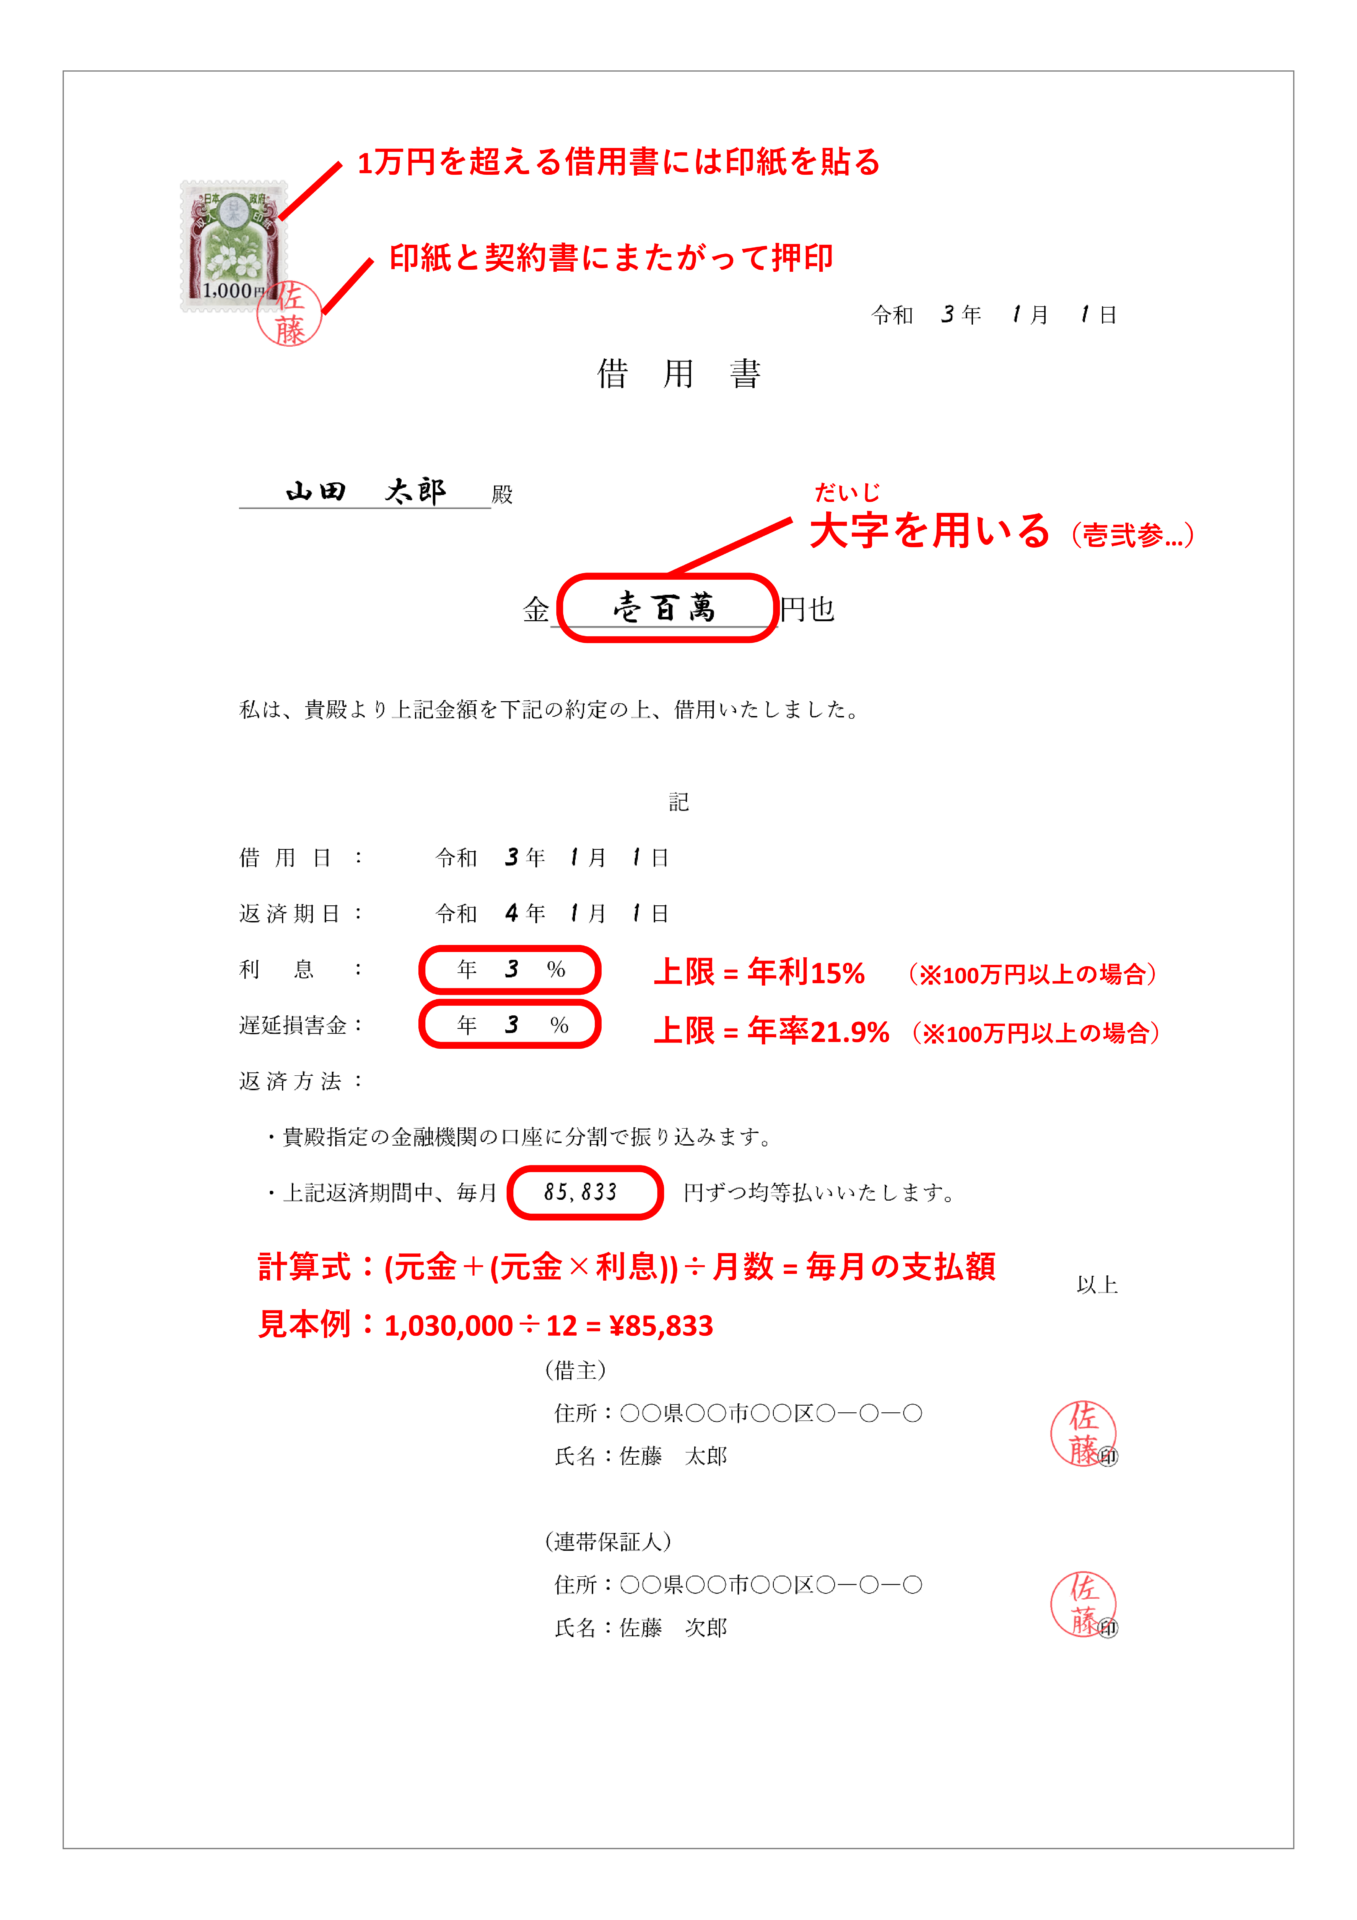
4. 借入金額(金種):金額の改ざんを防ぐため、数字の頭に「金」、末尾に「円也」を添え、できれば大字(壱、弐、参、拾など)を用いるか「金1,000,000円也」と桁区切りを徹底。
5. 金銭の受領事実:「上記金額を本日確かに借用いたしました」と受領した事実を過去形・完了形で明記。
6. 返済期日および返済方法:「令和〇年〇月〇日までに貸主の指定口座へ振り込んで返済する」など具体的に指定。
7. 利息および遅延損害金:合意した利息の利率(年〇%)と期日遅延時の損害金利率。
8. 借主の自筆署名および住所・押印:借主自身の手書き署名、住民票通りの正確な現住所、押印(認印でも有効だが実印推奨)。
利息を設定する際の絶対上限|借用書の利息制限法
個人間の貸し借りであっても、利息を設定する際は借用書の利息制限法が適用されます。上限を超える利息の取り決めは、超過部分が無効となります。
・元本が10万円未満の場合:年20.0%
・元本が10万円以上100万円未満の場合:年18.0%
・元本が100万円以上の場合:年15.0%
なお、個人間の遅延損害金は上記上限金利の1.46倍まで設定可能ですが、利息制限法を度外視した暴利(トイチなどの法外な利率)を記載すると、公序良俗違反(民法第90条)として利息契約自体が無効とみなされるリスクがあるため注意が必要です。
借用書テンプレート無料ダウンロードを活用する際のチェックポイント
現在、法務系ポータルサイトや弁護士法人の公式Webサイト等で借用書テンプレート無料ダウンロード(Word・PDF形式)が多数提供されています。これらをベースにすることは記載漏れを防ぐ上で極めて合理的です。ただし、テンプレートの多くは「一括返済・無利子」のシンプルな初期設定になっています。「毎月末日5万円ずつの分割払い」「遅延時は残額を一括請求できる期限の利益喪失条項」などを付加したい場合は、条項を自作で崩さず、法律監修の入った特約例文を正確に追記する配慮が求められます。
借用書の印紙税額一覧と税務上のペナルティ
借用書はお金を借りた事実を証明する契約文書であるため、印紙税法上の「第2号文書(請負に関する契約書等)」ではなく「第1号の3文書(消費貸借に関する契約書)」に分類されます。金額に応じた適正額の収入印紙を貼り、消印(割印)を押す義務があります。
| 記載された契約金額 | 借用書の印紙税額 | 実務上の注意事項 |
|---|---|---|
| 1万円未満 | 非課税(0円) | 印紙の貼付は一切不要 |
| 1万円以上 〜 10万円以下 | 200円 | 最も頻出する少額ゾーン |
| 10万円超 〜 50万円以下 | 400円 | 貼り忘れが多発する金額帯 |
| 50万円超 〜 100万円以下 | 1,000円 | 千円札大の印紙を貼付 |
| 100万円超 〜 500万円以下 | 2,000円 | 車や教育費の個人間融資に多い |
| 500万円超 〜 1,000万円以下 | 10,000円 | 住宅頭金などの融資規模 |
印紙税に関して最も多い誤解が、「印紙を貼っていない借用書は無効になるのではないか」という不安です。国税庁の指針および判例上、印紙の有無は契約の有効性に一切影響を与えません。印紙が貼られていなくても、裁判所で借用書の証拠能力が否定されることはありません。
ただし、税務上のペナルティは容赦なく課されます。税務調査等で貼付漏れが発覚した場合、本来納めるべき税額に加え、その2倍に相当する過怠税が追徴され、合計3倍の金額を納付しなければならなくなります。印紙の貼付義務は文書の作成者(実務上は共同作成として貸主・借主双方)にあります。
【実態検証】見落とし厳禁の3大トラップ|時効・期日なし・親子間融資
法的に有効な借用書を手元に持ちながら、最終的に1円も回収できずに泣き寝入りする貸主には、共通する「致命的な見落とし」があります。知恵袋や法テラス等の法律相談窓口で頻繁に持ち込まれる典型的な3大トラップを検証します。
トラップ1:返済期日なしの借用書リスク
好意から「いつでもお金に余裕ができた時に返してくれればいい」と、返済期日を空欄にしたまま借用書を取り交わすケースが散見されます。しかし、返済期日なしの借用書リスクは極めて甚大です。
民法第591条第1項の規定により、返済期日を定めていない場合、貸主は「相当の期間を定めて返済の催告」をしなければ、借主に対して債務不履行責任を問うことができません。いきなり裁判を起こすことも困難になります。さらに危険なのは、「契約成立の時点から消滅時効のカウントダウンが始まる」という解釈が成立する点です。善意で返済を催促せずに放置していた結果、気づいた時には時効を迎えていたという悲劇が日常的に発生しています。
トラップ2:借用書の時効と更新
貸したお金を請求できる権利(債権)には有効期限があります。2020年4月1日施行の改正民法により、借用書の消滅時効は原則として「権利を行使することができることを知った時から5年間」(民法第166条第1項第1号)に統一されました。
返済期日を定めていた場合、その期日の翌日から5年が経過すると、借主から「消滅時効を援用します」と意思表示された瞬間に返済義務が法的に完全に消滅します。時効の完成を阻止するためには、借用書の時効と更新の手続きが必須です。具体的には、以下のいずれかのアクションを起こさなければなりません。
・債務の承認:借主から「一部でも返済させる(1円でも可)」、または「返済猶予を求める念書」を書かせることで、時効期間をゼロにリセットする。
・裁判上の請求:支払督促の申立てや民事訴訟を起こすことで、時効の進行を法的に中断・更新させる。
・内容証明郵便による催告:裁判前の応急措置として、内容証明を送ることで6ヶ月間だけ時効完成を猶予させる。
トラップ3:親子間の借用書と贈与税対策
「親戚や親子だから形式的な紙だけで十分」「利息を取るのは可哀想」という甘い認識は、税務署からの追徴課税を招く最大の引き金になります。親子間の借用書と贈与税対策において、税務署は「実質的な贈与ではないか」という疑念の目を極めて厳しく向けます。
特に以下の条件に該当すると、金銭消費貸借ではなく「みなし贈与」と認定され、年間の贈与税基礎控除枠(110万円)を超える金額に対して莫大な贈与税が課されます。
・出世払い、ある時払いなど、返済期日が定められていない。
・無利子または極端な低金利(市場金利と乖離した設定)。
・返済原資(借主の収入)から考えて明らかに完済が不可能な金額。
・「手渡し現金」で返済しており、客観的な返済履歴が通帳に残っていない。
税務署の否認を防ぐためには、第三者間と全く同様に返済期日と適正な利息(年1.0%〜など少額でも設定推奨)を明記した借用書を作成し、毎月必ず借主名義の銀行口座から貸主の口座へ振込送金を行い、記帳履歴を保存し続けることが絶対条件となります。
一般に知られていない盲点と心理的境界線の維持
法律問題の取材現場で数多くの金銭トラブルを取材していると、問題の本質が「契約書の書式」ではなく、貸主と借主のいびつな人間関係に起因している事実に直面します。
家族社会学や心理学では、身内や親友に対して健全な距離感を保てなくなる現象を「心理的バウンダリー(境界線)の崩壊」と呼びます。お金を無心してくる相手に対して「断ったら関係が壊れるのではないか」「借用書を書いてくれと頼んだら信用していないと思われるのではないか」と躊躇する心理こそが、トラブルを深刻化させる最大の土壌です。
知恵袋やネット上のコミュニティには、「借用書を書かせるなんて人間不信のすることだ」という情緒的な主張も散見されます。しかし、客観的な事実は真逆です。借用書を取り交わす真の目的は、貸主の保全だけでなく、借主に対して「これは借金であり、必ず返済しなければならない」という自律的な境界線を明確に自覚させることにあります。曖昧な貸借は、借主の甘えを助長し、結果として両者の関係を破滅へ追いやります。
【プロの結論】借用書で済ませるか公正証書にすべきかの判断基準
金銭の貸し借りを行う際、どの形式を選択すべきかの明確なクライテリアは以下の通りです。
私文書の借用書(または契約書)で済ませてよいケース:
・貸付額が数十万円以内であり、最悪の場合に貸し倒れとなっても生活や事業が破綻しない範囲である。
・相手方に定職と安定収入があり、返済口座からの自動送金設定など客観的スキームが整っている。
・返済期間が数ヶ月〜1年以内の短期である。
必ず公正証書(強制執行認諾条項付)を作成すべきケース:
・貸付額が100万円以上である。
・相手が事業資金や多重債務の返済資金として借入を希望している。
・返済期間が数年単位の長期に及ぶ。
・「もし返済が滞ったら確実に給与や財産を差し押さえなければ困る」と貸主が感じている。
もし相手が公正証書の作成を渋ったり、「私を信用できないのか」と感情論で拒絶したりした場合、その融資は100%断るべきです。公証役場へ同行することすら拒む相手が、数年間にわたり誠実に返済を続ける見込みは極めて希薄と言わざるを得ません。
【借用 書 と は】に関するよくある質問(FAQ)
Q1:手書きで書いた借用書とパソコンで印刷した借用書では、どちらが法的に有利ですか?
A1:証拠能力の観点から見れば、「本文はパソコンで印字し、氏名欄のみ借主が手書き(自筆署名)して実印を押す」形式が最も安全です。全て手書きの場合、借主の筆跡が残るメリットはありますが、文章の解釈にブレが生じやすく、紛失や汚損のリスクもあります。逆に全文パソコンで署名まで印字(記名)だと、「勝手に名前を印刷された」と偽造を主張されるリスクが高まります。
Q2:印鑑はシャチハタや認印、あるいは拇印(指印)でも借用書は有効ですか?
A2:法律上、認印や拇印であっても契約自体は有効に成立します。ただし、借主が後から「自分のハンコではない」「無理やり指を押された」と署名偽造を主張してきた場合、実印(印鑑登録証明書付き)に比べて裁判所での立証難易度が格段に跳ね上がります。高額な貸借では、必ず市区町村に登録された実印を押印させ、作成日から3ヶ月以内の印鑑登録証明書を添付させるのが鉄則です。
Q3:借主がお金を返してくれない場合、借用書を持って警察に駆け込めば逮捕してくれますか?
A3:原則として警察は一切動いてくれません。個人間のお金の貸し借りは「民事不介入の原則」が適用される私法上の契約問題であり、警察の管轄外だからです。最初から騙し取る目的で身元や職業を偽っていたような明白な「詐欺罪(刑法第246条)」に該当する確たる証拠がない限り、警察が相手を取り調べたり返済を命じたりすることはありません。解決には民事訴訟や弁護士を通じた法的手続きが必要です。
Q4:LINEのやり取りやメールの履歴は、借用書の代わりになりますか?
A4:LINEのトーク履歴や電子メールも、裁判実務において「金銭の貸借があったことを推認させる間接証拠」として扱われます。ただし、アカウントのなりすましや文脈の曖昧さ、データの消去リスクがあるため、正式な借用書に比べると証拠力は大きく劣ります。SNS上のやり取りがある場合でも、別途紙の借用書を取り交わすか、電子署名を付与した電子契約書を作成することが不可欠です。
まとめ:金銭トラブルを未然に防ぎ大切な関係を守るための最終判断
借用書とは、単なるお金の貸し借りの記録ではなく、互いの信頼関係を法的な権利と義務に落とし込み、双方の破綻を防ぐための防波堤です。手書きであっても要件を満たせば法的な証拠力は持ちますが、強制執行力を持たない私文書である以上、回収不能のリスクを根本から消し去ることはできません。
「親しい間柄だから借用書は不要」という考えは今すぐ捨て去るべきです。利息制限法を守った適正な利率の設定、返済期日の明記、金額に応じた収入印紙の貼付、そして大口融資における公正証書の活用。こうした厳格な法的手続きを遵守することこそが、大切な人間関係を金銭トラブルから守り抜く唯一の道筋となります。 (出典: 借用 書 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
