法的に有効な借用書の書き方完全ガイド|紙切れにしない必須項目と文例
親しい友人や身内から「どうしても今月苦しくて、お金を貸してほしい」と頼まれたとき、断りきれずに現金を渡してしまった経験を持つ方は少なくありません。しかし、口約束やメモ書き程度で済ませてしまった結果、返済期日を過ぎても一向にお金が戻らず、連絡すら取れなくなって関係が完全に破綻するケースが後を絶ちません。
良かれと思って手を差し伸べた側が泣き寝入りを強いられないためには、個人間の貸し借りであっても法律上の要件を満たした正しい書面を作成することが不可欠です。書き方に不備がある書類は、いざ法的措置をとろうとしても裁判で証拠として認められない単なる「紙切れ」と化してしまいます。本稿では、手書きでも法的に有効な借用書の書き方から必須項目、利息や時効の注意点までを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は手書きでも法的に有効だが、金額・返済期日・当事者双方の署名押印などの必須項目が欠けると裁判で証拠能力を失う。
- 要点2:個人間の貸借でも利息制限法の上限(年15%〜20%)が適用され、記載金額が1万円以上になる場合は規定の収入印紙の貼付が必要となる。
- 要点3:金銭トラブルを未然に防ぐには、双方で保管する「金銭消費貸借契約書」や、裁判なしで強制執行が可能な「公正証書」の活用が極めて有効である。
「ただの紙切れ」になる決定的な理由|借用書の法的効力と印鑑・時効の落とし穴
身内や親しい友人に金銭を貸す際、形式的な用紙にサインをもらっただけで「これで安心だ」と思い込んでしまうケースが目立ちます。しかし、実務上その書類が法的な証拠能力を持たず、回収不能に陥るトラブルが頻発しています。その最大の理由は、法律上の要件を満たさない曖昧な記載や、当事者の特定不備にあります。
そもそも、お金の貸し借りを証明する文書には主に「借用書」と「金銭消費貸借契約書」の2種類が存在します。借用書は借主(借りる側)が作成して貸主(貸す側)に差し入れる形式であり、1通のみ作成されることが一般的です。一方、金銭消費貸借契約書は貸主と借主の双方が合意内容を明記し、2通作成して各自が1通ずつ保管する契約書形式をとります。どちらも契約の成立を証明する証拠書類になりますが、借主の手元に控えが残らない借用書は「そんな書類を書いた覚えはない」「金額を後から書き足された」といった偽造・改ざんの主張を招きやすい構造的弱点を抱えています。
また、押印の有無や印鑑の種類も法的効力を左右する重要な要素です。サイン(自筆署名)だけでも契約自体は有効に成立しますが、裁判で借主から「筆跡が自分のものではない」と否認された場合、貸主側が本人の署名であることを立証しなければなりません。認印やシャチハタ(浸透印)では本人が押した証拠として弱く、可能な限り実印を押印させ、印鑑登録証明書を添付させることが改ざん主張を封じる鉄則となります。
さらに見落としがちなのが消滅時効の存在です。民法改正により、個人間の金銭貸借における債権の消滅時効は「権利を行使できることを知った時から5年間」または「権利を行使できる時から10年間」と整理されました。返済期日を定めずに「いつでも返せるときでいい」と曖昧な約束を交わしてしまうと、貸した時点から時効のカウントダウンが始まり、気づいたときには法的に請求できなくなるリスクが生じます。
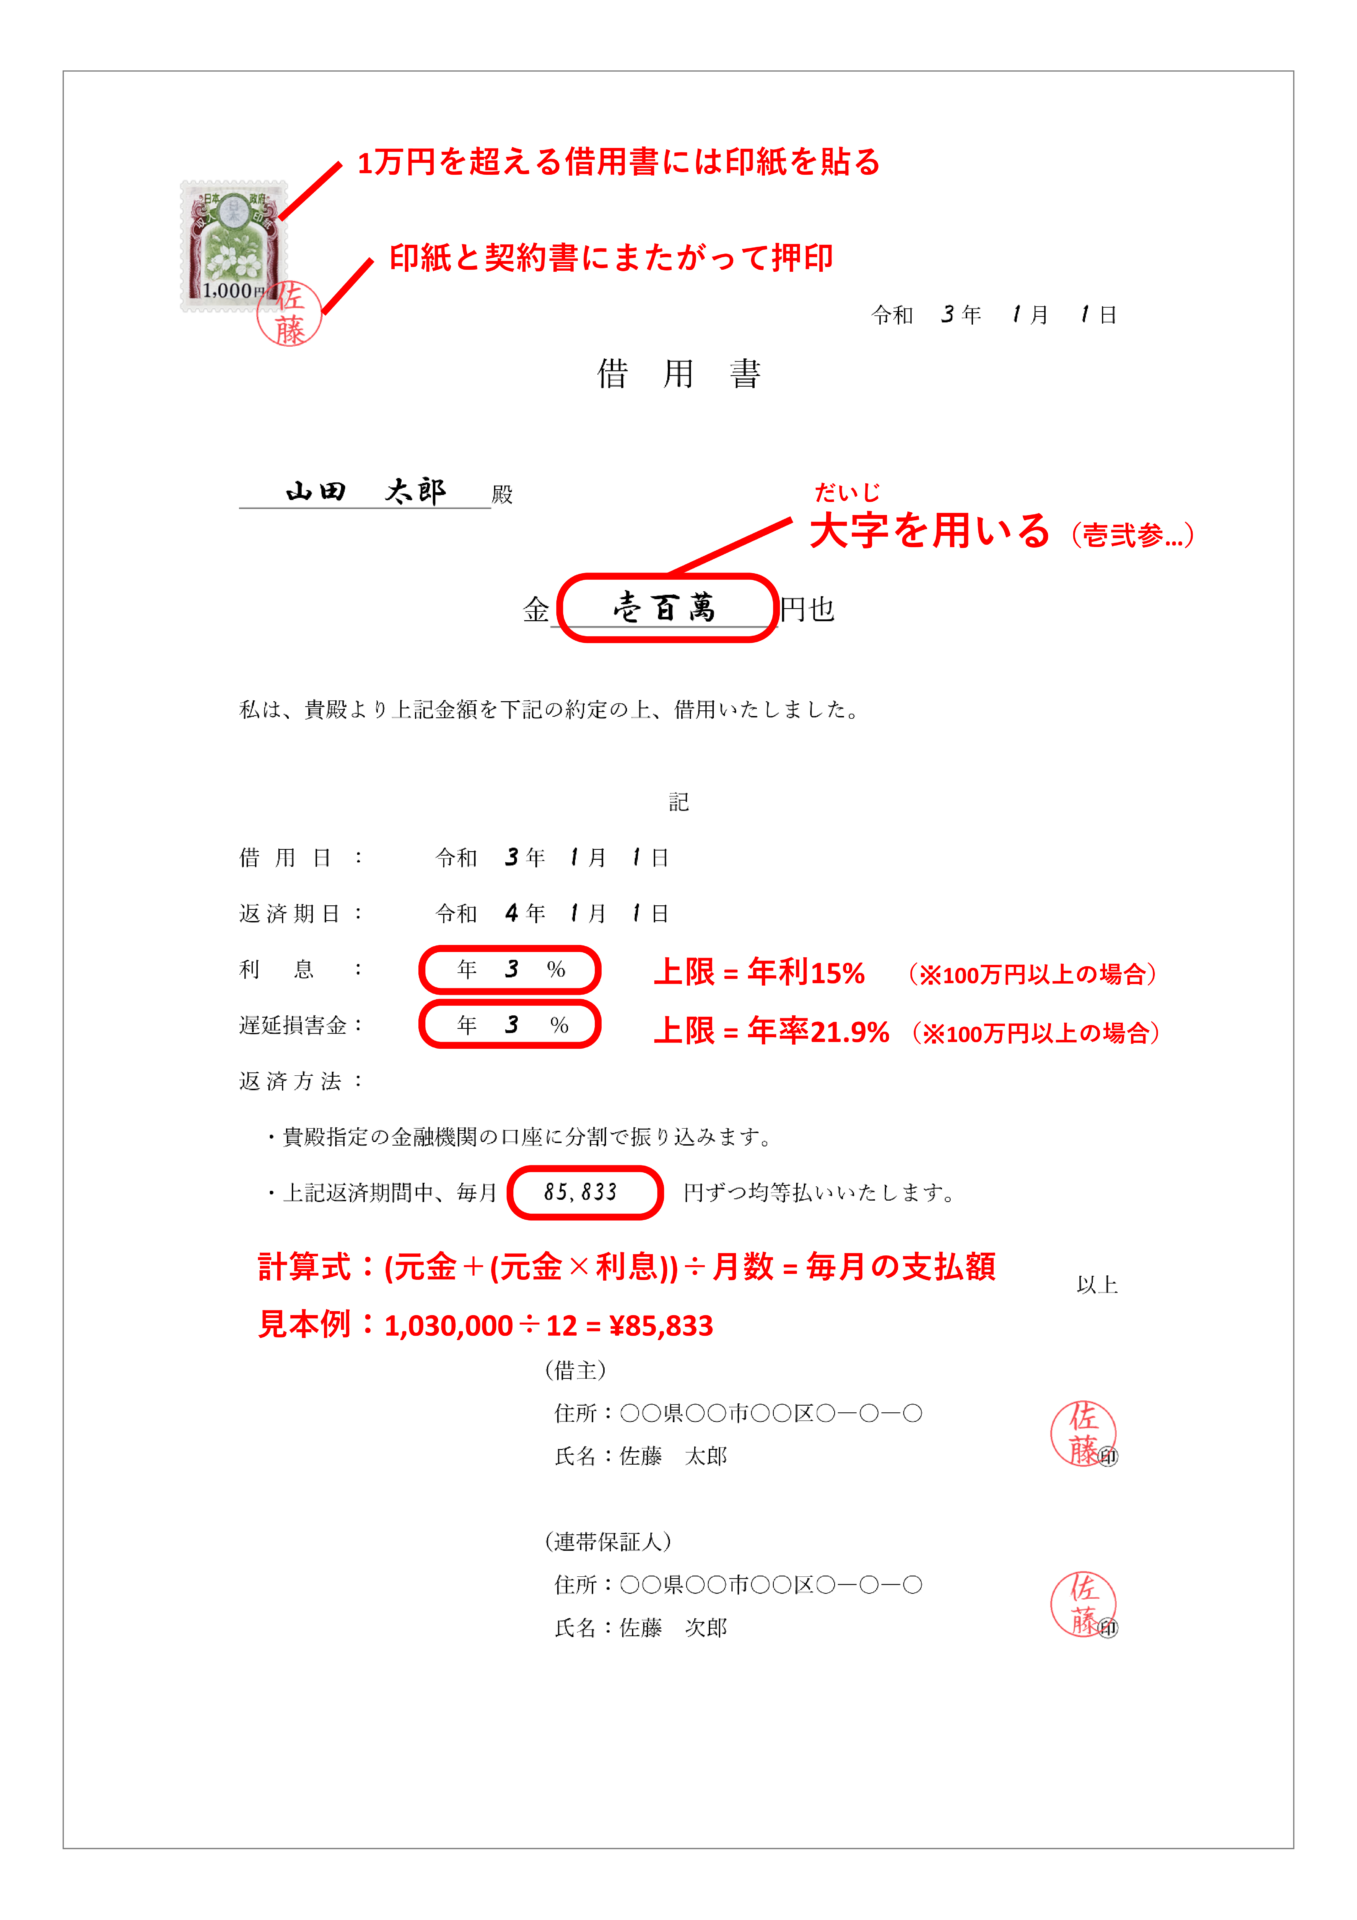
【手書き対応】個人間でそのまま使える借用書の必須項目と例文テンプレート
借用書はパソコンで作成して印刷したものだけでなく、便箋や白紙に手書きで作成したものであっても法的な効力を持ちます。ただし、以下の必須7項目が1つでも欠けていると、証拠能力が著しく低下するため注意が必要です。
- 作成年月日:書面を作成し、金銭の授受が行われた正確な日付
- 貸主の氏名・住所:お金を貸した側の正式なフルネームと現住所
- 借主の氏名・住所・押印:お金を借りる本人の直筆署名、現住所、実印による押印
- 借入金額:貸し付けた金額(改ざん防止のため漢数字の大字を使用)
- 金銭を受け取った旨の文言:「本日、金〇〇円を確かに借用・受領いたしました」という受領事実の明記
- 返済期日および返済方法:一括または分割の具体的な期日と、銀行振込等の支払方法
- 利息および遅延損害金の取り決め:利息を設定する場合は年率と支払期日、延滞時の損害金割合
以下に、個人間でそのまま書き写して使用できる手書き対応の標準的な借用書テンプレートを掲載します。
借用書
貸主:山田 太郎 殿
私は、本日、貴殿より金 壱拾萬円整(¥100,000-)を確かに借用し、受領いたしました。
上記の借入金について、以下の条件に従って相違なく返済することを誓約いたします。
1. 返済期日:2026年12月31日
2. 返済方法:貸主が指定する下記銀行口座への振込送金により支払う(振込手数料は借主負担)
振込先:〇〇銀行 〇〇支店 普通預金 口座番号〇〇〇〇〇〇 口座名義:山田太郎
3. 利息:年3.0%(返済期日に元金とともに支払う)
4. 遅延損害金:返済期日を徒過したときは、年10.0%の割合による遅延損害金を日割計算で支払う
5. 期限の利益の喪失:借主が分割金の支払いを1回でも怠ったとき、または破産申し立て等の信用不安が生じたときは、貸主からの通知催告を要せず直ちに全額を一括返済する
2026年4月1日
借主(債務者):
住所:東京都新宿区西新宿〇丁目〇番〇号
氏名:佐藤 次郎 (実印)
電話番号:090-XXXX-XXXX
連帯保証人:
住所:東京都中野区中野〇丁目〇番〇号
氏名:佐藤 三郎 (実印)
電話番号:080-XXXX-XXXX
※連帯保証人は、借主が本契約に基づく一切の債務について、借主と連帯して履行の責を負います。
金額を記載する際は、「100,000円」と書くと後から「1,100,000円」に改ざんされるリスクがあるため、数字の頭に「金」、末尾に「円整」を付け、可能であれば「壱、弐、参、拾、萬」などの大字(だいじ)を使用することが安全です。また、連帯保証人を設定する場合は、借主本人とは別に独立した署名押印欄を設け、保証の意思を明確に記載させてください。
借用書・契約書・公正証書の徹底比較|失敗しない選択基準
貸付額の規模や相手との関係性に応じて、どのような形式の書面を選択すべきかは大きく異なります。少額の融通であれば手書きの借用書でも一定の抑止力になりますが、百万円単位の貸借で借用書1枚のみに頼るのは極めて危険です。
各種書面の法的効果、作成コスト、万が一の回収手段の違いを以下の比較表にまとめました。
| 書面の種類 | 作成方法・主なコスト | 法的効力・証拠力の強さ | 未払い時の回収手段・評価 |
|---|---|---|---|
| 手書きの借用書 (1通のみ作成) | 便箋等に手書き 印紙代(1万円以上) | 【中】当事者間の合意証明にはなるが、偽造主張のリスクあり | 訴訟を提起して勝訴判決を得る必要あり。10万円未満の緊急貸借向け。 |
| 金銭消費貸借契約書 (2通作成・各自保管) | PC作成・印刷 印紙代×2通分、実印証明 | 【強】双方が同一文書を保持するため改ざんや否認を強固に防止 | 訴訟時の強力な証拠となるが強制執行には裁判が必要。数十万円〜100万円未満推奨。 |
| 公正証書 (強制執行認諾文言付) | 公証役場で作成 公証人手数料(数千円〜数万円) | 【極めて強】公証人が本人確認と合意内容を公的に証明 | 裁判なしで預金や給与の差し押さえが可能。100万円以上の貸借では必須レベル。 |
また、借用書や契約書を作成する際には印紙税にも注意が必要です。契約書に記載された借入金額に応じて、以下の収入印紙を貼り付け、消印(割印)を行う義務があります。
- 1万円未満:非課税
- 1万円以上 10万円以下:200円
- 10万円超 50万円以下:400円
- 50万円超 100万円以下:1,000円
- 100万円超 500万円以下:2,000円
万が一収入印紙を貼り忘れた場合でも、契約自体の民事上の法的効力が無効になるわけではありません。しかし、税務調査等で発覚した場合は過怠税(本来の印紙税額の3倍)が徴収されるため、忘れずに貼付してください。

【実態検証】家族・友人の金銭トラブルが泥沼化する現場のリアル
法律相談窓口や各種コミュニティに日々寄せられるトラブル事例を分析すると、人間関係が破壊される金銭貸借には共通したパターンが存在します。「相手を信用しているからこそ、きちんとした書面を交わさなかった」という善意が、最悪の結果を招いている実態が浮き彫りになっています。
大手法律相談ポータルや司法書士の相談実務データによると、個人間の金銭トラブルにおける回収成功率は、正式な契約書が存在しない場合で20%未満にまで落ち込みます。「親友だから」「実の兄弟だから」と口約束で貸した結果、相手の生活水準が下がると「催促してくるお前が冷酷だ」と論点がすり替えられ、最終的に音信不通になるケースが後を絶ちません。
特に危険なのが、身内間で多発する「いつでもいいから返して」という善意の言葉です。この曖昧な猶予は、法律上「期限の定めのない消費貸借」となり、貸主側から相当の期間を定めて催告しない限り遅滞にすらなりません。さらに、親子間でまとまった金額(数百万円規模)を無利息・無期限で貸し付けた場合、税務署から実質的な「生前贈与」とみなされ、多額の贈与税が追徴課税されるという二重の落とし穴も存在します。
利息制限法の上限とルール|知らずに設定すると無効になる危険性
「個人間の貸し借りだから、利息は自由に決めていい」という思い込みも危険な誤解です。個人間の金銭貸借であっても利息制限法が厳格に適用され、法律で定められた上限金利を超える利息の約束は、超過部分が無効となります。
- 元本10万円未満:年20.0%まで
- 元本10万円以上 100万円未満:年18.0%まで
- 元本100万円以上:年15.0%まで
もし年25%などの高利を設定して合意書を作成しても、上限を超過した利息部分は法律上支払う義務がありません。また、期日に遅れた場合に請求する「遅延損害金」についても、個人間の契約では原則として上記法定上限利息の1.46倍までに制限されています。
なお、利息の取り決めを書面に一切記載しなかった場合、民法上の原則により「無利息」での貸借とみなされます。後から「年5%の利息も上乗せして返せ」と主張することは法的に認められないため、利息を受け取る意図がある場合は必ずパーセンテージを書面に明記しなければなりません。

【プロの結論】心理的バウンダリーの確立と「お金を貸してはいけない人」の境界線
家族社会学や心理療法の観点において、親しい間柄での無秩序な金銭貸借は「共依存(コ・ディペンデンシー)」の典型的な温床と位置づけられます。困っている相手を助けたいという情愛から安易にお金を工面する行為は、結果として借主の金銭的自立を妨げ、依存を深めさせる「イネイブラー(問題助長者)」の役割を果たしてしまいます。
人間関係を守るために最も重要なのは、健全な「心理的バウンダリー(境界線)」を維持することです。どれほど親密な間柄であっても、金銭が介在する以上は客観的な契約関係を結ぶという毅然とした姿勢が求められます。
【プロの判断基準】貸してもよいケース vs 絶対に断るべきケース
- 貸すことを検討してもよい条件:
- 借主自身に安定した収入があり、一時的な突発的支出(医療費や事故等)である明確な理由がある
- 借主自らが「金銭消費貸借契約書を作成し、実印を押す」「公正証書の手続きに応じる」と申し出ている
- 貸す側が「万が一返還されなくても家計が一切破綻しない余剰資金」の範囲内である
- 絶対に貸してはいけない(断るべき)条件:
- 資金使途がギャンブル、投機、生活費の慢性的な補填、他社借入の返済(自転車操業)である
- 「家族なんだから借用書なんて水くさい」と書面作成を拒否・嫌がる
- 具体的な返済原資や返済スケジュールを数字で提示できない
相手から書面作成を拒絶された場合は、「大切な関係だからこそ、金銭の貸し借りはしないと決めている」「書面を交わせない約束なら、力にはなれない」と明確に断ることが、結果的にお互いの尊厳と絆を守る唯一の道です。
【借用書の書き方】に関するよくある質問(FAQ)
Q1:借用書はルーズリーフや裏紙の手書きでも法的に有効ですか?
A1:用紙の材質に関わらず、必要事項(金額、返済期日、借主の直筆署名・押印など)が正確に記載されていれば法的な効力は成立します。ただし、耐久性の低い紙や鉛筆・摩擦で消えるボールペン等で書かれたものは、改ざんや紛失のリスクが高まるため、しっかりした便箋やコピー用紙に油性ボールペンまたは万年筆で記述してください。
Q2:印鑑は認印やシャチハタ、サイン(自筆署名)のみでも大丈夫ですか?
A2:法律上はサインのみや認印でも有効です。しかし、裁判などで「本人が書いたものではない」と争われた場合、シャチハタや認印では本人の意思に基づく作成であることの証明が困難になります。トラブル防止を最優先にするなら、実印を押印させ、印鑑登録証明書を1通添付してもらうのが最も確実です。
Q3:収入印紙を貼り忘れてしまったら、借用書そのものが無効になりますか?
A3:収入印紙の有無は印紙税法上の問題であり、借用書の民事上の契約効力には影響しません。印紙が貼られていなくてもお金を貸した事実の証拠として有効です。ただし、税法違反となるため、気づいた時点で適正な印紙を貼付し消印を行ってください。
Q4:返済期日を過ぎても返してくれない場合、公正証書がない借用書ではどうやって回収しますか?
A4:公正証書(執行認諾文言付)がない私署証書の借用書の場合、直接給与や口座を差し押さえることはできません。まずは内容証明郵便で督促状を送り、それでも応じない場合は「支払督促の申し立て」や「少額訴訟(60万円以下の場合)」、「通常訴訟」を裁判所に提起して勝訴判決(債務名義)を取得した上で強制執行を行う流れになります。
まとめ:大切な関係を守るために「厳格な書面」を交わす勇気を
個人間の金銭貸借において、書面を作成することは「相手を疑う行為」ではなく、「無用なトラブルを防ぎ、お互いの信頼関係を守るための不可欠な手続き」です。どれほど親しい関係であっても、口約束や曖昧なメモで済ませてしまえば、返済が滞った瞬間に友情も親族関係も崩壊へと向かいます。
手書きであっても、金額の大字表記、返済期日、利息・遅延損害金、実印による署名押印という基本ルールを遵守すれば、極めて強固な法的証拠となります。さらに高額な貸借になる場合は、迷わず金銭消費貸借契約書や公正証書の作成を選択してください。曖昧な情に流されず、法的に不備のない厳格な手続きを踏むことこそが、後悔しないための最大の防衛策です。 (出典: 借用 書 書き方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
