リボ払いと分割払いの違いを徹底比較!手数料の罠と損しない選び方
クレジットカードで高額な買い物をした際、多くの人が直面するのが「分割払い」と「リボ払い(リボルビング払い)」の選択です。どちらも代金を複数回に分けて支払う仕組みですが、内部で計算される金利手数料の構造や完済までのプロセスには、天と地ほどの開きがあります。
「月々の負担を軽くしたい」という一心で仕組みをよく理解しないまま選択した結果、数年にわたって利息だけを払い続けるトラブルが後を絶ちません。三井住友カードやJCBなど大手カード会社が公開するデータや金融実務の観点から、両者の決定的な相違点、総支払額を大きく左右する手数料の構造、そして後悔しないための明確な判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」を指定して期日通りに完済する仕組みで、2回払いであれば原則手数料無料。
- 要点2:リボ払いは「毎月の支払額」を一定に固定する仕組みだが、実質年率約15.0%の手数料と残高スライド方式により支払いが長期化しやすい。
- 要点3:損を避ける鉄則は、購入時に総返済額を試算し、余裕ができた段階で繰り上げ返済や一括返済を活用して元本を早期に減らすこと。
【根本的な仕組み】リボ払いと分割払いの決定的な違いとは?
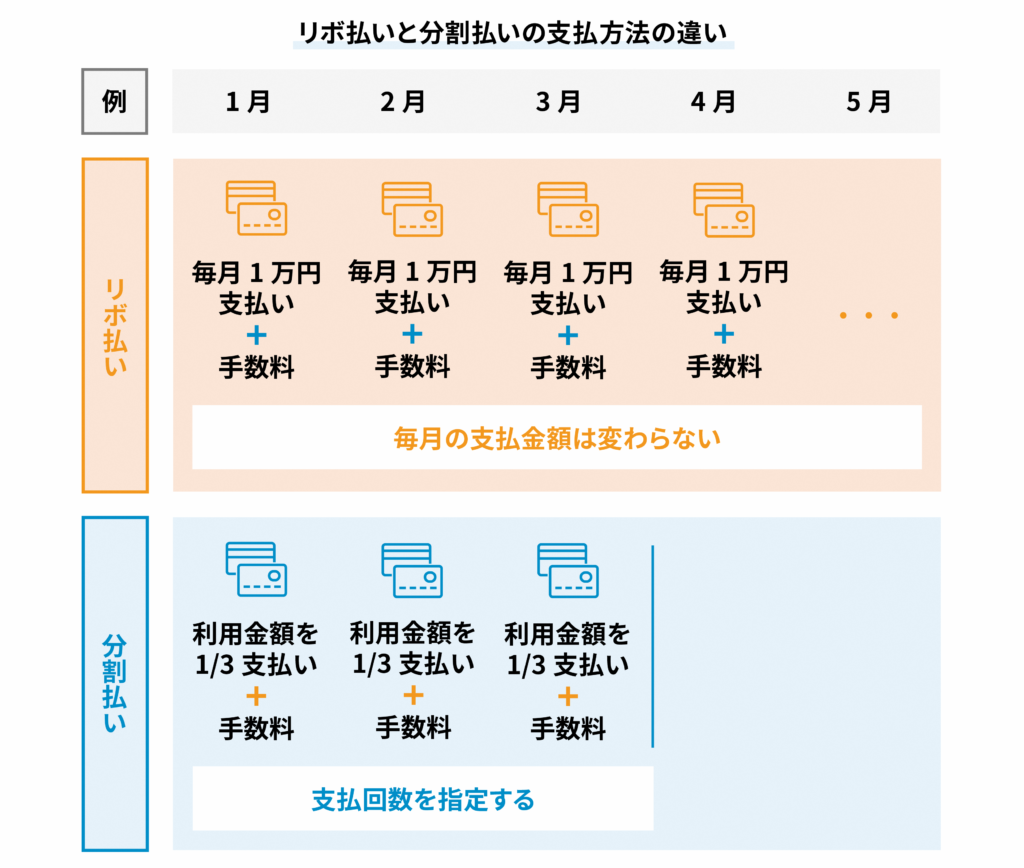
分割払いとリボ払いの最大の違いは、「支払回数を決めるか(ゴール固定)」か、それとも「毎月の返済額を決めるか(金額固定)」かという点に集約されます。
分割払いは、商品の代金を3回、6回、10回、12回、24回など、あらかじめ決めた回数で均等に支払う方法です。利用金額に手数料を加算した総額を回数で割るため、毎回の支払額と「いつ支払いが終わるか」という返済期日が購入時点で完全に確定します。
対照的にリボ払いは、カードの利用残高全体に対して、毎月あらかじめ設定した一定額(例えば1万円など)を返済していく方式です。追加で買い物を重ねても毎月の引き落とし額は基本的に変わらないため、家計管理がしやすいように見えますが、その裏で「借入残高が減りにくく、利息が雪だるま式に膨らむ」という構造的リスクを抱えています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 支払いの指定方法 | 分割:支払回数を指定(3〜36回等) リボ:毎月の支払額を指定(5千円、1万円等) | 分割は回数重視/リボは月額重視 | 返済終了時期が明瞭な分割払いが管理面で圧倒的に有利。 |
| 実質年率(手数料率) | 分割:実質年率 12.0%〜15.0%程度(回数比例) リボ:実質年率 15.0%固定(一律設定が多い) | 2回分割・ボーナス一括は手数料0円 | リボ払いの年利15.0%は消費者金融と同等の高金利水準。 |
| 完済までの期間 | 分割:指定回数で確実に終了 リボ:利用残高と月額設定により大幅に変動 | 分割は3ヶ月〜数年/リボは数年〜長期化の恐れ | リボ払いは追加利用すると返済期間が自動延長される点に注意。 |
| 手数料の計算単位 | 分割:商品1点ごとの購入金額に対して算出 リボ:カード全体の包括的利用残高に対して算出 | 個別契約型 vs 包括契約型 | リボ払いは複数の買い物が1つの借金に合算され実態が見えなくなる。 |
【手数料シミュレーション】どっちが得?具体例で暴く総支払額の差
「分割払いとリボ払いはどちらが得なのか」という疑問に対する答えは、返済完了までのスピードに直結しています。具体的に30万円のノートパソコンを購入した場合の手数料シミュレーションを比較してみましょう。
まず、大手クレジットカードの標準的な実質年率(年15.0%)をもとに計算します。
- パターンA:分割払い(2回払い)
手数料:0円(総支払額:300,000円)
多くのカード会社では、2回払いおよびボーナス一括払いは手数料無料と規定されています。翌月・翌々月の資金繰りがつくなら、この方法がもっとも経済的です。 - パターンB:分割払い(12回払い・年利約14.5%)
毎回の返済額:約27,000円
手数料総額:約24,000円(総支払額:約324,000円/完済まで1年) - パターンC:リボ払い(元利定額コース・毎月10,000円返済・年利15.0%)
毎月の返済額:10,000円固定
返済期間:37ヶ月(3年1ヶ月)
手数料総額:約78,500円(総支払額:約378,500円)
毎月の支出を1万円に抑えられるリボ払いは一見魅力的に映りますが、12回の分割払いと比較して手数料負担が3倍以上(差額5万円以上)に跳ね上がります。クレジットカードの手数料計算において、返済期間の長期化はダイレクトに利息負担の激増を意味します。
【実態検証】「リボ地獄」に陥る仕組みとネットに溢れる生の声
金融庁や消費生活センターへの相談事例、SNSや知恵袋の投稿で頻繁に取り沙汰されるのが、いわゆる「リボ地獄」の恐怖です。なぜ多くの利用者が残高の減らない罠に囚われてしまうのでしょうか。
その最大の原因は、多くのクレジットカードで採用されている「残高スライド方式」にあります。
残高スライド方式とは、利用残高の増減に応じて毎月の最低返済額が自動的に変動する仕組みです。例えば「残高10万円以下は月5,000円、30万円以下は月10,000円」といった設定がなされます。この方式の落とし穴は、残高が増えても毎月の引き落とし額がほとんど増えない点にあります。
知恵袋やコミュニティに投稿されたリアルな告白には、次のような切実な証言が並びます。
「毎月1万5千円ずつ返済口座から引き落とされていたので順調に返せていると思っていた。だが2年後にWEB明細を確認したら、利息だけで毎月8千円以上引かれており、元本が半分も減っていなかった」
「旅行や冠婚葬祭でカードを使い足すうちに、毎月の返済額は変わらないのに返済期日が5年先まで伸びていた」
行動経済学では、人間が遠い将来の損失よりも目先の支出軽減を過大に評価する傾向を「現在志向バイアス」、支出のカテゴリーごとに価値を錯覚する現象を「心の会計(メンタル・アカウンティング)」と呼びます。リボ払いはこの心理的隙間を突き、「買い物をしているのに支払いの痛みを感じにくい」麻痺状態を作り出す構造を持っているのです。

一般に知られていない盲点とネットの誤解
分割払いとリボ払いを取り巻く情報の中には、利用者が誤解しやすい盲点が存在します。正しい判断を下すために、以下の3つの真実を押さえておく必要があります。
誤解1:自動リボ(リボ宣言)のポイント還元はお得?
多くのカード発行会社が「リボ払いの登録で年会費優遇やポイント2倍」といったキャンペーンを展開しています。しかし、得られるポイント還元率が数%程度であるのに対し、リボ払いの実質年率は15.0%です。支払う手数料が獲得ポイントを大幅に上回るケースが大多数であり、手数料を発生させずにキャンペーン条件を満たす高度な管理スキルがない限り、安易な登録は推奨できません。
誤解2:分割払いやリボ払いは信用情報(個人信用情報機関)に影響しない?
クレジットカードの利用情報はCICやJICCといった指定信用情報機関に記録されます。通常の返済期日を守っていれば事故情報(いわゆるブラックリスト)にはなりませんが、「割賦残高(分割やリボの未決済残高)」が多い状態は、住宅ローンや自動車ローン、新規クレジットカード発行の審査において返済負担率(DTI)の計算に悪影響を及ぼすことがあります。
誤解3:一度設定した支払い方法は変更できない?
多くのカード会社では、購入後でも会員サイトやアプリから「あとから分割」「あとからリボ」へ支払い方法を変更できるサービスを提供しています。急な出費で一括払いが厳しくなった場合でも、翌月の引き落とし確定日前であれば柔軟に変更可能です。
手数料を最小限に抑える脱出策|繰り上げ返済と一括返済の威力
もし現在、リボ払いや多回数の分割払いを利用中であれば、最も確実な節約策は「繰り上げ返済」または「一括返済」です。
クレジットカードの手数料は「利用残高 × 実質年率 ÷ 365日 × 利用日数」の日割り計算で算出されます。そのため、1日でも早く元本を減らすことで、将来発生する予定だった手数料を丸ごとカットできます。
- リボ払いの一括返済メリット:
残高50万円(年利15%)を月15,000円で返済していた場合、一括返済を行えば約15万円〜20万円近くに及ぶ将来の手数料支払いを完全に防ぐことができます。 - 分割払いの繰り上げ返済方法:
分割払いの残高繰り上げは、会員専用WEBデスクまたはカード裏面のカスタマーサポートへの電話一本で手続きが可能です。指定口座への振込や、次回引き落とし時の増額指定によって残回数を一気に短縮できます。
ボーナスや臨時収入が入った際は、普通預金に眠らせておくよりも、年利15%の負債を早期清算する方が圧倒的に高い利回りの家計改善効果を生み出します。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計管理と資産形成の観点から導き出される、分割払い・リボ払いの最適な選択基準を整理します。
分割払いをおすすめできる人
- 高額な家電やパソコンなど、生活・業務に不可欠な必需品を計画的に購入したい人
- 「2回払い」を活用して手数料を完全にゼロに抑えたい人
- 毎回の返済計画と「〇月で完済する」という終わりを明確に管理したい人
リボ払いを絶対に避けるべき人
- 現在のカード利用残高の正確な合計額を把握していない人
- 「毎月数千円なら安い」と感覚的に買い物を繰り返してしまう人
- 生活費の不足分をクレジットカードの枠で補填している人
結論として、個人が能動的にリボ払いを選択する合理的メリットは極めて限定的です。キャッシュフローの調整が必要な局面では、まず「2回分割払い」または「回数を絞った(3〜6回程度)分割払い」を選択するのが、手数料リスクを最小限に食い止める防衛策となります。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:分割払いの2回払いは本当に手数料がかかりませんか?
A1:はい。三井住友カード、JCB、三菱UFJニコス、楽天カードなど、国内の主要クレジットカード会社では「2回払い」および「ボーナス一括払い」の手数料は無料(実質年率0%)と定められています。ただし、一部の加盟店や提携カードによっては2回払いに対応していない場合があるため、会計時に確認が必要です。
Q2:気づかないうちにリボ払い設定になっていた場合、どう対処すべきですか?
A2:新規入会時の特典キャンペーンなどで「自動リボ(マイ・ペイすリボ、スマリボ、楽Payなど)」が設定されているケースがあります。カード会社の会員WEBサイトまたはアプリの「お支払い方法の設定」から登録状況を確認し、即座に「自動リボ解除」の手続きを行ってください。残高がある場合は一括返済の申し込みを併せて行うことを推奨します。
Q3:分割払いとリボ払い、どちらが信用情報の審査に通りやすいですか?
A3:決済時の審査基準(割賦販売法に基づく利用可能枠)において、両者に大きな通過難易度の差はありません。ただし、支払いを遅延・延滞した際のリスクは同等であり、リボ残高が高額に積み上がっている状態は、他社ローンの新規契約時に審査落ちの原因になりやすいため注意が必要です。
Q4:店頭で「リボ払いで」と頼むのが恥ずかしいのですが、あとから変更できますか?
A4:店頭では一般的な「1回払い」で決済し、後からカード会社のWEBサービスや専用アプリから「あとから分割」や「あとからリボ」へ変更することが可能です。変更受付の締め切り日は毎月の引き落とし口座やカード会社ごとに異なるため、引き落とし日の約1週間前までにマイページで確認しましょう。
まとめ:金利と仕組みを理解して賢くカードを使いこなそう
分割払いとリボ払いは、どちらも目先の支出を先延ばしにする金融機能ですが、その中身は「明確な返済期日を持つ計画的な分割返済」と「残高と金利が複雑に絡み合う包括的借入」という根本的な違いがあります。
手数料無料の2回払いを巧みに活用しつつ、多回数分割やリボ払いを利用する際は事前にカード会社のシミュレーターで総返済額を可視化する習慣をつけましょう。正しい金融知識を持ってカードを使いこなすことが、健全な家計と将来の資産を守る第一歩です。 (出典: リボ 払い 分割 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
