東証の仕組みと取引時間延長の真相!市場再編と投資の新常識
日本経済の心臓部として世界の投資マネーを集める東京証券取引所(東証)。70年ぶりとなった取引終了時刻の延長や「クロージング・オークション」の導入、そしてプライム・スタンダード・グロースへの市場再編を経て、日本の株式市場は過去に類を見ないスピードで構造改革を加速させています。
かつての「慣習に縛られた日本市場」から脱却し、グローバルスタンダードへの適応を進める背景には、激化する国際金融都市間競争とコーポレートガバナンス改革の強い意志が存在します。2026年の最新データと現場の取材をもとに、投資家が必ず把握しておくべき市場の全貌と実践的なポイントを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:70年ぶりの取引終了時刻15:30への延長と「クロージング・オークション」の定着により、大引け直前の値動きの透明性と国際競争力が向上。
- 要点2:プライム・スタンダード・グロースの3市場区分は経過措置が終了段階を迎え、上場基準未達企業に対する退出圧力が本格化。
- 要点3:日経平均とTOPIXの算出構造の違いやPBR改革の進展を正しく理解することが、2026年の株式投資における成否を分ける決定打になる。
【東証の仕組み初心者向け】世界が注目するJPXの基本構造と最新取引時間
東京証券取引所は、株式会社日本取引所グループ(JPX)の傘下にあるアジア最大級の証券取引所です。上場企業の株式売買を取りまとめるだけでなく、厳格な上場審査や売買監理を通じて市場の公正性を担保するインフラとしての役割を担っています。
市場参加者がまず押さえるべき基本が東京証券取引所の取引時間です。東証では平日に「前場(ぜんば)」と「後場(ごば)」の2部制で売買が行われています。
- 前場:09:00 〜 11:30
- 昼休み:11:30 〜 12:30(注文の受付・整理時間)
- 後場:12:30 〜 15:30(※取引終了時刻が従来の15:00から30分延長)
関係者への取材や公式発表資料によると、東京証券取引所の営業時間延長の理由には主に3つの明確な目的がありました。第1に、ロンドンやニューヨークなど海外主要市場と比べて短かった取引時間を延ばし、海外投資家の利便性とグローバル競争力を高めること。第2に、終盤の売買集中を分散させてシステムの耐障害性を高めること。そして第3に、大規模なシステム障害が発生した場合でも、当日中に取引を再開・完了させるリカバリータイムを確保することです。
この時間延長と同時に定着したのが東証のクロージング・オークションの仕組みです。後場終了直前の15:25〜15:30の5分間を「プレ・クロージング」とし、注文を受け付けるだけで売買を成立させず、板(注文状況)を蓄積します。そして15:30ちょうどに「板寄せ方式」で一括マッチングを行い、その日の最終価格(終値)を決定します。この仕組みにより、終了間際の不自然な株価急変動や相場操縦リスクが大幅に抑制され、東証のリアルタイム株価の公正性と透明性が飛躍的に向上しました。

【徹底比較】プライム・スタンダード・グロース市場の違いと上場基準
2022年4月に実施された市場再編によって、従来の東証1部・2部・マザーズ・JASDAQという4区分は「プライム」「スタンダード」「グロース」の3市場へ統合・再編成されました。この再編の最大の狙いは、各市場のコンセプトを明確化し、企業の持続的な成長と中長期的な企業価値向上を促すことにあります。
機関投資家の投資対象としてグローバルな対話が求められる東証プライム市場の上場基準は極めて厳格です。一方で、安定した事業基盤を持つ中堅企業向けの「スタンダード」、高い成長可能性を秘めた新興企業向けの「グロース」という明確な棲み分けがなされています。
| 市場区分 | 主要な上場維持基準 | 市場コンセプト | 編集部の見解・評価 |
|---|---|---|---|
| プライム市場 | ・流通株式時価総額:100億円以上 ・流通株式比率:35%以上 ・1日平均売買代金:2,000万円以上 | グローバルな機関投資家との建設的な対話を中心に据える企業群 | 海外マネー流入の中核。英文開示やESG対応など最高水準のガバナンスが必須。 |
| スタンダード市場 | ・流通株式時価総額:10億円以上 ・流通株式比率:25%以上 ・利益水準:最近2年で計1億円以上 | 公開市場における一定の流動性と基礎的なガバナンスを備えた企業群 | 国内中堅・堅実企業が主軸。安定配当や事業承継ニーズの受け皿として機能。 |
| グロース市場 | ・流通株式時価総額:上場10年後に40億円以上 ・流通株式比率:25%以上 | 高い成長可能性を有し、積極的なリスクマネーを求める新興企業群 | 業績変動リスクが高い反面、テンバガー(10倍株)の発掘機会を提供。 |
ここで見落としてはならないのが東証の上場廃止基準の厳格化です。市場再編時に設けられた「経過措置」は段階的に終了を迎えており、基準未達の企業は1年間の改善期間(改善計画書の提出)を経て監理銘柄・整理銘柄に指定され、最終的に上場廃止となる実効的なルールが適用されています。「上場ゴール」と揶揄された不健全な企業体制は完全に排除される時代に入りました。
【実態検証】投資現場の声とリアルタイム株価が示す市場改革の成果
市場改革がもたらしたリアルな変化を確かめるべく、マーケット関係者や個人投資家のコミュニティ、SNSでの反応を追跡すると、取引現場の実態が鮮明に浮かび上がります。
大手信託銀行のファンドマネージャーは取材に対し、「15:25からのプレ・クロージングによって、機関投資家によるリバランス(資産配分の再調整)注文が極めて整然と執行されるようになった。終了間際の意図せぬスリッページ(発注価格と約定価格のズレ)が劇的に減少し、海外の大口資金を呼び込む大きな要因になっている」と語ります。
一方で、デイトレーダーなどの短期売買層からは「後場ラスト5分間に売買が成立しないため、従来のような引け間際の急変動を狙った短期逆張り手法が通用しにくくなった」という声も聞かれます。しかし、これは市場のボラティリティが健全化し、長期保有を前提とする個人投資家にとって不利な市場環境が改善された証左です。
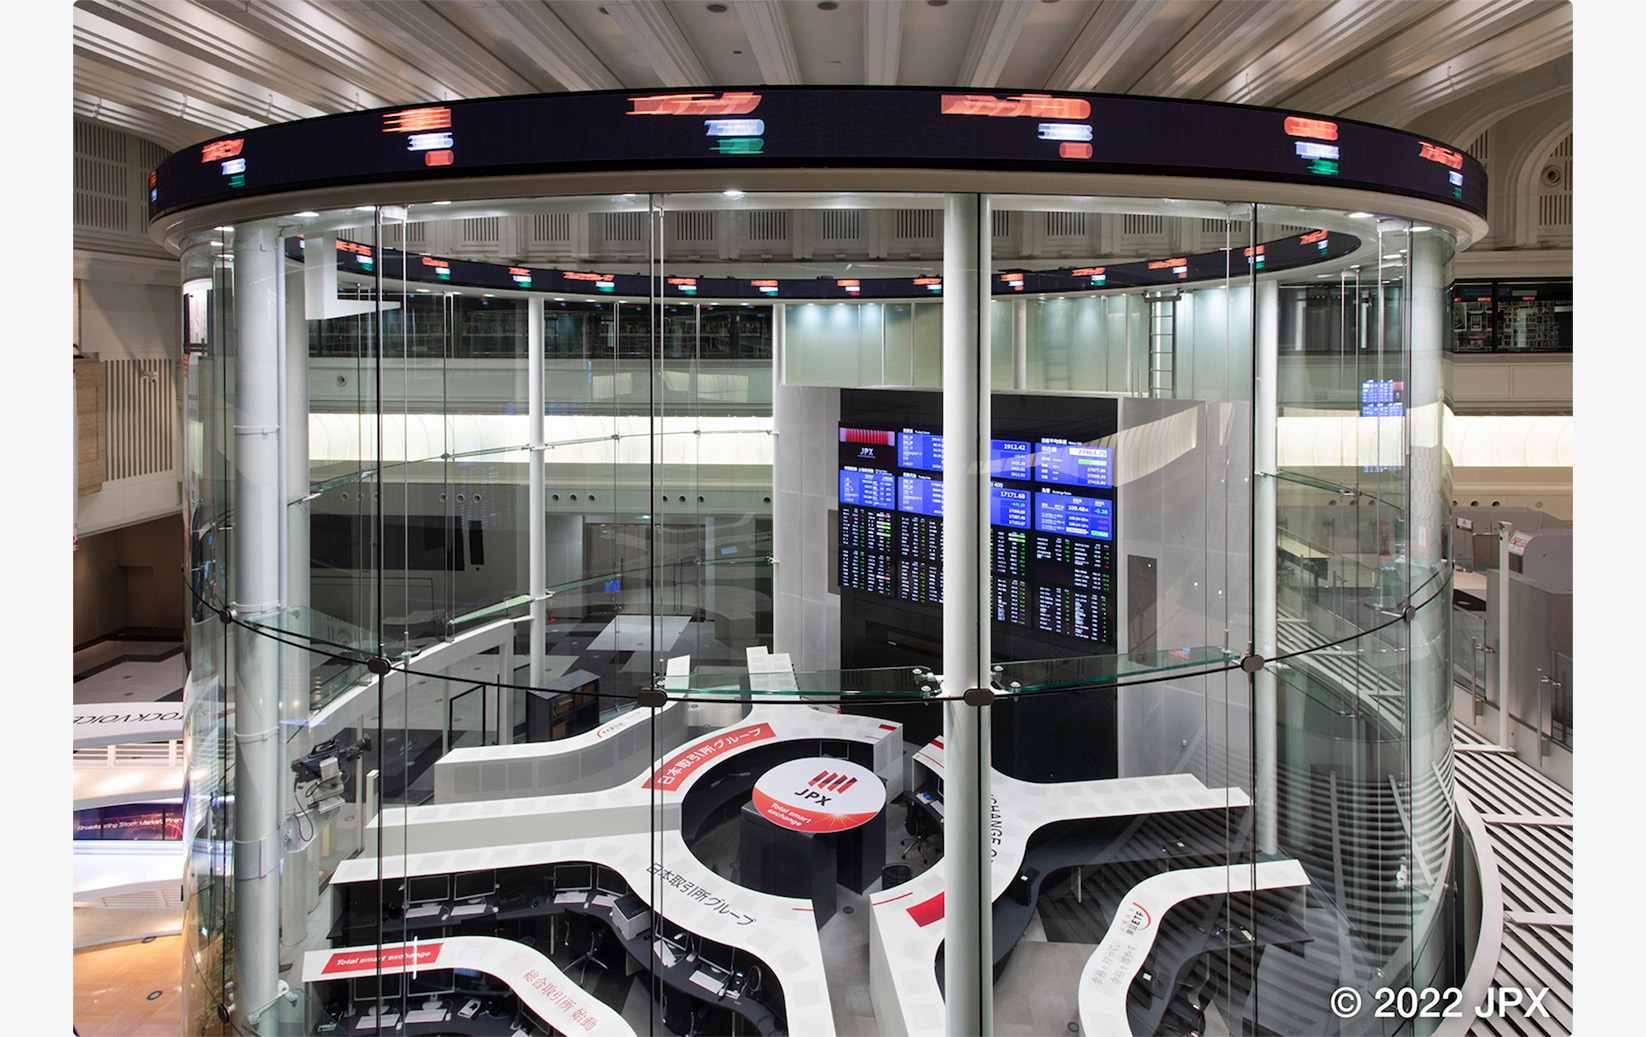
また、日本橋兜町にある東証の現場でも活気が戻っています。象徴的な円形ディスプレイ「チッカー」が回る「東証Arrows」では、個人見学や投資学習の需要が急増しています。東京証券取引所の見学予約方法は、日本取引所グループの公式ウェブサイト内の専用フォームから事前予約を行う形式となっており、平日であれば無料で臨場感あふれるマーケットの最前線を体感できます。
一般に知られていない盲点とネットの誤解|日経平均とTOPIXの真実
ニュースで連日耳にする「日経平均株価」と「TOPIX(東証株価指数)」。ネット上や初心者投資家の間では「どちらも日本株の全体的な値動きを表す同じような指標」と混同されがちですが、その算出方法の違いを理解していないと投資戦略を見誤る原因になります。
日経平均株価は、日本経済新聞社がプライム市場の中から選定した「日本を代表する225銘柄」を対象とする「株価平均型」の指数です。各銘柄のみなし額面で調整した株価を単純平均するため、ファーストリテイリングや東京エレクトロンといった「値がさ株(1株あたりの株価が高い銘柄)」の値動きに指数全体が大きく左右されるという構造的な特徴があります。
対照的に、JPXグループが算出するTOPIXは、市場の「浮動株ベースの時価総額加重型」指数です。市場に出回っている株式の時価総額合計を基準値で割って算出するため、トヨタ自動車や三菱UFJフィナンシャル・グループといった時価総額の大きい巨大企業の動向が色濃く反映されます。日本の株式市場全体の景況感や実体経済を把握するには、TOPIXを見る方が統計学的に正確です。
「日経平均は史上最高値を更新しているのに、自分の持ち株はまったく上がらない」という個人投資家の嘆きは、この指数算出の偏向性と銘柄特性の乖離から生じる典型的な誤解です。
【東京証券取引所 最新ニュース 2026】資本コスト改革の第二幕と市場の行方
2023年に東証が要請した「資本コストや株価を意識した経営の実現に向けた対応(いわゆるPBR1倍割れ改善要請)」は、日本の上場企業に強烈なインパクトを与えました。自社株買いや増配といった株主還元策、不採算事業の売却・選択と集中が急速に進展し、2026年現在はその「第2フェーズ」へと突入しています。
単なる一時的な配当増額などの対症療法ではなく、ROIC(投下資本利益率)を重視した抜本的な事業ポートフォリオ改革や、プライム市場全社を対象とした英文開示の完全義務化、さらには気候変動や人的資本に関する非財務情報の開示強化が本格化しています。
JPXの集計によると、プライム市場におけるPBR1倍割れ企業の比率は年々低下を続けており、海外の年金基金やソブリン・ウエルス・ファンド(SWF)による日本株の組入れ比率引き上げが継続しています。東証が主導する構造改革は、一時的なブームではなく、日本企業の稼ぐ力を根本から鍛え直す構造転換として定着しました。
【プロの結論】市場心理と行動経済学から導く投資家の判断基準
市場構造が近代化し、取引ルールが洗練された今、個人投資家が直面する最大の敵は「自らの投資心理(バイアス)」です。行動経済学が示すように、人間は株価の上昇局面で「乗り遅れたくない」という焦り(FOMO:取り残される恐怖)から高値を掴み、下落局面では損失を確定させたくない「プロスペクト理論の罠」によって損切りを先送りにしてしまいます。
東証の最新ルールと構造変化を踏まえた上で、投資家がとるべき適性判断の基準を明確に整理します。
プライム市場の中長期・高配当投資に向いている人
- 資本効率の改善を重視する人:PBR改善計画を開示し、継続的な増配や自社株買いを実行している堅実な大型株を選別できる人。
- 市場全体の成長を享受したい人:TOPIX連動型のETFやインデックス投信を活用し、感情を排してドルコスト平均法で長期積立を継続できる人。
グロース市場の個別株投資で慎重になるべき人
- 短期的な値動きでパニックになる人:上場維持基準の厳格化に伴い、業績未達企業の淘汰スピードが上がっているため、事業進捗の精査ができない人にはリスクが高すぎます。
- 損切りルールを徹底できない人:流動性が薄い銘柄での追証や塩漬けは、資産形成において致命的な損失をもたらします。
【東京証券取引所】に関するよくある質問(FAQ)
Q1:東証の取引時間はなぜ15時30分まで延長されたのですか?
A1:海外主要取引所と比較して短かった取引時間を延ばすことで国際競争力を高め、海外投資家の利便性を向上させるためです。また、システム障害発生時に当日中の売買再開を可能にする復旧時間の確保や、引け間際の取引集中を分散させる狙いがあります。
Q2:クロージング・オークションとは何ですか?注文時の注意点は?
A2:後場終了直前の15:25〜15:30の5分間に行われる特別な注文受付時間です。この間は売買が成立せず、板に注文が蓄積された後、15:30ちょうどに一括して終値が決定されます。終了直前の不自然な相場操縦を防ぐ仕組みであり、投資家はこの時間帯に成行注文や指値注文を発注・変更できます。
Q3:プライム市場の企業が上場基準を満たせなくなるとどうなりますか?
A3:基準未達となった企業には1年間の改善期間が与えられます。期間内に改善計画を達成できない場合、監理銘柄や整理銘柄に指定された後、原則として半年後に上場廃止となります。かつての無期限の経過措置は撤廃され、規律ある市場退出ルールが適用されます。
Q4:東証Arrows(見学施設)は一般人でも見学できますか?予約方法は?
A4:平日の開館日であれば、一般の個人やグループでも無料で見学可能です。日本取引所グループ(JPX)の公式サイト内にある「見学予約ページ」から希望日時を選択して事前申し込みを行います。巨大な環状電光掲示板(チッカー)や市場の歴史を体感できる人気スポットです。
まとめ:激変する東証の構造を味方に付ける投資戦略
東京証券取引所の歴史を振り返っても、現在の市場改革と取引ルールの進化は極めて大きな転換点です。取引時間の延長やクロージング・オークションの定着、厳格な上場基準による企業の選別は、すべて「資本市場の健全化とグローバル投資家からの信頼獲得」という一本の軸でつながっています。
投資家にとって重要なのは、表面的な株価の上下に惑わされることなく、指数の特性や市場区分の本質、そして企業が資本効率改善にどれだけ本気で取り組んでいるかを見抜くリテラシーです。新しくなった東証の仕組みを正しく理解し、規律ある投資判断を積み重ねることが、将来の確かな資産形成への最短ルートとなります。 (出典: tokyo stock exchange(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
