領収書の正しい書き方|上様や但し書きのリスクと最新インボイス対応
取引の完了を証明し、金銭の授受を公的に裏付ける領収書。日常的な商取引から確定申告、法人決算に至るまで極めて重要な役割を果たす書類ですが、現場の慣習に頼った曖昧な記載が原因で、税務調査における経費否認や取引先とのトラブルに発展するケースが後を絶ちません。制度改定が定着した現在、形式上のわずかな不備が買い手側の仕入税額控除を無効にしてしまうリスクを孕んでいます。
宛名「上様」や但し書き「お品代」がなぜ危険視されるのか、5万円以上の取引で求められる印紙税の適正な処理、さらには改ざんを防ぐ記載記号のルールまで、実務で絶対に落とせない要点を整理しました。本稿では、国税庁の指針や経理現場の実態取材をもとに、個人事業主から企業の経理担当者まで直ちに活用できる領収書の正しい作成手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名「上様」や但し書き「お品代」は取引実態の証明力が極めて低く、インボイス制度下では仕入税額控除が否認される致命的リスクがある。
- 要点2:記載必須項目は「日付・宛名・金額・但し書き・発行者情報」に加え、適格請求書発行事業者の「登録番号」と「税率ごとの消費税額・適用税率の内訳」が不可欠。
- 要点3:手書き作成時の改ざん防止記号や5万円以上の収入印紙ルールを遵守しつつ、印紙税が非課税となるPDF等の電子発行への移行がコスト・リスク削減の鍵となる。
【基本と落とし穴】領収書の書き方と「上様」「お品代」が無効化するリスク
領収書を作成する際、古くからの商習慣として多用されてきたのが「上様」という宛名や「お品代」という但し書きです。しかし、税務調査官や企業の監査部門が厳格な証拠能力を求める現在、これらは重大な税務リスクの温床となっています。
そもそも領収書 但し書き 書き方の基本は、「第三者が見てどのような商品・サービスに対価が支払われたかが具体的に特定できること」です。単に「お品代」と書かれた領収書では、事業用の文具を購入したのか、私的な日用品や高級嗜好品を購入したのか判別がつきません。税務調査の現場でも、使途不明金や経費の水増しを疑われる典型的な要因になります。「書籍代(専門書名)」「飲食代(取引先〇名との会食)」のように、品目や目的を明確に記載することが鉄則です。
宛名に関しても同様です。領収書 宛名 上様という表記は、持参人が誰であっても通用してしまうため、経費の架空計上や二重計上を誘発しやすい脆弱性を持ちます。所得税法や法人税法上、直ちに無効とは断定されないケースもありますが、社内経理のレギュレーションで受理を拒否される事例が急増しています。さらに、消費税法における適格請求書(インボイス)の要件においては、原則として交付を受ける事業者の氏名または名称の記載が義務付けられており、「上様」では法的要件を満たしません。
一方で、領収書 宛名なし 法的効力について疑問を持つ方も少なくありません。これに関しては、小売業、飲食店業、タクシー業、駐車場業など、不特定多数の顧客と取引を行う業種に限り、宛名が省略された「適格簡易請求書(簡易インボイス)」の発行が認められています。つまり、スーパーのレシートなどは宛名がなくても仕入税額控除の有効な証憑となりますが、一般的なBtoB取引で発行される領収書においては、正確な会社名や屋号をフルネームで記載することが必須条件です。

【完全比較】インボイス制度対応と手書き領収書の記載必須項目一覧
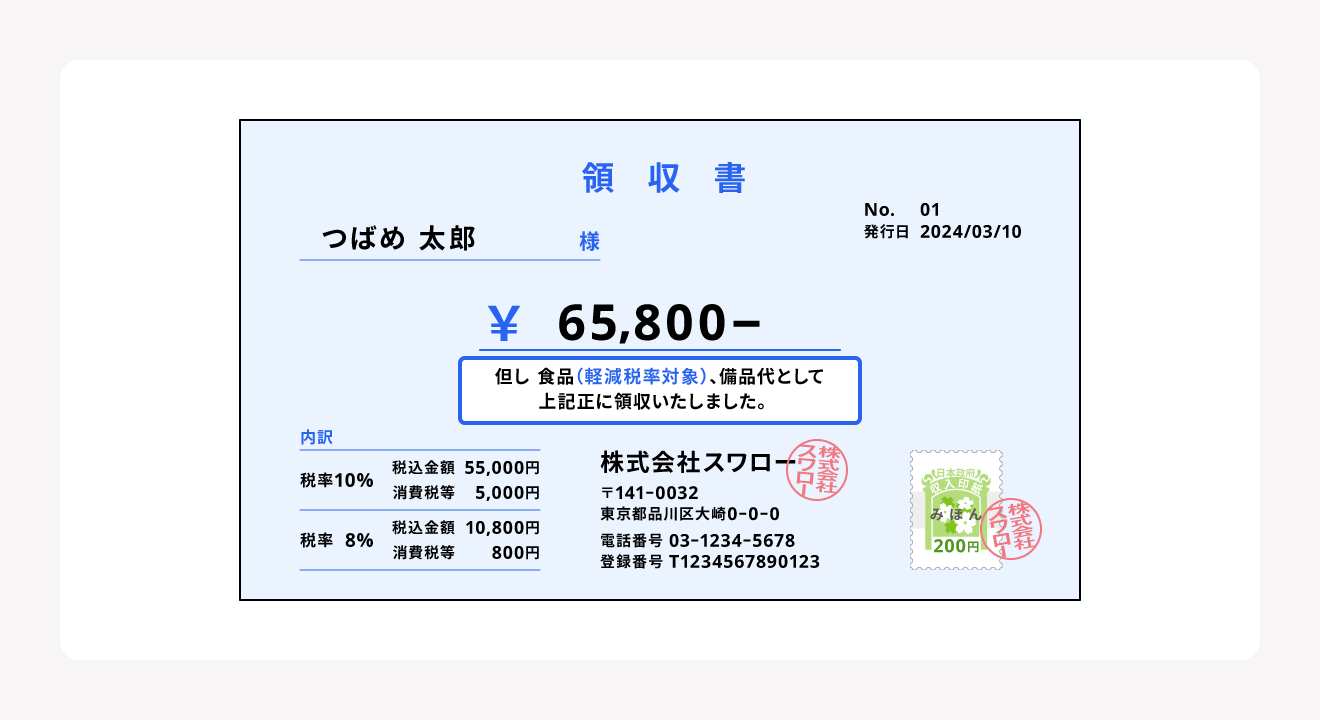
領収書を手書きや独自フォーマットで作成する場合、法的な要件を満たした記載項目の網羅が必要です。特にインボイス制度 領収書 登録番号の記載漏れは、取引先が消費税の仕入税額控除を受けられなくなるため、重大な信用問題に直結します。
個人事業主 領収書 発行方法を整備する上でも、標準税率(10%)と軽減税率(8%)が混在する取引では、領収書 消費税率 内訳の明記が欠かせません。市販の領収書 手書き テンプレートや複写式伝票を利用する場合でも、新制度に対応したフォーマットを選択する必要があります。
| 記載項目 | 詳細・記載ルール | 一般的な基準・法的要件 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 発行年月日 | 実際に金銭を受領した日付(西暦・和暦) | 必須記載事項(年・月・日を正確に) | 銀行振込の場合は「着金日」を記載するのが安全。 |
| 宛名 | 支払者の氏名または法人名・屋号 | 「上様」不可、正式名称を記載 | (株)などの略称を避け「株式会社」と明記するのが望ましい。 |
| 受領金額 | 税込総額および改ざん防止記号 | 「¥」「※」「-」等の記号を併記 | 数字の桁区切りカンマ(,)を必ず入れる。 |
| 但し書き | 購入品目や提供役務の具体的内容 | 「お品代」不可、取引内容を特定 | 複数品目の場合は「文具代等、別紙明細の通り」と記載。 |
| 消費税率別の内訳 | 10%対象・8%対象ごとの税込額と税額 | インボイス必須項目(端数処理は1回) | 税抜金額のみの領収書は要件不備となるため注意。 |
| 登録番号 | T+13桁の適格請求書発行事業者番号 | 登録事業者のみ記載必須 | 未登録の免税事業者が虚偽記載した場合は罰則対象。 |
| 発行者情報・押印 | 発行元の住所、名称、連絡先、角印 | 法的押印義務はないが商慣習として推奨 | 角印や担当者印があると偽造防止および信頼性が向上。 |
改ざん防止の鉄則|金額の記号ルールと5万円以上の収入印紙・電子化の実務
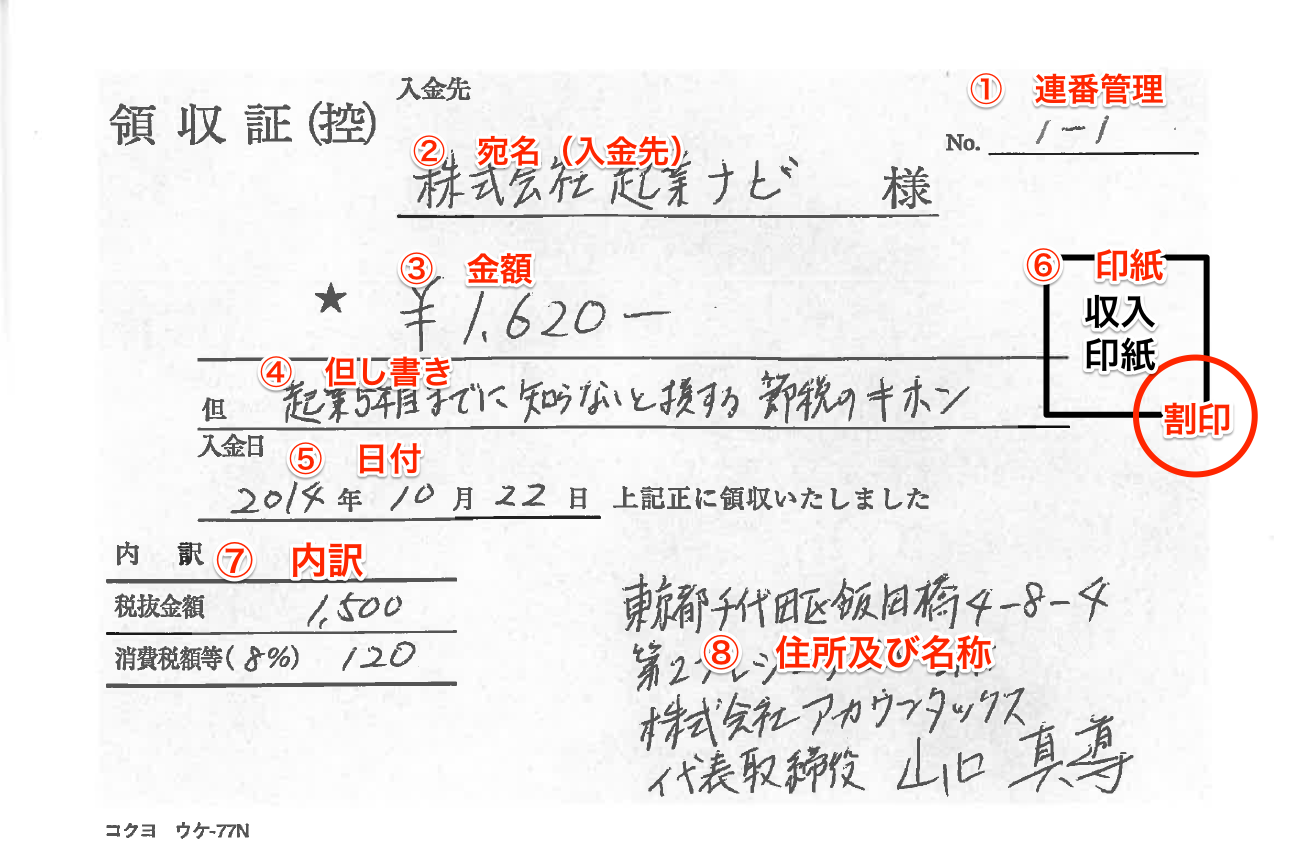
手書きの領収書を作成するにあたって、金額の改ざんを防ぐための記号表記は経理実務の基本です。領収書 金額 書き方 記号には厳格なルールが存在し、数字の前後に特定の記号を付すことで、後からの数字の書き足しや不正を物理的に封じ込めます。
金額の先頭には「¥」または「金」、末尾には「-」「※」「也」を配置し、3桁ごとにカンマ「,」を打つのが原則です。例えば、5万円整であれば「¥50,000-」または「金 50,000 円也」と記載します。先頭や末尾に余白を空けてしまうと、前後に数字を書き足されて額面を改ざんされるリスクが生じるため、余白なく詰めて書く習慣を徹底しなければなりません。
次に注意すべきが印紙税の扱いです。領収書 収入印紙 金額の判定基準は「受取金額が税抜5万円以上」かどうかです。消費税額が明記されている領収書の場合、記載された税抜価格が5万円未満(税込54,999円以下など)であれば非課税となり、収入印紙を貼る必要はありません。しかし、消費税額の内訳が記載されていない場合、額面全体の「税込金額」で判定されるため、本来不要な印紙税(200円〜)を納付する損失が発生します。
一方で、近年のDX推進に伴い急速に普及しているのが電子領収書 印紙税の非課税措置です。国税庁の法令解釈通達において、PDFファイルなどの電子データで作成・送付された領収書は、印紙税法上の「課税文書の作成」に該当しないと明記されています。メール添付やクラウドシステム経由で電子発行すれば、受取金額が1,000万円を超えても収入印紙の貼付は一切不要です。用紙代、郵送費、印紙税をゼロに抑えられるため、多くの事業者が完全電子化へと舵を切っています。
【実態検証】経理現場の生の声とトラブル多発の「再発行・訂正印」ルール
経理実務の現場を調査すると、領収書にまつわるトラブルの多くは「金額の書き損じ」と「紛失に伴う再発行依頼」に集中しています。SNSや実務担当者のコミュニティでも、毎月のように再発行の可否をめぐる議論が交わされています。
手書き伝票で書き損じた場合、領収書 割印 訂正印 ルールに従った処理が必要です。原則として、修正液や修正テープの使用は絶対に認められません。軽微な誤りであれば、二重線を引き、その上から発行者の訂正印を押して正しい内容を余白に記入する措置も法的には可能ですが、対外的な信用を考慮すれば「破棄して初めから書き直す」のがビジネスマナーとして確実です。また、控え(複写元)が残るタイプの領収書では、原本と控えの境目に割印(契印)を押すことで、後からの差し替えや不正発行を防ぐ効力を持たせます。
さらに慎重を期すべきなのが領収書 再発行 注意点です。取引先から「領収書を紛失したため再発行してほしい」と依頼された場合、安易に応じると「二重発行による架空経費計上」や「脱税への加担」を疑われる危険性があります。再発行を行う場合は、以下の運用フローを厳格に順守しなければなりません。
- 紛失した当初の領収書の控えを確認し、再発行分には目立つ位置に「再発行(再)」と朱書きする。
- 再発行の日付は「再発行手続きを行った当日」を記入し、但し書きに「〇年〇月〇日領収分の再発行」と付記する。
- 取引先に対し、万一当初の原本が見つかった場合は速やかに破棄または返送する旨の念書(確約書)を取り交わす。
現場の経理担当者からは「再発行を断ると関係性が悪化するが、二重請求のリスクは負えない」「銀行振込であれば領収書の発行義務はないため、振込明細書を経費証憑として扱ってもらうよう事前合意している」といった現実的な声が数多く挙がっています。
一般に知られていない盲点とネットの誤解|レシートとの法的効力差とは
インターネット上や一部のビジネス現場では「手書きの領収書でなければ正式な経費として認められない」「レシートは税務署に否認される」という誤った言説が長年信じられてきました。しかし、現代の税務実務においてはこの常識は完全に逆転しています。
実際には、機械で印字されたPOSレシートの方が、手書きの領収書よりも証拠能力が高いと判断される場面が多々あります。レシートには購入日時(秒単位)、購入店舗名、レジ番号、個別の商品明細(JANコードや品名)、適用税率ごとの内訳が正確に記録されており、人の手による改ざんや虚偽記載の余地が極めて少ないためです。
逆に、宛名が「上様」、但し書きが「お品代」と書かれた手書き領収書は、品目が隠蔽されているとみなされ、税務調査でレシート明細の提示を求められるケースが増えています。飲食店や量販店でわざわざ手書き領収書への差し替えを依頼する行為は、事務負担を増やすだけでなく、税務上の信憑性を自ら下げる行為になりかねません。
💡 編集部が検証した「レシートvs領収書」の真実
小売店や飲食店で発行されるレシートは、インボイス制度上の「適格簡易請求書」として完全に合法です。社内ルールで「手書き領収書必須」と定めている企業は、実務効率を低下させているだけでなく、かえって不正リスクを抱え込んでいる実態があります。
【プロの結論】トラブルを防ぐ発行体制の構築と導入すべき判断基準
領収書の発行・受領にまつわるリスクを構造的に分析すると、属人的な「現場の裁量」や「曖昧な商習慣への依存」が最大の脆弱性であることが浮き彫りになります。コンプライアンス体制を強固にし、税務リスクを根絶するためには、事業規模や取引形態に応じた適切な発行システムの選択が不可欠です。
手書き運用を継続すべき事業者・見直すべき事業者の判断基準
【手書き運用を継続しても問題ないケース】
- 月間の領収書発行件数が数件程度にとどまるフリーランスや小規模事業者。
- 出張修理や対面販売など、現場で即座に代金を受領し、その場で発行を完結させる必要がある職種。
- 取引先が固定されており、適格請求書発行事業者登録番号のスタンプ等を正確に運用できる環境。
【直ちに電子化・システム連動へ移行すべきケース】
- 月間の請求・領収業務が数十件を超え、転記ミスや印紙税のコスト負担が重荷になっている事業者。
- 軽減税率対象商品(食品・資材等)と標準税率商品を混在して取り扱う小売・卸売業者。
- テレワーク環境下で請求・経理処理を行っており、原本の郵送・保管コストを削減したい企業。
組織心理学の観点からも、手書きの「上様」「お品代」を容認する組織風土は、経費意識の希薄化やガバナンスの緩みを招く引き金となります。社内規定を刷新し、取引の透明性を確保することが、結果として税務リスクを遮断し、企業の社会的信用を守る最善の防壁となります。
【領収書の書き方】に関するよくある質問(FAQ)
Q1:銀行振込で代金を回収した場合でも、領収書の発行は義務ですか?
A1:民法上、領収書(受取証書)は「弁済と引き換え」に請求できるものと定められています。銀行振込の場合、振込明細書や通帳の記録が支払いの公的証明となるため、受取側に領収書を二重発行する法的義務はありません。二重発行によるトラブルを防ぐためにも、契約書や請求書に「振込明細書をもって領収書に代える」旨を明記しておくのが実務上推奨されます。
Q2:個人事業主が領収書を発行する際、本名ではなく屋号だけの記載でも有効ですか?
A2:税務上、屋号のみの記載でも取引実態が確認できれば無効とはされませんが、インボイス制度においては国税庁に登録された「登録番号」と結びつく事業者情報の特定が求められます。トラブルを未然に防ぐためには、「屋号+個人名(氏名)」を併記し、登録番号および事業所所在地を明記するのが最も確実です。
Q3:クレジットカード決済時の領収書にも収入印紙は必要ですか?
A3:クレジットカード決済の場合、現場で金銭の授受が行われておらず信用取引に該当するため、受取金額が税抜5万円以上であっても収入印紙の貼付は不要です。ただし、但し書き等に「クレジットカード利用」と明確に記載されていない場合、税務調査で現金取引とみなされ過怠税が課されるリスクがあるため、必ず決済種別を明記してください。
まとめ:正確な領収書発行が事業の信用とキャッシュフローを守る
領収書の書き方は、単なる事務作業の枠組みを超え、税務コンプライアンスと企業の信用力に直結する重要な実務要件です。慣習として続いてきた「上様」や「お品代」といった曖昧な記述を排除し、税率内訳や登録番号を含む必須項目を正確に記載する姿勢が、予期せぬ経費否認や仕入税額控除の喪失を防ぎます。
さらに、5万円以上の印紙税負担や管理コストを圧縮するためには、PDF発行をはじめとする電子領収書への移行が極めて有効な選択肢となります。日頃の発行ルールと社内受領基準を今一度見直し、法的に瑕疵のない堅牢な経理基盤を構築してください。 (出典: 領収 書 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
